Le frein à l'inflation de Lagarde : le héros méconnu du marché ?
La présidente de la BCE, Christine Lagarde, voit dans la hausse des rendements obligataires à long terme une force puissante contre l'inflation, une perspective qui façonne les attentes du marché concernant les prochaines décisions de la banque centrale sur les taux d'intérêt.
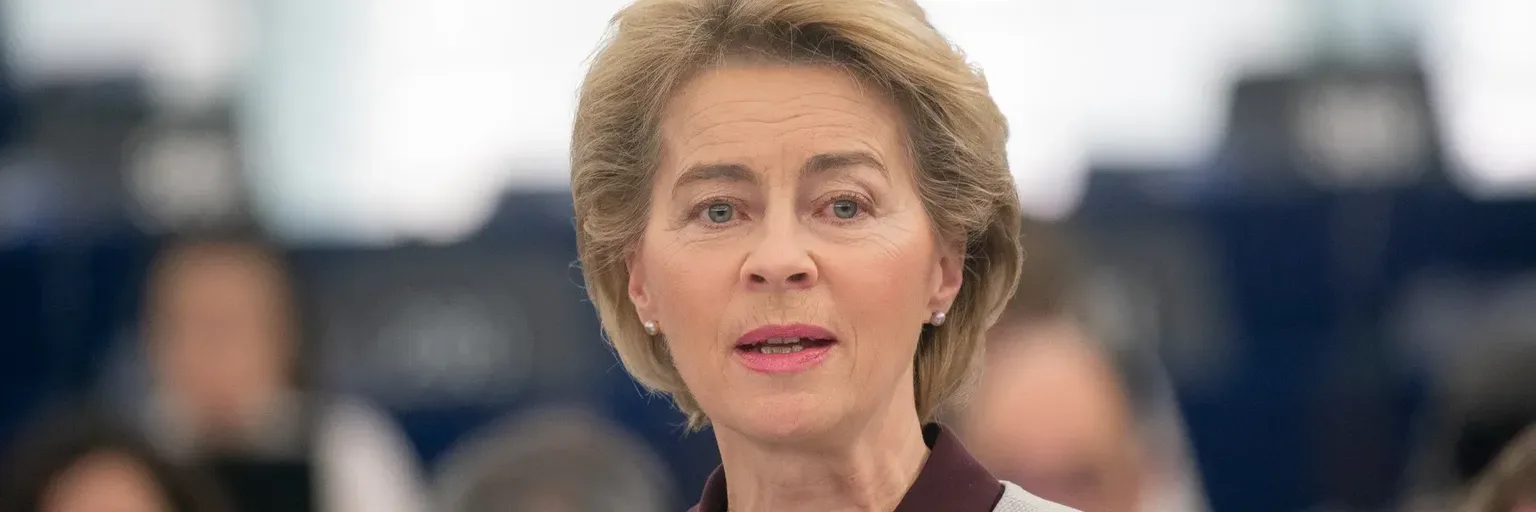
Photo : European Parliament from EU / Wikimedia Commons (CC BY 2.0)
Le marché peut-il faire le travail de la Banque centrale européenne à sa place ? C'est la question provocatrice suggérée par les récentes déclarations de la présidente de la BCE, Christine Lagarde, qui attribue un rôle significatif à la hausse des rendements obligataires à long terme dans la modération des pressions inflationnistes au sein de la zone euro. Alors que les banques centrales s'appuient généralement sur leurs taux directeurs pour gérer les prix, la perspective de Mme Lagarde suggère que les forces du marché pourraient déjà prendre le relais, façonnant une perspective complexe pour les décisions à venir de la BCE.
La liquidation mondiale sur les marchés obligataires a considérablement resserré les conditions de crédit au sein de la zone euro, augmentant les coûts d'emprunt dans l'ensemble. S'exprimant à Bangkok, Mme Lagarde a souligné que ces taux d'intérêt à long terme élevés freinent déjà la croissance économique et, surtout, réduisent la pression sur les prix. Ce point de vue intervient alors que les marchés anticipent une nouvelle hausse des taux d'intérêt de la BCE en décembre, s'attendant à ce que le taux directeur atteigne 2,75 %.
La main invisible de la discipline de marché
À notre avis, l'évaluation de Mme Lagarde met en évidence une dynamique cruciale, souvent négligée: les mécanismes du marché peuvent exercer une force désinflationniste avant même une intervention politique directe. La flambée des rendements obligataires se traduit directement par des coûts d'emprunt plus élevés pour les entreprises comme pour les consommateurs. Cela rend le capital plus cher pour l'investissement, ralentissant l'activité économique. Par exemple, le boom actuel des investissements autour de l'intelligence artificielle, bien qu'il soit un moteur de croissance future, intensifie simultanément la concurrence pour le crédit, ce qui fait encore grimper les taux. Ce resserrement financier signifie que les consommateurs ont plus de mal à absorber les chocs externes, tels que la hausse des prix du gaz, qui, autrement, pourraient alimenter une inflation plus large. Cela suggère qu'une partie du resserrement monétaire nécessaire pour lutter contre l'inflation se produit organiquement par le biais des mouvements du marché, plutôt que uniquement par des décisions explicites de la banque centrale.
Un Conseil divisé: des préoccupations inflationnistes persistantes
Cependant, cet effet d'amortissement induit par le marché n'est pas universellement perçu comme une raison de complaisance au sein du Conseil des gouverneurs de la BCE. Le président de la Bundesbank, Joachim Nagel, a souligné que la bataille pour la stabilité des prix est loin d'être terminée, suggérant que de nouvelles hausses de taux restent sur la table. De même, Olli Rehn, membre du Conseil, a souligné le risque persistant d'effets de second tour, où les coûts élevés de l'énergie pourraient se propager à l'économie, faisant grimper les salaires et les prix d'autres biens. Bien qu'il ait noté un manque de preuves actuelles de tels effets, le risque de leur propagation insidieuse continue de planer. Ce discours interne révèle que si la dynamique du marché offre un certain soulagement, une partie importante de la BCE reste vigilante face aux pressions inflationnistes enracinées, ne voulant pas céder le contrôle total aux forces externes.
Naviguer les attentes vers une position restrictive
La prévision actuelle du marché d'un taux d'intérêt directeur de 2,75 % d'ici décembre signifie une attente claire d'une politique monétaire restrictive. Ce niveau est généralement considéré comme suffisant pour ralentir délibérément l'économie, garantissant que l'inflation revienne à la cible. La BCE a déjà augmenté ses taux directeurs à deux reprises ces derniers mois, démontrant un engagement constant envers le resserrement. Les récentes déclarations de Mme Lagarde, reconnaissant le rôle du marché dans ce processus, offrent une perspective nuancée sur la stratégie de la banque centrale. Cela suggère une approche pragmatique où la BCE tient compte du resserrement existant induit par le marché, ajustant potentiellement le rythme ou l'ampleur de ses propres hausses de taux en conséquence. Pourtant, la trajectoire globale reste celle d'une vigilance continue et d'une volonté d'agir davantage si l'inflation s'avère plus tenace que prévu.
En fin de compte, si Mme Lagarde met en évidence le côté bénéfique de la hausse des rendements obligataires, l'engagement de la BCE envers la stabilité des prix reste primordial. L'interaction entre les forces du marché et la politique de la banque centrale est complexe, et à notre avis, la BCE poursuivra probablement sa trajectoire vers une position restrictive. Les mécanismes d'autocorrection du marché peuvent en effet agir comme un frein à l'inflation, mais ils ne remplaceront probablement pas la main déterminée de la banque centrale dans la conduite de l'économie vers la stabilité.
Aucun sujet pour l’instant : lancez le premier.
Plus d'articles
La BCE face à la pression "faucon" du FMI, le Canada maintient le cap
Les appels persistants du FMI à de nouvelles hausses de taux de la BCE contrastent fortement avec la décision récente de la Banque du Canada de maintenir son taux directeur, soulignant des pressions et des approches politiques divergentes dans une économie mondiale complexe.
Suspension des sanctions par Trump : un pari géopolitique aux répercussions économiques
La décision abrupte du président Trump de suspendre les principales sanctions et tarifs douaniers sur la Russie, au nom des intérêts nationaux, marque un profond changement qui pourrait remodeler les marchés mondiaux de l'énergie et tester la résilience des alliances économiques.
La guerre commerciale de l'UE sur deux fronts : une stratégie en péril ?
Une forte baisse des exportations vers les États-Unis et un déficit croissant avec la Chine révèlent de profondes vulnérabilités dans la stratégie commerciale de l'Union européenne, exigeant une diversification immédiate et radicale.
Doubles crises en Europe : budgets et énergie révèlent de profondes divisions
Le récent sommet du Conseil européen révèle un bloc fragmenté, les États membres s'opposant sur la politique budgétaire commune et la stratégie énergétique, face à l'escalade des conflits mondiaux et des pressions économiques.