A Montanha-Russa da Valero: Refinarias Podem Prosperar em Meio a Oscilações Geopolíticas?
Embora tensões geopolíticas favoreçam gigantes do refino como a Valero, a dinâmica de oferta e demanda global de petróleo indica um mercado com excesso de oferta até 2027, o que pode erodir as vantagens atuais.
Foto: PhotoBoy02 / Wikimedia Commons (CC0)
Será que o atual aumento nas ações de refino, exemplificado pelo desempenho impressionante da Valero Energy, é uma tendência sustentável ou uma vantagem temporária impulsionada pela incerteza geopolítica? O foco do mercado no Estreito de Ormuz, um ponto crítico para os fluxos globais de petróleo, certamente ressalta a vulnerabilidade das cadeias de suprimentos, mas a perspectiva de longo prazo sugere um cenário mais complexo para as empresas que operam no setor de energia.
Os mercados de petróleo estão, sem dúvida, enfrentando mudanças estruturais significativas, impulsionadas por crescentes tensões geopolíticas e incertezas econômicas, como destacado pela Agência Internacional de Energia. Essa volatilidade tem sido um fator chave, com preocupações de que os fluxos de petróleo do Oriente Médio permaneçam restritos até o quarto trimestre de 2026. Para uma empresa como a Valero, que viu suas ações subirem significativamente — alta de 47,7% no acumulado do ano e 76,6% no último ano, com um retorno plurianual de 139,9% — esse ambiente parece ser um impulso, beneficiando-se de uma percepção de escassez e margens mais altas.
Refinarias Pegam a Onda Geopolítica, Por Enquanto
Empresas de refino, por sua natureza, frequentemente se beneficiam de interrupções no fornecimento de petróleo bruto, especialmente quando possuem diversidade de fontes de suprimento. As ações da Valero demonstraram uma resiliência notável, sendo negociadas a US$ 244,13 em 17 de junho de 2026, com alguns analistas prevendo um futuro robusto. A Seeking Alpha recentemente nomeou a Valero como uma das principais escolhas para 2027, sugerindo um potencial de valorização significativo. Enquanto isso, o Goldman Sachs indicou em março de 2026 que os riscos para os preços do petróleo permaneciam inclinados para o aumento no curto prazo e até 2027, um sentimento que tende a apoiar as margens de refino quando os suprimentos de petróleo bruto estão apertados.
Apoiando ainda mais essa força de curto prazo, a Administração de Informações de Energia dos EUA (EIA) observou em fevereiro de 2026 que os preços de curto prazo foram sustentados por interrupções relacionadas ao inverno e riscos geopolíticos em andamento. A agência também destacou a estabilidade da produção de petróleo bruto iraniano, assumindo que ela permaneceria estável apesar de potenciais conflitos que poderiam reduzir a produção de petróleo do Oriente Médio.
O Excesso de Oferta Iminente de 2027
Apesar dos impulsos imediatos, uma mudança significativa na dinâmica do mercado é antecipada. A Perspectiva de Energia de Curto Prazo da EIA para fevereiro de 2026 projetou que os preços globais do petróleo bruto deverão diminuir até 2026 e 2027. Especificamente, os preços do petróleo Brent foram previstos para uma média de US$ 58/bbl em 2026 e um declínio adicional para uma média de US$ 53/bbl em 2027. Essa tendência de queda, de acordo com a EIA, reflete as expectativas de um equilíbrio mais flexível no mercado global e o aumento dos estoques de petróleo.
Projeções mais recentes, como as relatadas pela Aegis Hedging em maio de 2026, reforçam essa visão, apontando para grandes excedentes globais de petróleo em 2027. A perspectiva atualizada da EIA para 2027 agora antecipa um excedente médio de aproximadamente 3,7 milhões de barris por dia (MMBbl/d), significativamente maior do que as estimativas anteriores. Esse excedente substancial é atribuído a vários fatores chave.
Primeiro, espera-se que a produção de petróleo bruto dos EUA seja mais forte do que o previsto anteriormente, podendo exceder uma média de 14 MMBbl/d em 2027 pela primeira vez na história. Segundo, expectativas de demanda global mais fracas contribuem para o excedente. Terceiro, o crescimento acelerado da oferta não-OPEP é um fator importante, com os Emirados Árabes Unidos, agora operando fora das cotas de produção da OPEP, projetados para aumentar sua produção para mais de 5,1 MMBbl/d em 2027. Além disso, outros produtores não-OPEP+, excluindo os EUA e os Emirados Árabes Unidos, deverão adicionar mais de 1,2 MMBbl/d de oferta adicional no mesmo ano.
Navegando pelos Desequilíbrios Futuros do Mercado
Para as refinarias, um mercado que passa de riscos imediatos de suprimento geopolítico para equilíbrios mais flexíveis a médio prazo apresenta um desafio complexo. Embora custos de insumos de petróleo mais baixos possam inicialmente parecer benéficos, um mercado com excesso de oferta geralmente sinaliza um enfraquecimento da demanda por produtos refinados, o que pode corroer as margens de lucro. A EIA também observa que o crescimento do consumo global de combustíveis líquidos é impulsionado quase inteiramente por países não-membros da OCDE, com o consumo da OCDE esperado para crescer apenas ligeiramente até 2027.
Ações políticas, como a ampliação do escopo de licenças gerais do Departamento do Tesouro dos EUA para transportar e vender petróleo bruto venezuelano, podem contribuir ainda mais para o aumento da oferta e a pressão de baixa sobre os preços. A EIA estima que esses carregamentos adicionais poderiam ajudar a produção de petróleo venezuelana a se recuperar aos níveis pré-bloqueio até o segundo trimestre de 2026.
Embora alguns analistas permaneçam otimistas em relação a ações individuais de refino como a Valero, o ambiente macroeconômico mais amplo, conforme previsto pela EIA e outras agências, sugere um potencial ponto de virada para o mercado de energia. As vantagens atuais desfrutadas pelas refinarias devido às restrições de oferta podem diminuir à medida que a produção global se recupera e, eventualmente, supera a demanda até 2027. Investidores no setor de energia precisarão ponderar cuidadosamente os benefícios de curto prazo da volatilidade geopolítica contra as projeções de longo prazo de um mercado de petróleo bruto cada vez mais com excesso de oferta.
Ainda não há temas: abra o primeiro.
Mais matérias
Dominância da TSMC em chips de IA: um indicador do mercado, não apenas um 'buzzword'
O desempenho surpreendente da TSMC, impulsionado pela demanda insaciável por chips de IA, comprova o impacto profundo e duradouro da inteligência artificial na indústria global, posicionando-a como um investimento estratégico.
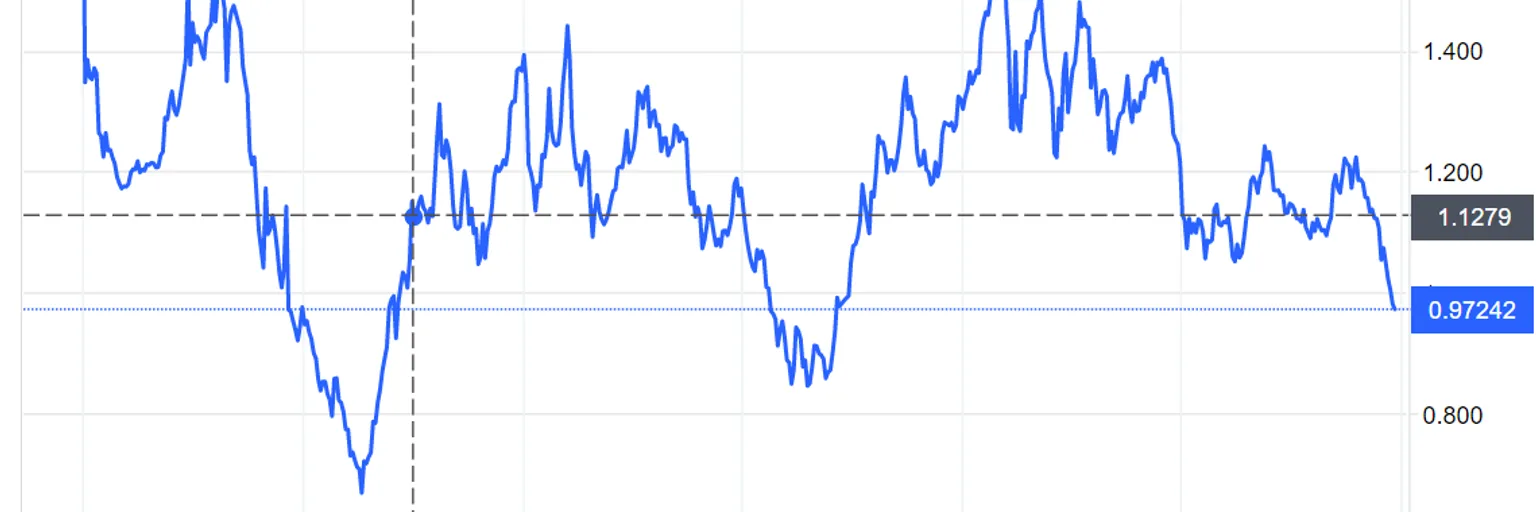
A mínima de 17 meses do euro: um alerta para a autonomia econômica da Europa
A mais recente queda do euro em relação ao dólar, impulsionada pela inflação persistente nos EUA e pressões fiscais internas, expõe os desafios que a Europa enfrenta em uma economia globalmente interconectada, mas com desempenho divergente.
Pico de US$ 5 trilhões da Apple: Nova Liderança, Novos Desafios
A breve capitalização de mercado de US$ 5 trilhões da Apple reflete a confiança do mercado, mas seu verdadeiro desafio reside na inovação sustentada além do hardware sob uma nova liderança, que assumiu recentemente o comando.
Resultados do 3º trimestre do Morgan Stanley: termômetro ou ponto fora da curva em mercados incertos?
O lucro esperado do Morgan Stanley no 3º trimestre de 2026 destaca uma resiliência surpreendente impulsionada pela gestão de fortunas e pela recuperação de títulos institucionais, levantando questões sobre a saúde do mercado em geral.