Ter uma casa própria ainda é o melhor meio de construir riqueza?
Steven Bartlett e JL Collins questionam a crença de longa data de que comprar uma casa é sempre a decisão financeira mais inteligente, pedindo uma reavaliação crítica no complexo mercado imobiliário de 2026.
Imagem gerada por IA
Comprar uma casa ainda é o pilar inabalável da criação de riqueza que sempre foi retratado? Essa pergunta aparentemente simples foi colocada em destaque pelo empreendedor Steven Bartlett, que, através de seu podcast com o especialista financeiro JL Collins, questiona a própria noção de que ter uma casa é inerentemente mais inteligente do que alugar. Essa perspectiva confronta diretamente um princípio fundamental do planejamento financeiro para muitos, especialmente nos EUA, exigindo um olhar mais atento ao clima econômico atual e suas implicações para futuros proprietários.
As discussões de Bartlett com JL Collins, notavelmente destacadas em um episódio de 12 de janeiro de 2026 de "The Diary Of A CEO", propõem uma ideia provocadora: comprar uma casa pode, na verdade, deixar você mais pobre do que alugar, em vez de servir como um caminho automático para a prosperidade. Essa postura surge em um momento crucial, quando o mercado imobiliário de 2026 apresenta um cenário complexo de taxas de juros elevadas e persistentes preocupações com a acessibilidade.
O verdadeiro custo de ser proprietário: além da hipoteca
A narrativa tradicional frequentemente se concentra na construção de patrimônio e na valorização de longo prazo da propriedade. No entanto, a análise apresentada por Bartlett e Collins nos força a confrontar os custos significativos e frequentemente subestimados associados à compra de uma casa. Não se trata apenas do pagamento inicial e da hipoteca; são os impostos sobre a propriedade, o seguro, a manutenção e os reparos imprevistos que podem, cumulativamente, corroer a riqueza. Como o ícone financeiro Warren Buffett apontou, esses custos adicionais são substanciais e frequentemente negligenciados, desafiando a ideia de uma casa como um ativo puramente valorizado. Ao considerar um preço médio hipotético de uma casa com uma taxa de juros de 6,5%, como um usuário do Reddit observou, o ônus financeiro contínuo pode facilmente consumir uma parcela desproporcional da renda de alguém.
De fato, para muitos, o encanto dos pagamentos estáveis de principal e juros de uma hipoteca de taxa fixa pode ofuscar as despesas contínuas flutuantes e significativas. O aluguel, por outro lado, embora não construa patrimônio, oferece custos iniciais mais baixos e liberdade de responsabilidades de manutenção, proporcionando uma flexibilidade que pode ser financeiramente vantajosa para alguns.
Um mercado desafiador em 2026 exige escrutínio
As atuais condições do mercado imobiliário dão peso considerável ao ceticismo em relação à compra imediata de uma casa como um investimento ideal. Embora as taxas de hipoteca tenham moderado em relação aos picos de 2023, elas permanecem elevadas em comparação com a era de 2019-2021, mantendo-se em grande parte na faixa de 6-7% até o final de 2026, de acordo com a maioria das previsões citadas pela análise da Opendoor. A acessibilidade é inegavelmente baixa, uma situação atribuída por alguns a uma década de ganhos aparentemente compactados em uma janela de três anos, tornando os custos atuais entre os mais altos na história.
Mesmo com a modesta melhora do estoque em muitas áreas, oferecendo mais opções para os compradores, os preços das casas não tiveram quedas significativas na maioria dos mercados. A JPMorgan Global Research prevê preços de imóveis estáveis para 2026, com apenas um modesto aumento de 3% projetado para 2027. Isso sugere um período de estagnação em vez de uma apreciação robusta, tornando a perspectiva de construção rápida de riqueza por meio de imóveis menos certa no curto e médio prazo.
Horizonte de tempo: o fator decisivo
Apesar dos desafios, ter uma casa própria ainda pode ser uma poderosa decisão financeira, mas seu sucesso depende criticamente de um fator: o horizonte de tempo. Como observado em um blog de gestão de patrimônio, os preços dos imóveis raramente caem em nível nacional no longo prazo. Quanto mais tempo você planeja viver em uma casa, maiores as chances de ser um investimento vencedor, especialmente depois que os custos de transação significativos – que normalmente representam 8-10% do valor do imóvel, de acordo com a Opendoor – são amortizados ao longo de muitos anos.
A verdadeira questão para futuros proprietários, então, não é se comprar, mas quando e por quanto tempo. Especialistas sugerem que, se você planeja ficar em uma casa por cinco anos ou mais, comprar ainda pode ser a opção financeiramente superior. Esse período mais longo permite que o patrimônio se acumule e que a potencial valorização supere os custos adicionais substanciais. Para aqueles com prazos mais curtos, a flexibilidade e os custos iniciais mais baixos do aluguel podem se mostrar o caminho financeiro mais prudente.
Em nossa opinião, a lição central de Bartlett e Collins, enfatizada pelo mercado atual, é a importância das circunstâncias pessoais sobre o momento do mercado. Em vez de esperar indefinidamente por uma
Ainda não há temas: abra o primeiro.
Mais matérias
PCSK9 Oral: Um Comprimido que Pode Mudar o Investimento em Colesterol
A aprovação da enlicitida pela FDA marca um momento crucial, introduzindo um inibidor oral de PCSK9 que desafia tratamentos tradicionais e abre novas avenidas para o investimento farmacêutico.
Além do Campo: os Bilhões de Flamini Redefinem a Riqueza Pós-Esporte
A jornada de Mathieu Flamini de estrela do futebol a bilionário da química verde mostra uma mudança poderosa: atletas usando sua garra para construir riqueza através de empreendimentos inovadores e de alto crescimento, muito além dos investimentos tradicionais.
Camisa de Jordan de US$ 12,26 milhões: Um Salto para Investimentos Alternativos?
A venda recorde da camisa "Last Dance" de Michael Jordan mostra como itens de alto valor do esporte estão indo além do fanatismo e se tornando uma classe legítima, embora de nicho, de investimento alternativo.
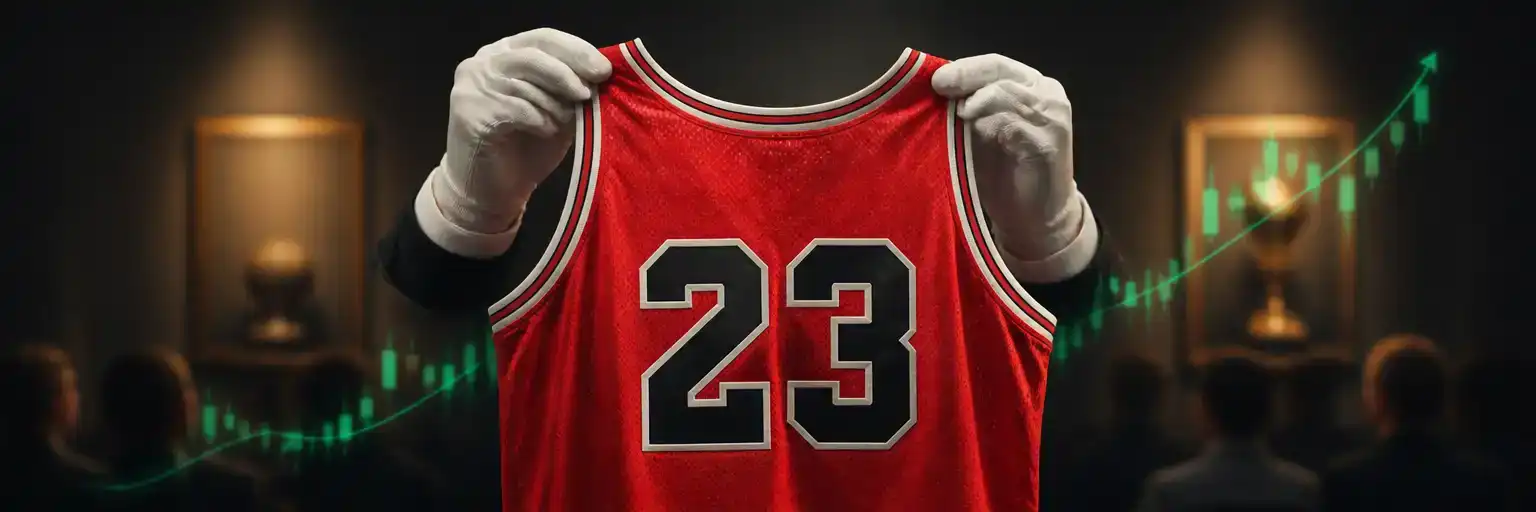
Debêntures Incentivadas: O Motor da Infraestrutura Brasileira Enfrenta Incertezas
As debêntures incentivadas no Brasil são cruciais para financiar projetos nacionais de infraestrutura, oferecendo isenções fiscais atraentes a investidores, mas sua estabilidade de longo prazo permanece um tema de debate contínuo.