ASMLs Q3: Das Bewertungsrätsel inmitten des KI-Booms
Der jüngste Ergebnisbericht von ASML unterstreicht seine zentrale Rolle in der globalen Chipindustrie, doch seine Premium-Bewertung und Markterwartungen stellen ein komplexes Bild für Anleger dar.
Foto: ReynaersAlu1 / Wikimedia Commons (CC BY-SA 4.0)
Ist ASML nur eine Aktie oder das Fundament, auf dem die Zukunft der Technologie gebaut wird? Die zentrale Rolle des niederländischen Halbleiteranlagenherstellers bei der Chipherstellung macht seine Quartalsergebnisse zu einem Frühindikator für die gesamte globale Chipindustrie. Diese Position bedeutet, dass die Tech-Welt zuhört, wenn ASML spricht, und der jüngste Q3-Ergebnisbericht liefert eine komplexe Botschaft über den aktuellen Zustand und die zukünftige Entwicklung des Marktes.
ASML wird heute, am 14. Oktober 2026, seine Finanzergebnisse für Q3 2026 bekannt geben, wie die Investor-Relations-Seite bestätigt. Zuvor hatten Analysten einen Gesamtnettoumsatz von rund 11,7 Milliarden Euro für das Quartal prognostiziert, wie Tickeron festhielt. Diese Prognosen würden, falls sie erfüllt werden, mit der zuvor vom Unternehmen ausgegebenen Prognose übereinstimmen, die einen Nettoumsatz für Q3 zwischen 11,0 Milliarden Euro und 12,0 Milliarden Euro mit einer Bruttomarge von 55 % bis 57 % vorsah, wie nach den Q2 2026 Ergebnissen berichtet wurde. Eine solche Performance bestätigt nicht nur die operative Stärke von ASML, sondern liefert auch wesentliche Datenpunkte für Investoren und Analysten, die versuchen, die breiteren Wirtschaftsströme einzuschätzen.
Der Frühindikator-Effekt: Jenseits der Bilanz
ASMLs Status als wertvollste Aktie Europas ist nicht nur ein Titel; er signalisiert seine kritische Rolle in der globalen Lieferkette für Mikrochips, von Smartphones bis hin zu fortschrittlichen KI-Rechenzentren. Der Ergebnisbericht ist somit weit mehr als ein Unternehmensupdate; er ist ein früher Indikator für die Nachfrage im gesamten Technologie-Ökosystem. Wenn ASML stark abschneidet, deutet dies darauf hin, dass seine Kunden – die weltweit führenden Chiphersteller – massiv in den Ausbau ihrer Produktionskapazitäten investieren, was eine robuste Nachfrage nach ihren Endprodukten signalisiert.
Dieser Welleneffekt bedeutet, dass die Ergebnisse von ASML ein signifikanter Treiber der Stimmung für andere Chip-Aktien und damit für den breiteren Technologiesektor sind, wie Barron's vor der Veröffentlichung hervorhob. Die Erwartung des Marktes war spürbar, wobei Händler nach dem Bericht eine erhebliche Bewegung der Aktie erwarteten, so Investopedia. Optionshändler zum Beispiel rechneten mit einer Bewegung von etwa 6,5 % für die Aktie um die Veröffentlichung der Ergebnisse herum, eine stärkere Reaktion als bei vielen ihrer früheren Berichte, wie Saxo beobachtete. Dies unterstreicht die Wahrnehmung, dass die Performance von ASML einen einzigartigen Einblick in die Gesundheit der globalen Chipnachfrage bietet und sie zu einem echten Frühindikator für Anleger macht.
Navigieren im KI-Boom und Bewertungs-Gegenwind
Der Anstieg der Nachfrage nach künstlicher Intelligenz hat zweifellos Rückenwind für die Halbleiterindustrie geschaffen und die Bestellungen für ASMLs fortschrittliche Ausrüstung angeheizt. Diese KI-gesteuerten Investitionsausgaben sind ein Schlüsselfaktor, den Analysten beobachten, und beeinflussen den Ausblick des Unternehmens für 2027 und darüber hinaus, wie INDmoney feststellte. Dieser Enthusiasmus geht jedoch auch mit einem Vorbehalt einher: der Bewertung. ASML hat in den letzten Jahren starke Kursgewinne erzielt, was Fragen aufwirft, ob die aktuelle Bewertung noch durch die Erträge gerechtfertigt werden kann.
Da die Aktie zum etwa 57,8-fachen der Gewinne gehandelt wird, ein Premium im Vergleich zum breiteren Halbleitersektor mit dem 49,7-fachen und einer Vergleichsgruppe um das 51,5-fache, wie von Simply Wall Street analysiert, stehen Anleger vor einer kritischen Entscheidung. Das Fair Ratio Modell von Simply Wall Street, das Faktoren wie Wachstumserwartungen und Rentabilität mischt, weist auf ein niedrigeres KGV hin, was darauf hindeutet, dass das aktuelle Niveau überbewertet erscheint. Während die KI-Nachfrage robust bleibt, scheint der Markt bereits einen erheblichen Teil dieses Wachstums eingepreist zu haben, was zukünftiges Gewinnwachstum entscheidend macht, um sein erhöhtes Multiple aufrechtzuerhalten. Dies impliziert, dass, obwohl das zugrunde liegende Geschäft von ASML stark ist, der Aktienkurs möglicherweise bereits einen Großteil der erwarteten guten Nachrichten widerspiegelt, was eine sorgfältige Prüfung durch Anleger erfordert.
Aus unserer Sicht dienen die Q3-Ergebnisse von ASML, die voraussichtlich solide ausfallen werden, als Erinnerung an das empfindliche Gleichgewicht zwischen unbestreitbarer Marktführerschaft und hohen Anlegererwartungen. Die Performance des Unternehmens bleibt für die Tech-Industrie von entscheidender Bedeutung, aber seine Premium-Bewertung deutet darauf hin, dass zukünftige Gewinne nicht nur von starken Ergebnissen abhängen, sondern davon, bereits optimistische Prognosen zu übertreffen. Für langfristige Anleger muss sich der Fokus vom bloßen Anerkennen von Wachstum auf die Bewertung verlagern, ob dieses Wachstum seinen aktuellen Preis in einem Markt, der einen Großteil des KI-Hypes bereits eingepreist hat, wirklich rechtfertigen kann.
Noch keine Themen: Eröffne das erste.
Weitere Artikel
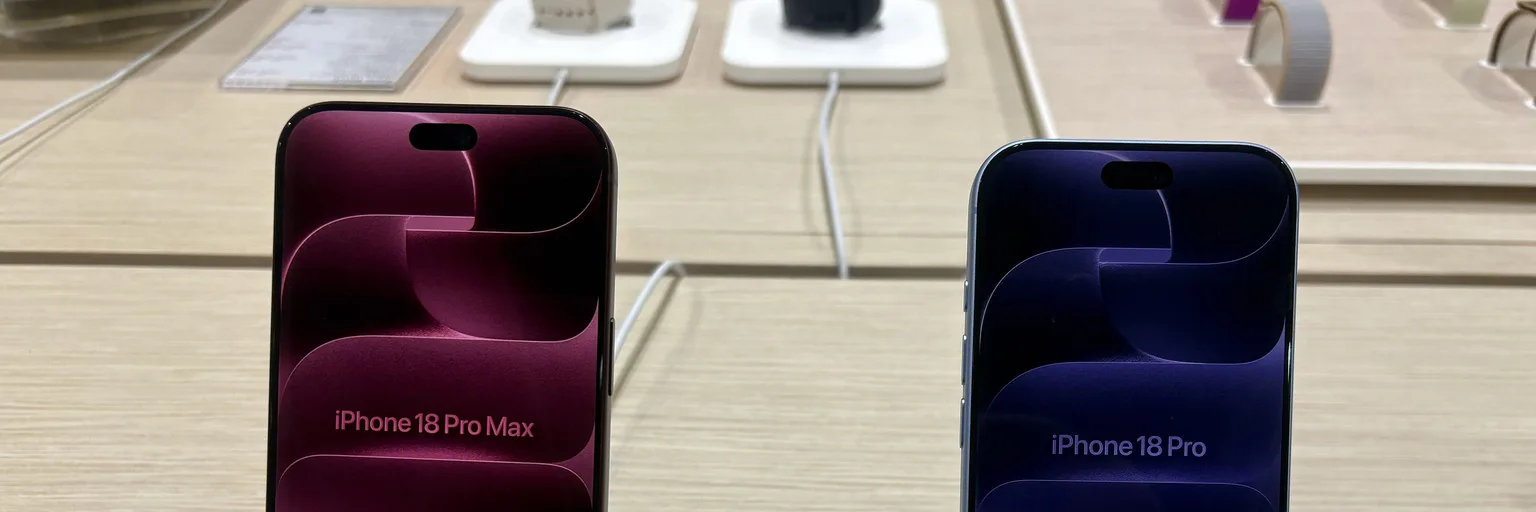
Apples iPhone 18 Pro: Ein Prüfstein für Premium-Resilienz
Die starke Nachfrage nach dem iPhone 18 Pro trotzt wirtschaftlichem Gegenwind und möglichen Preiserhöhungen und unterstreicht die Robustheit des Premium-Konsumgütersegments.
Mattels Investitionen 2026: Kurzfristige Belastung, langfristiger Erfolg
Obwohl Mattels Aktie nach einem strategischen und kostspieligen Investitionsplan im Jahr 2026 Rückgänge verzeichnete, deutet eine genauere Betrachtung darauf hin, dass der Markt ihr langfristiges Potenzial für IP-gesteuertes Wachstum möglicherweise falsch bewertet.
Der Iran-Krieg: Ein Energie-Schock mit zwei Geschwindigkeiten verändert globale Märkte
Während anfängliche Ölpreisspitzen nur vorübergehend waren, hat der Iran-Konflikt die weltweite Dieselversorgung nachhaltig und akut getroffen und eine zweigeteilte Wirtschaftsrealität ausgelöst.
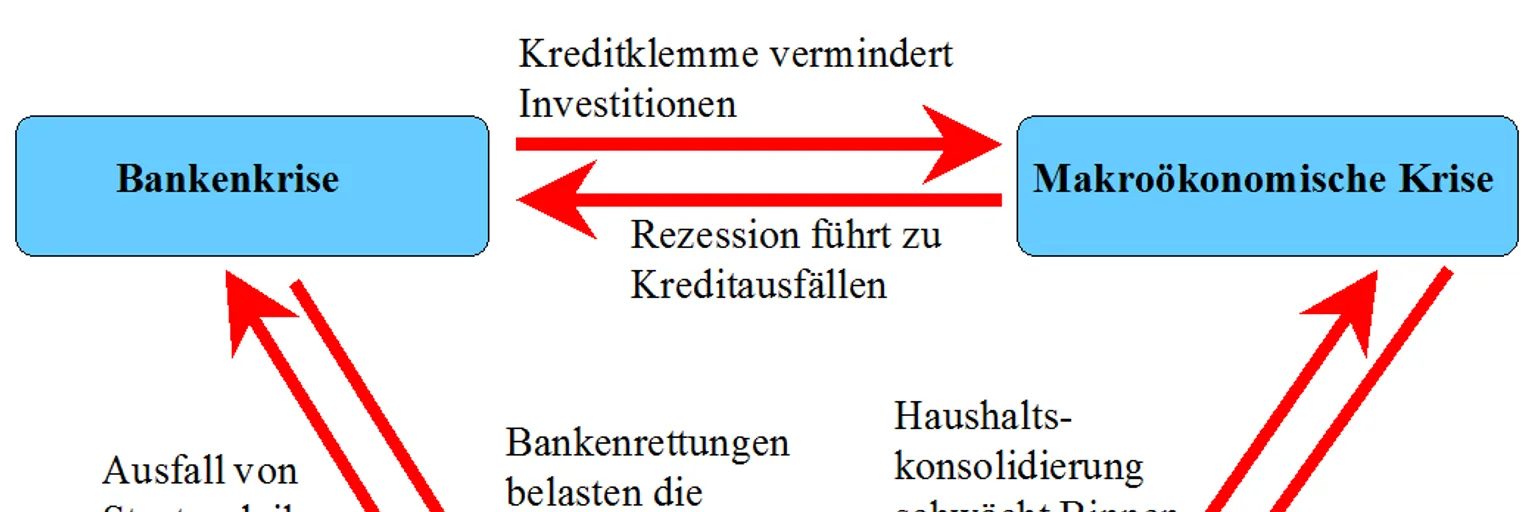
Die drohende Staatsschuldenkrise: Sind Banken vorbereitet?
Angesichts anhaltend hoher Zinsen und einer starken Exposition von Banken gegenüber Staatsschulden könnte eine Staatsschuldenkrise erhebliche Risiken für das Finanzsystem bergen und robuste Abwehrstrategien erfordern.