Gold und Silber sind nicht kaputt: Sie folgen nur Zinsen und Dollar
Gold und Silber fallen auf Jahrestiefs, weil der Dollar anzieht und Zinssorgen wachsen. Sparer sollten klären, warum sie Metalle halten, bevor sie den Kursrückgang nutzen.
Höhere Zinsen sollten Circles Reserveerträge steigern, doch der schrumpfende USDC-Umlauf zeigt: Die Aktie ist vor allem eine Wette auf die Akzeptanz von Stablecoins.
Paris und Berlin feilschen um die Spitze der EZB, doch es geht um die Frage, wie restriktiv sie bleibt. Sparer und Kreditnehmer sollten das als Zinssignal lesen.
Der Rutsch unter 70.000 US-Dollar folgt eher Renditen, Ölpreis und Zinserhöhungswetten der Fed als einem Zusammenbruch der Krypto-These. Bitcoin ist ein zinssensibler Risikowert, kein digitales Gold.
Goldman erwartet nun eine dritte Zinserhöhung im März 2027 und keine Senkung vor Dezember 2027. Was die Fed auch tut: Anleger sollten mit lange hohen Zinsen planen, nicht mit einer schnellen Wende.
Ein hoher Oktober-Verbraucherpreisindex macht aus einer Zinserhöhung um einen Viertelpunkt die Untergrenze der Debatte. Anleger sollten Anleihen und Wachstumswerte auf einen steileren Pfad testen.
Bei 4 % Inflation im Euroraum, getrieben von der Energie, preisen die Märkte eine Erhöhung im Dezember zu Recht ein. Klüger ist die Frage, ob es die letzte ist und was das für Ihr Geld bedeutet.
Der KI-Ausverkauf dreht sich um Cash-Burn, nicht um Notenbanken. Doch wer sich fürs Weiterbauen verschuldet, ist bei teurerem Geld am stärksten exponiert. Testen Sie Ihr Depot.
Eine Zinserhöhung um 0,25 Punkte macht Schlagzeilen, doch die wahre Rechnung zahlen die 2,3 Millionen britischen Haushalte, deren Festzins 2027 endet. Ein Zahlungspuffer lohnt sich jetzt.
Sieben Monatsrückgänge in Folge und eine wahrscheinlich fünfte Zinserhöhung der RBA zeigen: Zinskorrekturen sind real. Kreditnehmer überall sollten ihre eigenen Darlehen prüfen.
Ein Viertelprozentpunkt wirkt klein, doch bei einer energiegetriebenen Inflation von 3,5 % sollten britische Kreditnehmer und Sparer nicht auf eine rasche Wende warten.
Sparer in Deutschland erhalten so hohe Festgeld-Zinsen für lange Laufzeiten wie seit 2012 nicht mehr. Alles festzulegen wäre jedoch eine Wette auf den Zinsgipfel; besser ist eine Staffelung.
Die Märkte erwarten im Dezember eine weitere Zinserhöhung der Fed, doch zwei Notenbanker fordern schon mehr. Sparer sollten mit einem Plateau planen, das brechen kann.
Brent im unteren bis mittleren 110-Dollar-Bereich verleitet Anleger zum Einstieg in Energie. Das größere Risiko sehen wir in der Wirkung teurerer Kraftstoffe auf Inflation und Zinspfad.
Trotz Krieg, steigendem Ölpreis und sinkenden Renditen fiel Gold auf ein Jahrestief. Es handelt nach Zinserwartungen. Wer es als Versicherung kaufte, sollte prüfen, was er da besitzt.
Die EZB hat die Zinsen belassen, doch Panetta und Kocher sprechen offen über Erhöhungen, während die Inflation in Italien 5,4 % erreicht. Kreditnehmer und Sparer sollten umdenken.
Japans Notenbank beließ den Leitzins bei 1,25 %, hob aber ihre Inflationsprognose für 2027 an. Das ist die Anzahlung auf die nächste Erhöhung: Prüfen Sie Ihr Engagement in Yen-Krediten.
Von Manila bis Kiew erhöhen Notenbanken wegen der Inflation die Zinsen, und der Kursverfall des Peso zeigt das Risiko. Wer hohe lokale Renditen sucht, sollte das Wechselkursrisiko einrechnen.
Die Zinsen bleiben wohl bei 2,50 %, während die Renditen französischer Staatsanleihen so hoch liegen wie seit 2002 nicht mehr und die Inflation hoch bleibt. Sparer und Kreditnehmer sollten die Pause als Warnung verstehen.
Bei einer Inflationsrate von 3,7 % und nach der Zinserhöhung im September deutet die erwartete Pause der Fed auf einen restriktiven Kurs hin; wer auf Zinssenkungen setzt, liest das falsche Signal.
Der größte Staatsfonds der Welt verbuchte im Quartal einen Verlust von 29,7 Milliarden Dollar, weil Anleihen nachgaben. Für Sparer lautet die Lehre: Wofür Anleihen eigentlich da sind.
Silber fällt auf den tiefsten Stand seit fast einem Jahr, während Öl die Inflationssorgen neu anfacht. Edelmetalle reagieren auf Zinsen – wer anderes annahm, lernt das jetzt.
Mit einer höher als erwartet ausgefallenen Kerninflation, Öl als Unsicherheitsfaktor und Gold unter 4.000 $ prüft die Sitzung am 28. Oktober vor allem Warshs Glaubwürdigkeit.
Eine Zinspause in Frankfurt gilt als wahrscheinlich, doch steigende Anleiherenditen verschärfen die Finanzierungsbedingungen ohnehin. Sparer und Kreditnehmer sollten mit hohen Zinsen planen.
Die Aktienmärkte trotzen der traditionellen Weisheit: Sie sehen erhöhte Zinsen zunehmend nicht als Belastung, sondern als Nebeneffekt eines robusten Wirtschaftswachstums, was eine Neubewertung der Anlagestrategien erfordert.
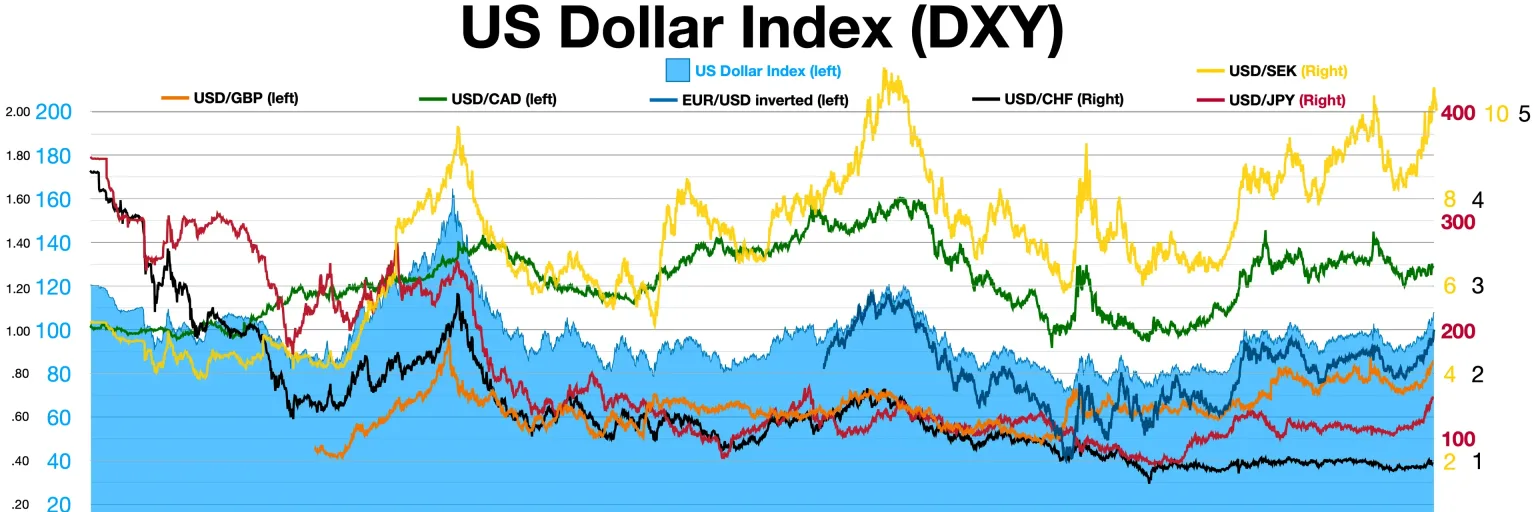
Der Anstieg des US-Dollars auf ein 18-Monats-Hoch spiegelt eine doppelte Erzählung wider: globale Unsicherheit treibt die Flucht in sichere Häfen und die Erwartung entscheidender Inflationsdaten, die weitere Maßnahmen der Federal Reserve festigen könnten.
Während die Europäische Zentralbank die Geldpolitik zur Bekämpfung der anhaltenden Inflation strafft, signalisiert ihr geplanter Digitaler-Euro-Pilot für 2027 eine vorausschauende Strategie, die sofortige wirtschaftliche Stabilität mit zukünftiger Finanzinnovation in Einklang bringt.
Die jüngste Zinserhöhung der Europäischen Zentralbank verändert die Finanzen der Haushalte grundlegend. Kredite werden teurer, während sich neue Möglichkeiten für Sparer ergeben, ihr Vermögen zu mehren.
Die Europäische Zentralbank steht vor einem komplexen Dilemma: Steigende langfristige Anleiherenditen drosseln das Wirtschaftswachstum, während anhaltend hohe Energiepreise die Inflation hartnäckig befeuern, was künftige politische Entscheidungen erschwert.
Trotz gegenteiliger traditioneller Indikatoren könnte ein robustes Unternehmensgewinnwachstum den anhaltend hohen Treasury-Renditen trotzen und den Aufwärtstrend des Aktienmarktes intakt halten.
Der stabile Einlagenzins der EZB hat den Wettbewerb unter Fintechs wie Trade Republic und Revolut angeheizt und hochverzinsliche Sparprodukte in den Vordergrund gerückt, was etablierte Banken zur Innovation zwingt, um Kundenabwanderung zu verhindern.
Die Hypothekenzinsen für 30-jährige Festzinsdarlehen sind über 7 % gestiegen, was auf einen angespannteren Wohnungsmarkt hindeutet, auf dem Erschwinglichkeit und strategische Kreditentscheidungen entscheidend sind.
Auf einem globalen Anleihemarkt im Abschwung bieten Italiens Staatsanleihen verführerische Renditen. Investoren müssen jedoch das Versprechen hoher Erträge gegen die beträchtliche Staatsverschuldung des Landes und den allgemeinen fiskalischen Druck der Eurozone abwägen.
Die kommenden Protokolle der Zentralbanken werden anhaltende Inflationssorgen aufzeigen. Doch Signale vom US-Arbeitsmarkt und finanzielle Spannungen in Frankreich deuten auf eine mögliche Zinspause hin, was die Marktunsicherheit verstärkt.
Der unerwartete Anstieg der Inflation in der Eurozone auf 3,8 % im September, angetrieben durch hohe Energiekosten, gefährdet die Stabilitätsziele der Europäischen Zentralbank und deutet auf eine möglicherweise längere Phase wirtschaftlicher Belastung hin.
Die jüngsten Zinserhöhungen der Federal Reserve sind mehr als nur Finanzschlagzeilen; sie sind eine tiefgreifende Wirtschaftskraft, die die US-Märkte umgestaltet, die Konsumausgaben dämpft und die Finanzen der Haushalte beeinflusst.