Il prezzo “nazionale” dell’elettricità in Italia lascia ancora il Paese esposto
Il PUN rende più semplice confrontare l’elettricità, ma l’ultimo rialzo trainato dal gas dimostra che un solo benchmark non cancella i rischi regionali, energetici e infrastrutturali.
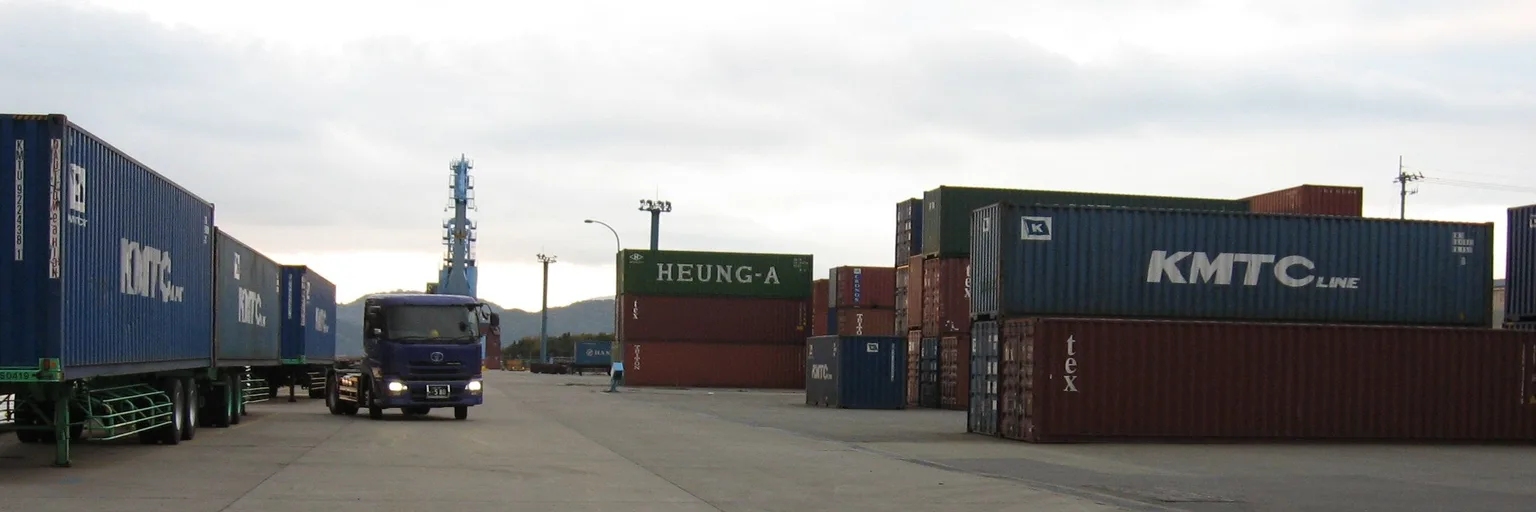
Foto: Umberto Salvagnin / Wikimedia Commons (CC BY 2.0)
Un unico prezzo dell’elettricità sembra una soluzione nazionale. Le ultime oscillazioni del PUN italiano dimostrano perché non lo sia. Il benchmark può semplificare il confronto tra fornitori, ma non rende il sistema elettrico altrettanto resiliente in ogni ora, regione o combinazione di fonti.
Le evidenze sono scomode. Nella settimana del 5 ottobre, il prezzo medio all’ingrosso dell’elettricità in Italia è aumentato del 7,8%, mentre è diminuito nella maggior parte degli altri principali mercati europei. Ha raggiunto 216,72 €/MWh nella settimana, il livello più alto tra i mercati analizzati da AleaSoft, e ha toccato 233,27 €/MWh il 6 ottobre. I dati di AleaSoft collegano il risultato all’aumento dei prezzi del gas e a un calo settimanale del 32% della produzione solare italiana.
Questo è il problema centrale nel definire il PUN “nazionale”: l’etichetta descrive un prezzo di riferimento, non garantisce che le forze che lo determinano siano nazionali, stabili o distribuite in modo uniforme.
Il PUN è nazionale nel nome, non nella vulnerabilità
I mercati all’ingrosso dell’elettricità non fissano il prezzo in base al costo medio di ogni impianto. Con il meccanismo del prezzo marginale, è la fonte di generazione più costosa necessaria a soddisfare la domanda a stabilire il prezzo di mercato. Spesso questa fonte è il gas, quindi un suo aumento può far salire anche il valore dell’elettricità prodotta da altre tecnologie.
Per questo il prezzo dell’elettricità in Italia può reagire a eventi che si verificano ben oltre i confini nazionali. Secondo Ember, finora nel 2026 il gas ha influenzato il prezzo dell’elettricità nell’89% delle ore italiane, contro il 15% in Spagna. Questa differenza dice più dell’esposizione strutturale che della lettura del PUN in una singola giornata.
Il benchmark è quindi utile come termometro, ma offre una diagnosi incompleta. Dice ai consumatori quanto sta chiedendo il mercato all’ingrosso; non spiega perché l’Italia sia più esposta rispetto a un Paese vicino né quanto rapidamente questa esposizione possa cambiare.
Il gas continua a fissare il prezzo, spesso senza farsi notare
I numeri recenti rendono evidente il rapporto. Nella settimana del 5 ottobre, i prezzi del gas sono aumentati a causa dei bassi livelli di stoccaggio europei e delle tensioni intorno allo Stretto di Hormuz. La produzione solare italiana è diminuita bruscamente, mentre quella eolica è aumentata. Il risultato non è stato un passaggio netto dai combustibili fossili alle rinnovabili, ma un sistema in cui una settimana negativa per il solare ha lasciato al gas un maggiore potere di determinazione dei prezzi.
È questa la vulnerabilità su cui dovrebbero concentrarsi investitori, imprese e famiglie. Un Paese può aumentare la capacità rinnovabile e continuare ad avere elettricità costosa se non dispone di sufficiente capacità di accumulo, reti di trasmissione, flessibilità della domanda o altri strumenti per coprire le ore in cui la generazione dipendente dal meteo è debole. A nostro avviso, il problema dell’Italia non è semplicemente che il PUN sia alto. È che il sistema dipende ancora troppo da un combustibile volatile quando le alternative pulite non sono disponibili esattamente nel momento in cui la domanda ne ha bisogno.
Il confronto di ottobre con la Spagna è particolarmente rivelatore. La minore influenza del gas in Spagna non significa che i suoi consumatori siano protetti da ogni shock. Dimostra però che i mercati elettrici possono diventare meno strettamente legati al gas quando migliorano il mix di generazione e la flessibilità del sistema. Un benchmark nazionale non può sostituire questa resilienza fisica.
Una bolletta più semplice può nascondere un sistema complesso
Per i clienti con contratti a prezzo variabile, lo shock dei prezzi all’ingrosso può trasferirsi rapidamente. Una spiegazione rivolta ai consumatori osserva che queste offerte generalmente combinano il PUN o il PSV con un margine del fornitore, il che significa che la componente energetica aumenta quando sale l’indice sottostante. Ciò non significa che tutte le bollette cambino allo stesso modo: costi fissi, condizioni contrattuali e profili di consumo restano importanti.
Ma il meccanismo di trasmissione di base è chiaro. Un benchmark pensato per semplificare il mercato può anche rendere più facile trasferire la volatilità. La famiglia vede un unico indice che cambia; dietro ci sono i mercati del gas, il meteo, i flussi transfrontalieri, le indisponibilità degli impianti e il rischio geopolitico.
È qui che le risposte politiche possono diventare fuorvianti. L’Italia ha raggiunto un accordo con l’Unione Europea su misure pensate per limitare l’impatto dei prezzi del gas sui costi dell’elettricità, come ha riportato Reuters il 16 ottobre. Misure di questo tipo possono attenuare il colpo nell’immediato, ma non devono essere confuse con una riduzione permanente dell’esposizione. Un tetto o un sussidio può spostare o ripartire il costo; non modifica automaticamente la dipendenza strutturale del mercato dal combustibile.
La vera soluzione è meno spettacolare di un nuovo acronimo
La tentazione politica è discutere del PUN in sé. Il dibattito è comprensibile, ma rischia di trattare il messaggero come se fosse la causa. Cambiare il benchmark può modificare il modo in cui i prezzi vengono presentati o distribuiti, lasciando però inalterate le stesse ore marginali dominate dal gas.
La risposta più duratura è infrastrutturale: più generazione rinnovabile, reti più solide, accumulo e domanda flessibile. La conclusione più ampia di Ember è che l’energia pulita, abbinata all’elettrificazione, può ridurre l’impatto degli shock improvvisi dei combustibili fossili. È un’argomentazione che riguarda la progettazione del sistema, non l’ottimismo dei consumatori.
Il nostro giudizio è semplice: il PUN è utile, ma definirlo nazionale non dovrebbe indurre nessuno a credere che l’Italia abbia un rischio energetico uniforme. Famiglie e imprese dovrebbero considerare i prezzi variabili legati all’ingrosso come un’esposizione al gas e alla volatilità dei mercati, non come un riflesso neutrale dei propri consumi. E i decisori politici dovrebbero misurare il successo non in base alla calma apparente del benchmark per un mese, ma alla frequenza molto più bassa con cui il gas fissa il prezzo dell’elettricità. Fino ad allora, il prezzo “unico” dell’Italia continuerà a esporre un Paese tutt’altro che uniforme.
Ancora nessun argomento: apri il primo.
Altri articoli
Il boom dell’export giapponese è reale, ma non abbastanza ampio da essere considerato affidabile
Un balzo dell’export del 16,7% sembra poderoso, ma chip e alcuni beni industriali potrebbero sostenere una ripresa esposta a un commercio più debole, ai dazi e a una domanda volatile di IA.
Il dibattito italiano sulla patrimoniale è in realtà una crisi di fiducia
L’Italia può giustificare una richiesta maggiore ai grandi patrimoni, ma una patrimoniale resterà un simbolo finché lo Stato non dimostrerà di saper usare meglio le entrate già disponibili.
La Triplice Minaccia del FMI: AI, Debito ed Energia Pronosticano un Futuro Precario
I recenti avvertimenti del Fondo Monetario Internazionale sul doppio taglio dell'AI, l'escalation del debito nazionale e i persistenti prezzi elevati dell'energia evidenziano un'economia globale in bilico su una stabilità precaria.
La donazione della Mongolia: un indicatore del riassetto economico globale
Il passaggio della Mongolia da grande beneficiario di aiuti della Banca Mondiale a donatore per le nazioni più povere segnala un profondo cambiamento nelle dinamiche di potere economico e nei paradigmi di sviluppo globali.