Oro e argento non sono rotti: seguono solo tassi e dollaro
Oro e argento toccano i minimi da un anno con il dollaro più saldo e i timori sui tassi. Prima di comprare il ribasso, chi risparmia dovrebbe chiedersi perché possiede metalli.
Le banche centrali segnalano il rischio di valutazione dell'IA nella settimana dei conti Nvidia. Il modo sensato di leggerlo è guardare quanto del portafoglio dipende da un solo tema, non vendere tutto.
Dopo una settimana difficile per i titoli dell'IA, il denaro si sposta verso le aziende che fanno utili oggi. Ci sembra sensato, ma non è un via libera alla crescita trainata dai prezzi.
Il calo sotto i 70.000 $ segue rendimenti, petrolio e scommesse su rialzi della Fed più che un crollo della tesi cripto: tratta bitcoin come asset rischioso sensibile ai tassi, non come oro digitale.
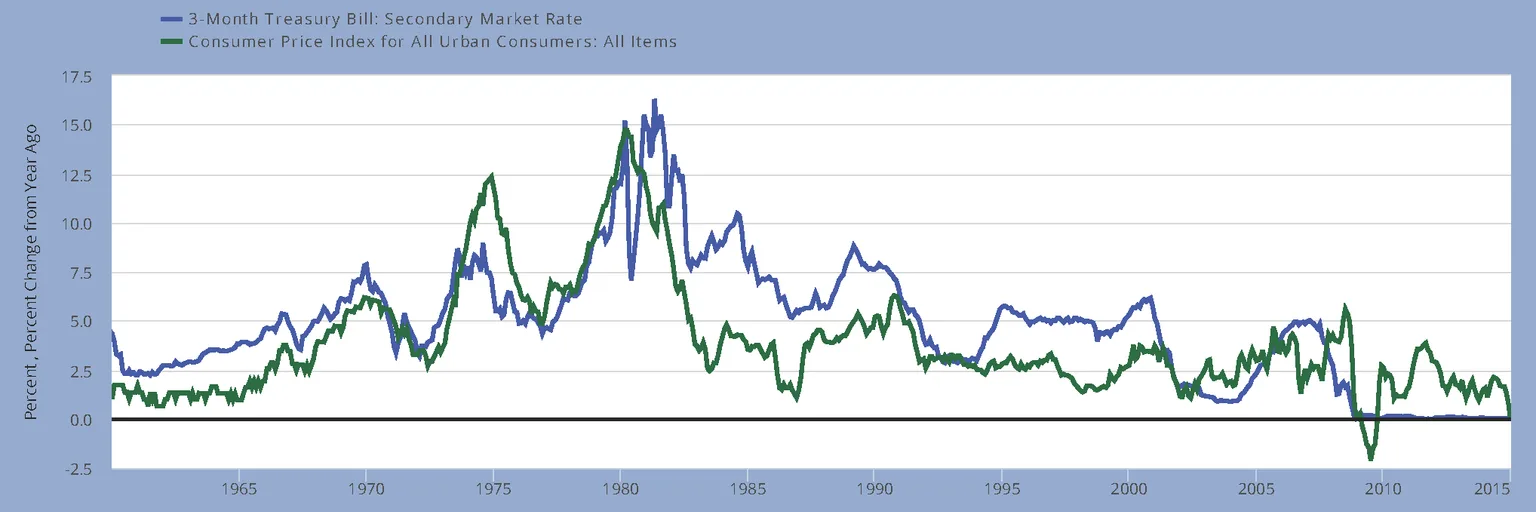
Goldman prevede ora un terzo rialzo a marzo 2027 e nessun taglio prima di dicembre 2027. Qualunque cosa faccia la Fed, conviene pianificare tassi alti a lungo, non una svolta rapida.
Un CPI di ottobre più caldo del previsto rende il rialzo di un quarto di punto il minimo del dibattito. Gli investitori dovrebbero testare obbligazioni e titoli di crescita su un percorso più ripido.
Con interessi USA oltre i mille miliardi di dollari, i segnali contrastanti della Fed hanno forse meno a che fare con la confusione e più con la gestione del debito. Se risparmi, organizzati.
I mercati si aspettano un altro rialzo della Fed a dicembre, ma due esponenti ne chiedono già di più: chi risparmia deve prepararsi a un plateau che può spezzarsi.
Tra guerra, petrolio in rialzo e rendimenti in calo, l'oro ha comunque toccato il minimo da un anno. Segue le attese sui tassi: chi l'ha comprato come assicurazione controlli che cosa possiede.
La banca centrale giapponese ha lasciato i tassi all'1,25%, ma ha alzato le stime d'inflazione 2027. È la caparra del prossimo rialzo: controlla la tua esposizione alla leva in yen a basso costo.
Da Manila a Kiev le banche centrali alzano i tassi per l'inflazione, e il crollo del peso mostra il rischio. Chi cerca alti rendimenti locali deve includere il cambio nel calcolo.
Fed dura, titoli tecnologici in bilico e prezzo inchiodato vicino a 80.000 dollari: il bitcoin si comporta da asset rischioso ad alto beta, e va dimensionato così, non come copertura.
Il debito federale ha raggiunto la dimensione dell'economia americana. Il rischio non è un giorno di crollo, ma rendimenti a lungo termine vicini al 5% che rendono più caro il credito per tutti.
La crescita Usa ha toccato il 3,4% mentre l'indicatore d'inflazione preferito dalla Fed accelerava. Il dibattito non è più quando arriveranno i tagli, ma se serva un altro rialzo.
I tassi dovrebbero restare al 2,50% mentre i rendimenti francesi toccano il massimo dal 2002 e l'inflazione resta alta. Risparmiatori e chi ha un mutuo devono leggere la pausa come un avvertimento.
Ridurre i voti sui tassi a sette nel 2027 e a sei nel 2028 non calmerà i mercati. Meno date di decisione probabilmente significa che ognuna pesa di più: gli investitori devono prepararsi.
La Banca del Canada porta il tasso al 2,5% per uno shock petrolifero che non è solo locale: chi ha debiti altrove non dia per scontato un ritorno rapido dei tagli.
Chi risparmia viene finalmente pagato per aspettare, ma un decennale oltre il 5% può pesare su valutazioni azionarie e mutui. Buon momento per rivedere il mix di obbligazioni e azioni.
I mercati scontano oggi un nulla di fatto, ma petrolio, inflazione ostinata e un probabile rialzo a dicembre invitano a vedere la pausa come un respiro, non come un segnale per rilassarsi.
Per la prima volta dalla Seconda guerra mondiale le azioni superano la casa come motore della ricchezza Usa. Per noi è meno un trionfo che un rischio di concentrazione, distribuito in modo ineguale.
Con l'inflazione al 3,7% e un rialzo a settembre alle spalle, la pausa attesa della Fed segnala un orientamento restrittivo, e chi scommette sui tagli legge il segnale sbagliato.
Le azioni valgono il 48,2% degli asset finanziari degli americani, sopra il picco della bolla dot-com. I rialzi fanno piacere, ma questa concentrazione va verificata sul tuo orizzonte.
Il più grande fondo sovrano al mondo ha registrato una perdita trimestrale di 29,7 miliardi di dollari per il calo dei bond, e la lezione per i risparmiatori riguarda la loro vera funzione.
Con l'inflazione core sopra le attese, il petrolio come fattore di incertezza e l'oro sotto i 4.000 $, la riunione del 28 ottobre mette alla prova la credibilità di Warsh.
L'oro è sceso ai minimi di due mesi perché l'inflazione spinta dal petrolio alimenta le scommesse su rialzi dei tassi. Il ruolo di bene rifugio regge; comprare il calo sarebbe la lezione sbagliata.
Sono finiti i giorni in cui Bitcoin operava in un silo; la sua recente performance illustra vividamente la sua profonda integrazione con i mercati obbligazionari statunitensi e le tendenze inflazionistiche.
I mercati azionari sfidano la saggezza tradizionale, vedendo i tassi d'interesse elevati non come un freno, ma come un sottoprodotto di una crescita economica robusta, richiedendo una rivalutazione degli approcci d'investimento.
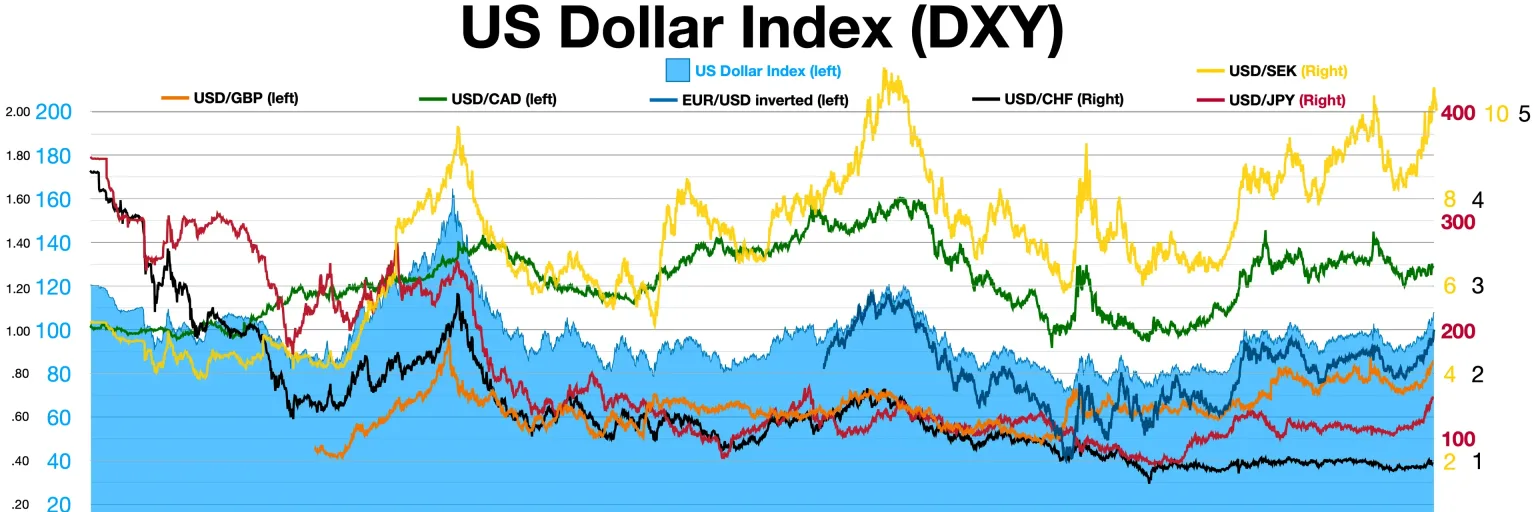
L'impennata del dollaro USA ai massimi da 18 mesi riflette una duplice narrazione: l'inquietudine globale che spinge verso beni rifugio e l'attesa di dati sull'inflazione cruciali che potrebbero consolidare ulteriori azioni della Federal Reserve.
I dati sull'inflazione di agosto, in particolare l'aumento dei prezzi del petrolio e le persistenti pressioni al rialzo, hanno consolidato la decisione della Federal Reserve di aumentare i tassi a settembre, influenzando oro, dollaro e Bitcoin.
I recenti cali del mercato azionario e l'aumento dei rendimenti obbligazionari segnalano un complesso braccio di ferro per gli investitori. Con l'inflazione persistente e la crescita economica incerta, un approccio diversificato è più cruciale che mai.
I tassi dei mutui per i prestiti fissi a 30 anni hanno superato il 7%, segnalando un mercato immobiliare più rigido dove l'accessibilità economica è fondamentale e le decisioni strategiche di prestito sono cruciali.
I prossimi verbali delle banche centrali riveleranno probabilmente continue preoccupazioni per l'inflazione, ma recenti segnali dal mercato del lavoro statunitense e le tensioni finanziarie francesi suggeriscono una potenziale pausa nei rialzi dei tassi, iniettando incertezza nel mercato.
I recenti aumenti dei tassi di interesse da parte della Federal Reserve sono più che semplici titoli finanziari; sono una profonda forza economica che sta rimodellando i mercati statunitensi, frenando la spesa dei consumatori e influenzando le finanze delle famiglie.