La domanda sulla Fed a dicembre non è più se, ma di quanto
Un CPI di ottobre più caldo del previsto rende il rialzo di un quarto di punto il minimo del dibattito. Gli investitori dovrebbero testare obbligazioni e titoli di crescita su un percorso più ripido.
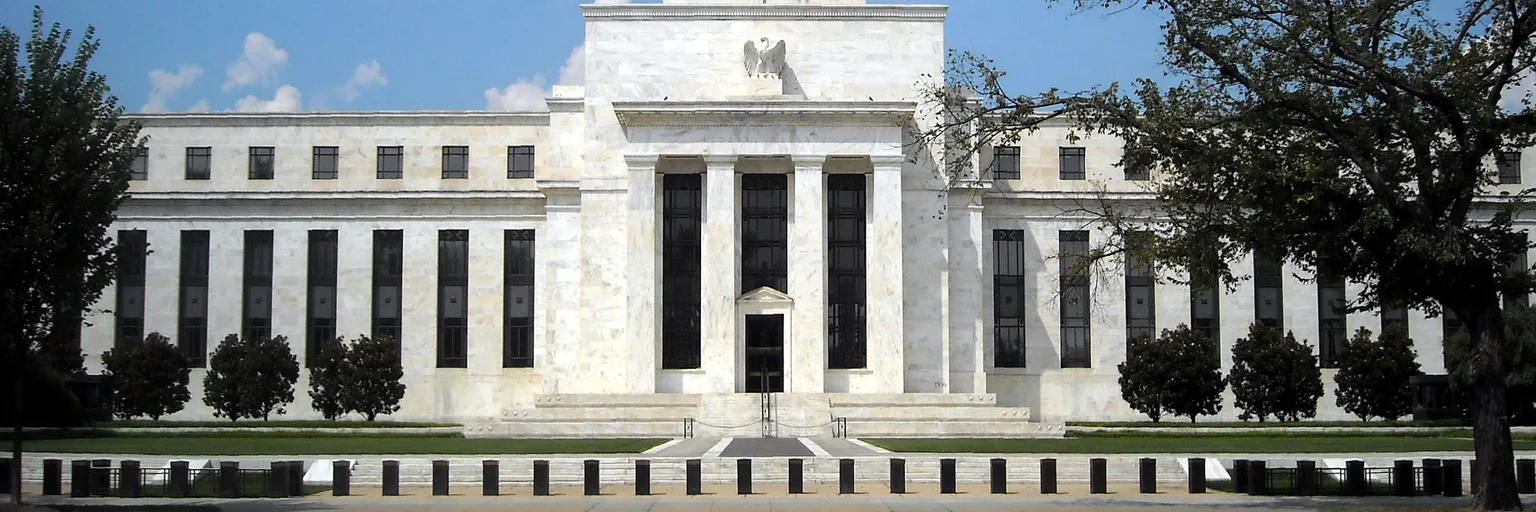
Foto: AgnosticPreachersKid / Wikimedia Commons (CC BY-SA 3.0)
Fino a questa settimana, a Wall Street si discuteva se la Federal Reserve avrebbe alzato di nuovo i tassi a dicembre. Dopo martedì, quella discussione sembra quasi ingenua. La vera domanda ora è quanto sarà ampia la mossa, e questo cambia il modo in cui un investitore prudente dovrebbe pensare al rischio.
Ecco cos’è successo. Il Bureau of Labor Statistics ha comunicato che i prezzi al consumo sono saliti dello 0,4% a ottobre, meno dello 0,6% di settembre ma sopra lo 0,3% atteso dagli economisti. I prezzi core, che escludono alimentari ed energia, sono saliti dello 0,3% per il terzo mese consecutivo, contro una previsione dello 0,2%. Poche ore prima, il governatore Christopher Waller aveva detto che una lettura core dello 0,3% o superiore lo avrebbe spinto a valutare un rialzo di 50 punti base l’8 e 9 dicembre. Come ha riportato Reuters, il dato ha centrato esattamente la sua soglia.
Il quarto di punto è ora il minimo del dibattito
Siamo precisi su cosa è deciso e cosa no. Un rialzo maggiore è la proposta di un governatore, non una decisione della Fed. I prezzi dei future citati da Kitco davano un quarto di punto intorno all’88% e mezzo punto intorno al 12%, e la CBS ha citato il FedWatch del CME con 85% e 15%. Lo scenario base del mercato resta quindi di 25 punti base.
Ma pensiamo che queste probabilità possano sottostimare la direzione di marcia. La presidente della Fed di Dallas, Lorie Logan, ha detto di ritenere che la Fed debba alzare di almeno mezzo punto prima di fermarsi, e ha definito troppo basso l’attuale intervallo 3,75%-4,00%. Tom Barkin, di Richmond, è stato più cauto, ma è una sola voce contro un comitato che già a ottobre aveva due dissenzienti favorevoli a un rialzo. Quando i falchi indicano soglie e i dati ci cadono sopra, l’onere della prova passa, a nostro avviso, a chi sostiene la mossa più piccola. L’argomento di credibilità di Waller è il più tagliente: se l’inflazione si sta allargando, un passo timido rischia di richiederne altri in seguito.
E sembra proprio allargarsi. Assistenza sanitaria, assicurazioni auto, tempo libero e arredamento hanno spinto in alto il dato core. Conta più del dato complessivo, perché l’energia può calare mentre la pressione core resta. Il petrolio in calo non è bastato a raffreddare il resto del paniere.
Il mercato obbligazionario ha già spostato i paletti
La reazione ha detto tutto. Il rendimento a due anni è salito di circa 18 punti base in una seduta, fino a circa il 4,725%, e quello a 10 anni ha brevemente superato il 5,00%. Oro e argento hanno ceduto mentre il dollaro si rafforzava. Reuters ha osservato che il rialzo del due anni è stato il maggiore dall’inizio di aprile 2025.
Questo è il punto su cui insisteremmo. Un rendimento a due anni vicino al 4,725% contro un tasso di riferimento del 3,75%-4,00% suggerisce che il mercato sconti già un percorso ben oltre un solo passo a dicembre. I dati sull’occupazione vanno nella stessa direzione: 165.000 nuovi occupati contro circa 65.000 attesi, e disoccupazione scesa al 4,1%. Un mercato del lavoro solido toglie il consueto cuscinetto che permette alla Fed di procedere lentamente.
Cosa farne (e cosa no)
Questa non è una raccomandazione di comprare o vendere alcunché. È un invito a porsi una domanda migliore. Sospettiamo che molti investitori testino il portafoglio con lo scenario «e se la Fed alzasse ancora di 25 punti base?». Il test più utile è «e se alzasse di 50 e poi ancora a gennaio?». TD Securities, secondo FXStreet, vede un rischio maggiore di un altro rialzo a gennaio 2027.
Tre cose meritano di essere verificate, a nostro avviso. Primo, la duration: se hai obbligazioni a lunga scadenza o fondi obbligazionari, quanto perderebbero se i rendimenti salissero di un altro punto intero? Secondo, l’esposizione alla crescita: i titoli valutati sugli utili di un futuro lontano sono i più sensibili a tassi di sconto più alti, e i tecnologici erano già volatili. Terzo, l’indebitamento: tutto ciò che è a tasso variabile, dalle linee di credito ai mutui variabili, diventa più caro su un percorso più ripido.
I contrappesi sono reali. I dati sono irregolari: i tassi annuali di ottobre non sono stati pubblicati a causa dello shutdown dell’anno scorso, quindi le cifre mensili pesano di più e contengono più rumore. I prossimi appuntamenti sono i prezzi alla produzione il 13 novembre, il PCE il 25 novembre e il CPI di novembre il 10 dicembre, subito dopo la riunione.
Il nostro verdetto: considera 25 punti base il minimo, non la previsione. Se la Fed farà solo questo, essere preparati non ti sarà costato nulla. Se andrà oltre, gli investitori che l’avranno modellato in anticipo non saranno costretti a reagire a un mercato obbligazionario che si è già mosso.
Ancora nessun argomento: apri il primo.
Altri articoli
Giù le mani dalla BCE: la moneta politicizzata è una tassa sui risparmiatori
Le pressioni sulla BCE sembrano un modo per finanziare i governi a basso costo, ma crediamo che il conto ricada su risparmiatori e debitori, con un premio più alto per il rischio inflazione.

L'accordo sulla successione alla BCE è un segnale sui tassi, non teatro bruxellese
Parigi e Berlino trattano su chi guiderà la BCE, ma la vera scommessa è quanto resterà rigida. Risparmiatori e chi ha debiti dovrebbero leggerlo come un segnale sui tassi.

Il rialzo della BCE a dicembre è lo scenario base, e chi risparmia dovrebbe prepararsi
Con l'inflazione dell'Eurozona al 4% per colpa dell'energia, i mercati fanno bene a prezzare un rialzo a dicembre. La domanda più utile è se sarà l'ultimo e cosa significa per i tuoi soldi.

Warsh non sceglie tra falco e colomba: tiene d'occhio il conto degli interessi
Con interessi USA oltre i mille miliardi di dollari, i segnali contrastanti della Fed hanno forse meno a che fare con la confusione e più con la gestione del debito. Se risparmi, organizzati.