Il rialzo della BCE a dicembre è lo scenario base, e chi risparmia dovrebbe prepararsi
Con l'inflazione dell'Eurozona al 4% per colpa dell'energia, i mercati fanno bene a prezzare un rialzo a dicembre. La domanda più utile è se sarà l'ultimo e cosa significa per i tuoi soldi.
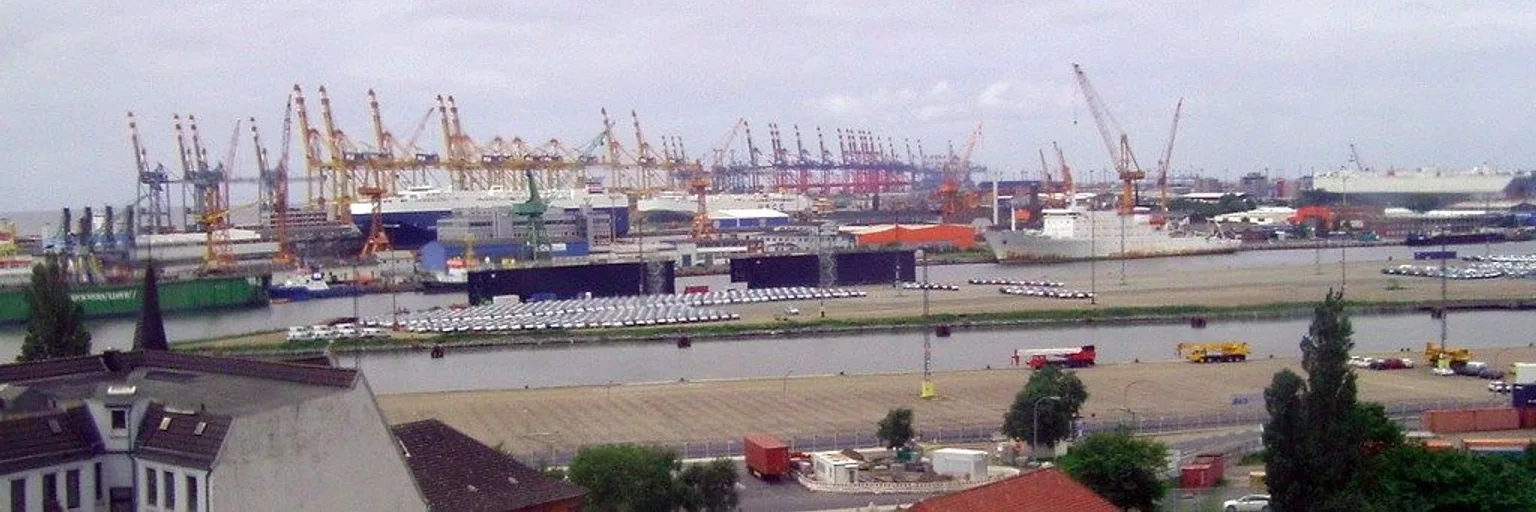
Foto: DXR / Wikimedia Commons (CC BY-SA 4.0)
Una banca centrale che ha appena lasciato fermi i tassi sta davvero per alzarli? Sì, e la sorpresa sarebbe il contrario. Una settimana dopo che la Banca centrale europea ha lasciato i tassi invariati, i dati fanno sembrare la pausa un rinvio più che un ripensamento.
La stima flash di Eurostat ha collocato l'inflazione dell'Eurozona al 4,0% a ottobre, contro il 3,8% di settembre, il dato più alto da settembre 2023, secondo la Tagesschau. La colpa è dell'energia: i prezzi sono saliti del 20,8% su base annua, contro il 18,9% di un mese prima. L'inflazione di fondo, che esclude energia e alimentari, è rimasta al 2,5%. Il tasso sui depositi della BCE è al 2,5%, dopo i rialzi di giugno e settembre, come ricorda WirtschaftsWoche.
I segnali puntano tutti nella stessa direzione, e li manda la banca centrale
I mercati non stanno tirando a indovinare. Il presidente della Bundesbank, Joachim Nagel, ha detto che un rialzo a dicembre è "aus heutiger Sicht sehr wahrscheinlich notwendig" (allo stato attuale, molto probabilmente necessario). Ha aggiunto che le prospettive sull'inflazione sono peggiorate. Gli analisti di ING leggono i dati nello stesso modo, riferisce The Epoch Times. La stessa BCE ha dichiarato la scorsa settimana che l'entità e la durata dello shock energetico spingeranno probabilmente l'inflazione al rialzo e la crescita al ribasso.
Per noi questo chiude la questione dello scenario base. Le banche centrali raramente lasciano che un membro del consiglio si esprima in modo così esplicito se il percorso non è in gran parte deciso. La pausa della riunione di ottobre sembra pazienza, giustificata dalle poche prove di pressioni salariali, non un verdetto sul lavoro concluso.
Il vero dibattito riguarda l'ultimo rialzo, non il prossimo
L'obiezione è corretta: l'inflazione di fondo è stabile. Ulrike Kastens di DWS la definisce una buona notizia per la BCE e osserva che un allargamento del trend sottostante non è ancora visibile. Se lo shock energetico si attenua da solo, perché restringere la politica monetaria con un'economia che rallenta?
Perché il rischio è asimmetrico. La stessa Kastens avverte che più i prezzi dell'energia restano alti, maggiore è il rischio di effetti di secondo impatto, cioè di salari e prezzi che si inseguono. Kamil Kovar di Moody's Analytics dice che il quadro "non appare più molto benigno" e definisce il dato di fondo di ottobre "un'altra lettura moderatamente calda". Un rialzo di 25 punti base è, a nostro avviso, un'assicurazione economica contro questo scenario. Non alzare e sbagliarsi costerebbe probabilmente molto di più.
Detto questo, non estrapoleremmo. Jack Allen-Reynolds di Capital Economics si aspetta un rialzo a dicembre, ma sospetta che chiuderà il ciclo di restrizione. Stephanie Schoenwald di KfW non vede un allentamento sensibile delle pressioni sui prezzi prima del secondo trimestre del 2027, quando entreranno in gioco gli effetti base dell'energia. Sono previsioni, e il conflitto con l'Iran che spinge i prezzi dell'energia è irrisolto: potrebbero facilmente rivelarsi sbagliate. La nostra lettura: un altro rialzo è probabile, una lunga campagna no, e chi giura di avere certezze sul 2027 sta vendendo qualcosa.
Cosa dovrebbero fare risparmiatori e chi ha un debito
Questa non è una consulenza personale, e regole e prodotti cambiano da paese a paese. Ma la logica è semplice.
Chi ha un debito a tasso variabile dovrebbe dare per scontato che il costo salga a dicembre, invece di aspettare una pausa. Se un aumento della rata di un quarto di punto ti farebbe male, conviene valutare ora la fissazione del tasso o la riduzione del capitale residuo, e non dopo l'annuncio.
I risparmiatori dovrebbero evitare due errori. Il primo è festeggiare tassi sui depositi più alti senza confrontarli con l'inflazione: con i prezzi in crescita del 4%, un tasso ufficiale del 2,5% lascia comunque la liquidità a perdere potere d'acquisto in termini reali. Il secondo è bloccare tutto su lunghe scadenze a tasso fisso presumendo che i tassi continueranno a salire, quando almeno alcuni previsori ritengono il ciclo quasi concluso. Scaglionare le scadenze è una copertura sensata contro un errore in entrambe le direzioni.
Il verdetto: il rialzo di dicembre è lo scenario base e i mercati fanno bene a prezzarlo. L'ipotesi più pigra, che una pausa significhi sollievo in arrivo, è quella da abbandonare. Preparati a un tasso leggermente più alto, resta flessibile oltre quel punto e tieni d'occhio i dati su prezzi dell'energia e salari, perché saranno loro, e non il titolo, a decidere cosa verrà dopo.
Ancora nessun argomento: apri il primo.
Altri articoli
Warsh non sceglie tra falco e colomba: tiene d'occhio il conto degli interessi
Con interessi USA oltre i mille miliardi di dollari, i segnali contrastanti della Fed hanno forse meno a che fare con la confusione e più con la gestione del debito. Se risparmi, organizzati.
Il 15% sui premi degli statali in Italia è un sollievo, ma piccolo
Il disegno di legge di bilancio conferma per il 2027 l'aliquota del 15% su premi e indennità dei dipendenti pubblici. Per alcuni sono soldi veri, ma pochi: controlla la busta paga.
Il rialzo atteso della Bank of England è un monito: pianifica con tassi più alti
Un quarto di punto sembra poco, ma con l'inflazione al 3,5 % trainata dall'energia, chi ha debiti o risparmi nel Regno Unito deve smettere di aspettare un'inversione rapida.
La crisi delle fabbriche cinesi è uno stress test per il tuo portafoglio
Il debole PMI cinese di ottobre conta meno come titolo allarmante e più come spunto per capire quanta parte del tuo portafoglio dipende in silenzio dalla domanda cinese, prima di agire.