A corda bamba do BCE: subida de rendimentos pode forçar pausa no QT
A ousada previsão do Morgan Stanley sugere que o aumento dos rendimentos dos títulos da Eurozona pode compelir o BCE a pausar seu aperto quantitativo, levantando questões críticas sobre o equilíbrio entre controle da inflação e estabilidade econômica.
Foto: Maslmaslmasl / Wikimedia Commons (CC BY-SA 4.0)
O Banco Central Europeu (BCE) encontra-se em um ponto crucial, lidando com um cenário econômico complexo onde cada movimento é escrutinado por seu impacto na inflação e no crescimento. Uma recente sugestão do Morgan Stanley de que o aumento dos rendimentos dos títulos da Eurozona poderia forçar o BCE a pausar seu programa de aperto quantitativo (QT) não é meramente uma previsão de analista; é um lembrete contundente do delicado equilíbrio que os bancos centrais precisam manter em tempos turbulentos. Este cenário apresenta um desafio crítico ao compromisso declarado do BCE de normalizar seu balanço patrimonial e levanta a questão se seu caminho atual é sustentável sem sufocar inadvertidamente a economia.
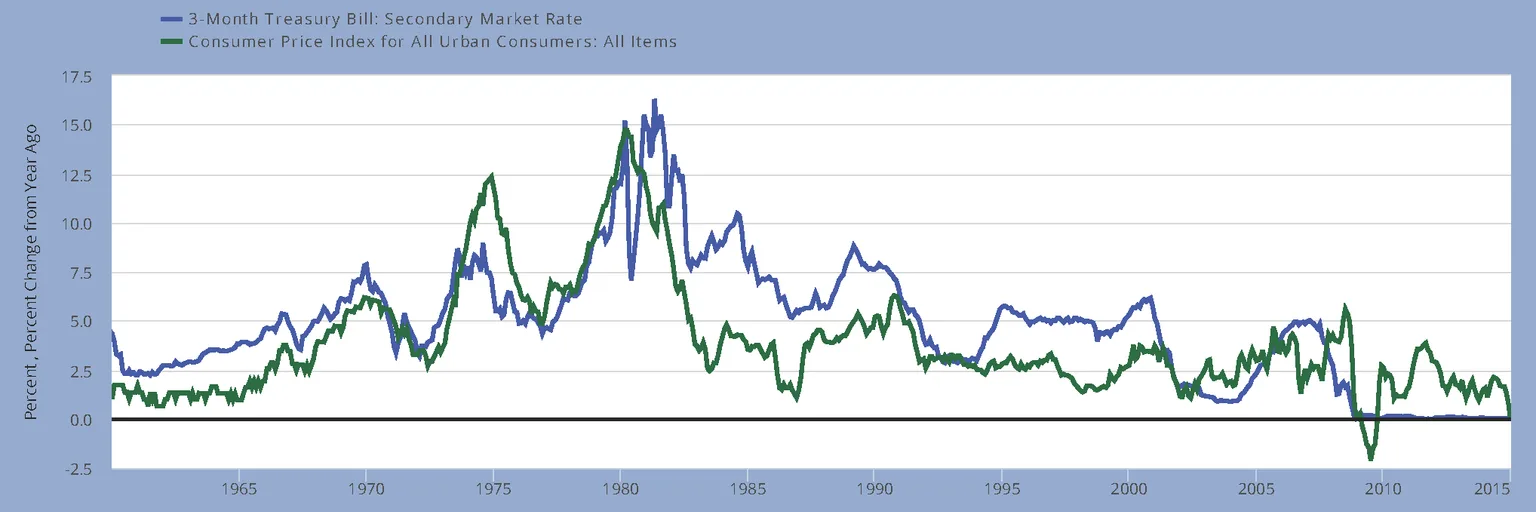
Nos últimos meses, as taxas de juros de longo prazo dispararam nas economias avançadas, incluindo as da Europa. Essa ascensão foi alimentada por uma confluência de fatores, desde as expectativas de inflação persistente até as preocupações com a deterioração das finanças públicas em nações-chave como Alemanha e França, e o aumento da dívida privada para investimentos em áreas como inteligência artificial. Essa pressão se traduziu em spreads mais amplos entre títulos do governo do núcleo e da periferia, com a França sendo notavelmente tratada pelos mercados como parte da periferia. Apenas no mês passado, em 10 de setembro de 2026, o BCE elevou suas taxas de juros básicas em 25 pontos-base, elevando a taxa de facilidade de depósito para 2,50%, ao alertar que as pressões inflacionárias decorrentes do conflito no Oriente Médio não deveriam diminuir tão cedo, projetando a inflação principal em 3,0% para 2026.
A Verdade Incômoda Sobre o Aperto
O Aperto Quantitativo, iniciado pelo BCE em março de 2023, foi projetado para reduzir o balanço patrimonial do banco central, não reinvestindo os pagamentos de principal de títulos do governo que vencem. A lógica é direta: ao reduzir suas participações em títulos, o BCE visa apertar as condições financeiras e trazer a inflação de volta à sua meta de 2%. No entanto, essa política enfrenta um escrutínio crescente. Um ex-membro do Conselho Executivo do BCE, Lorenzo Bini Smaghi, que agora preside o Société Générale, defendeu fortemente já em 3 de outubro de 2026, que o BCE deve pausar seu programa de QT. Seu raciocínio é convincente: permitir que as participações em títulos do BCE vençam força os investidores privados a absorver uma parcela maior da nova oferta de títulos do governo, precisamente quando as taxas de juros de longo prazo já estão sob pressão de alta. Este mecanismo, em nossa opinião, cria um ciclo de auto-reforço que exacerba o estresse do mercado e empurra os rendimentos ainda mais para cima.
Os rendimentos crescentes não são apenas métricas financeiras abstratas; eles impactam diretamente as finanças públicas e a economia real. Custos de empréstimo mais altos sobrecarregam os governos e podem desacelerar setores sensíveis às condições de financiamento, como o mercado imobiliário. Observamos que a confiança do consumidor já começou a cair tanto na Europa quanto nos EUA, sinalizando potenciais ventos contrários para o consumo das famílias. A
Ainda não há temas: abra o primeiro.
Mais matérias
Recompra de Ações da Amundi: Uma Aposta Ousada em Meio à Incerteza
A conclusão do programa de recompra de ações de €500 milhões da Amundi sinaliza forte confiança interna e um compromisso com o valor para os acionistas que ressoa na economia global atual.
Juros Altos, Crescimento Robusto: Uma Mudança de Paradigma na Lógica de Mercado
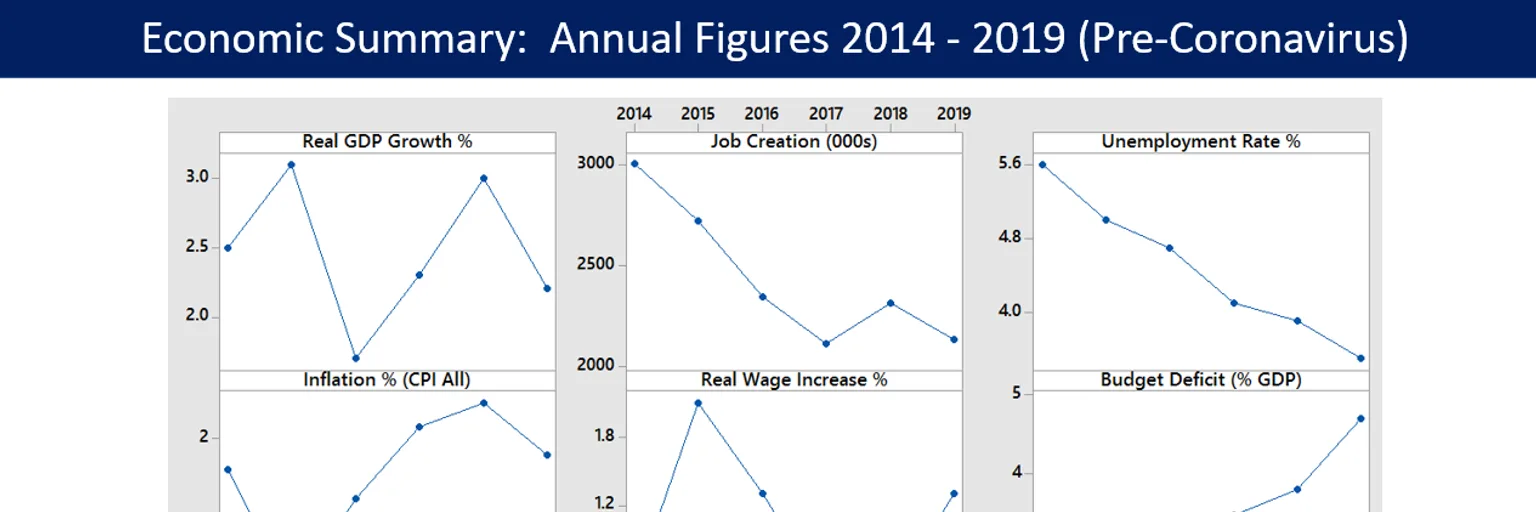
Os mercados de ações estão desafiando a sabedoria tradicional, vendo as taxas de juros elevadas não como um empecilho, mas como um subproduto do crescimento econômico robusto, exigindo uma reavaliação das abordagens de investimento.
Ascensão do Dólar: Busca por Segurança ou Arauto da Inflação?
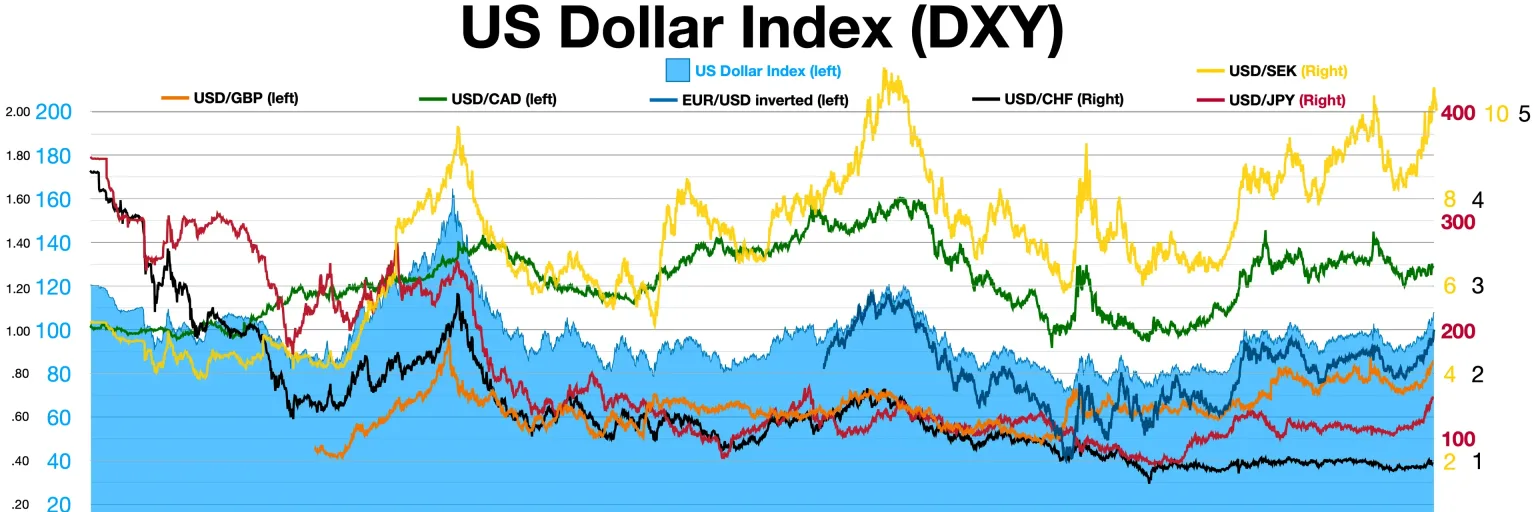
A alta do dólar americano para o maior nível em 18 meses reflete uma dupla narrativa de apreensão global impulsionando a busca por segurança e a antecipação de dados cruciais de inflação que podem consolidar novas ações do Federal Reserve.
A Influência da Inflação: Por Que o Aumento de Juros do Fed em Setembro Era Inevitável
Dados de inflação de agosto, com preços de petróleo em alta e pressões de núcleo persistentes, consolidaram a decisão do Federal Reserve de elevar as taxas em setembro, impactando ouro, dólar e Bitcoin.