La Corda Tesa della BCE: I Rendimenti Potrebbero Imporre una Pausa al QT
La previsione di Morgan Stanley suggerisce che l'escalation dei rendimenti obbligazionari dell'Eurozona potrebbe costringere la BCE a mettere in pausa il suo quantitative tightening, sollevando interrogativi cruciali sull'equilibrio tra controllo dell'inflazione e stabilità economica.
Foto: Maslmaslmasl / Wikimedia Commons (CC BY-SA 4.0)
La Banca Centrale Europea si trova a un bivio cruciale, alle prese con un panorama economico complesso in cui ogni sua mossa è esaminata attentamente per il suo impatto sia sull'inflazione che sulla crescita. Un recente suggerimento di Morgan Stanley, secondo cui l'aumento dei rendimenti obbligazionari dell'Eurozona potrebbe costringere la BCE a mettere in pausa il suo programma di quantitative tightening (QT), non è solo la previsione di un analista; è un duro promemoria del delicato equilibrio che le banche centrali devono mantenere in tempi turbolenti. Questo scenario presenta una sfida critica all'impegno dichiarato della BCE di normalizzare il proprio bilancio e solleva la questione se il suo attuale percorso sia sostenibile senza soffocare inavvertitamente l'economia.
Negli ultimi mesi, i tassi di interesse a lungo termine sono aumentati in tutte le economie avanzate, comprese quelle europee. Questa ascesa è stata alimentata da una confluenza di fattori, dalle aspettative di inflazione persistente alle preoccupazioni per il deterioramento delle finanze pubbliche in nazioni chiave come Germania e Francia, e dall'aumento del debito privato per investimenti in settori come l'intelligenza artificiale. Questa pressione si è tradotta in spread più ampi tra i titoli di stato core e periferici, con la Francia in particolare trattata dai mercati come parte della periferia. Proprio il mese scorso, il 10 settembre 2026, la BCE ha aumentato i suoi tassi di interesse chiave di 25 punti base, portando il tasso sui depositi al 2,50%, avvertendo che le pressioni inflazionistiche derivanti dal conflitto in Medio Oriente non avrebbero dovuto diminuire presto, e prevedendo un'inflazione complessiva del 3,0% per il 2026.
La Scomoda Verità sul Tightening
Il Quantitative Tightening, avviato dalla BCE nel marzo 2023, è progettato per ridurre il bilancio della banca centrale non reinvestendo i pagamenti del capitale dei titoli di stato in scadenza. La logica è semplice: riducendo le sue partecipazioni obbligazionarie, la BCE mira a inasprire le condizioni finanziarie e a riportare l'inflazione al suo obiettivo del 2%. Tuttavia, questa politica è sottoposta a un crescente scrutinio. Un ex membro del Comitato esecutivo della BCE, Lorenzo Bini Smaghi, che ora presiede Société Générale, ha sostenuto con forza già dal 3 ottobre 2026, che la BCE debba mettere in pausa il suo programma di QT. Il suo ragionamento è convincente: permettere ai titoli obbligazionari della BCE di scadere costringe gli investitori privati ad assorbire una quota maggiore della nuova offerta di titoli di stato, proprio quando i tassi di interesse a lungo termine sono già sotto pressione al rialzo. Questo meccanismo, a nostro avviso, crea un ciclo auto-rinforzante che esacerba lo stress del mercato e spinge i rendimenti ancora più in alto.
L'aumento dei rendimenti non è solo una metrica finanziaria astratta; ha un impatto diretto sulle finanze pubbliche e sull'economia reale. Costi di indebitamento più elevati gravano sui governi e possono rallentare i settori sensibili alle condizioni di finanziamento, come il mercato immobiliare. Osserviamo che la fiducia dei consumatori ha già iniziato a diminuire sia in Europa che negli Stati Uniti, segnalando potenziali difficoltà per i consumi delle famiglie. Il
Ancora nessun argomento: apri il primo.
Altri articoli
Il riacquisto di azioni di Amundi: un segnale forte in un mercato incerto
Il completamento del programma di riacquisto di azioni proprie da 500 milioni di euro di Amundi segnala una forte fiducia interna e un impegno verso il valore per gli azionisti che risuona nell'attuale economia globale in evoluzione.
Tassi Alti, Crescita Robusta: Un Cambio di Paradigma nella Logica di Mercato
I mercati azionari sfidano la saggezza tradizionale, vedendo i tassi d'interesse elevati non come un freno, ma come un sottoprodotto di una crescita economica robusta, richiedendo una rivalutazione degli approcci d'investimento.
L'ascesa del dollaro: porto sicuro o presagio d'inflazione?
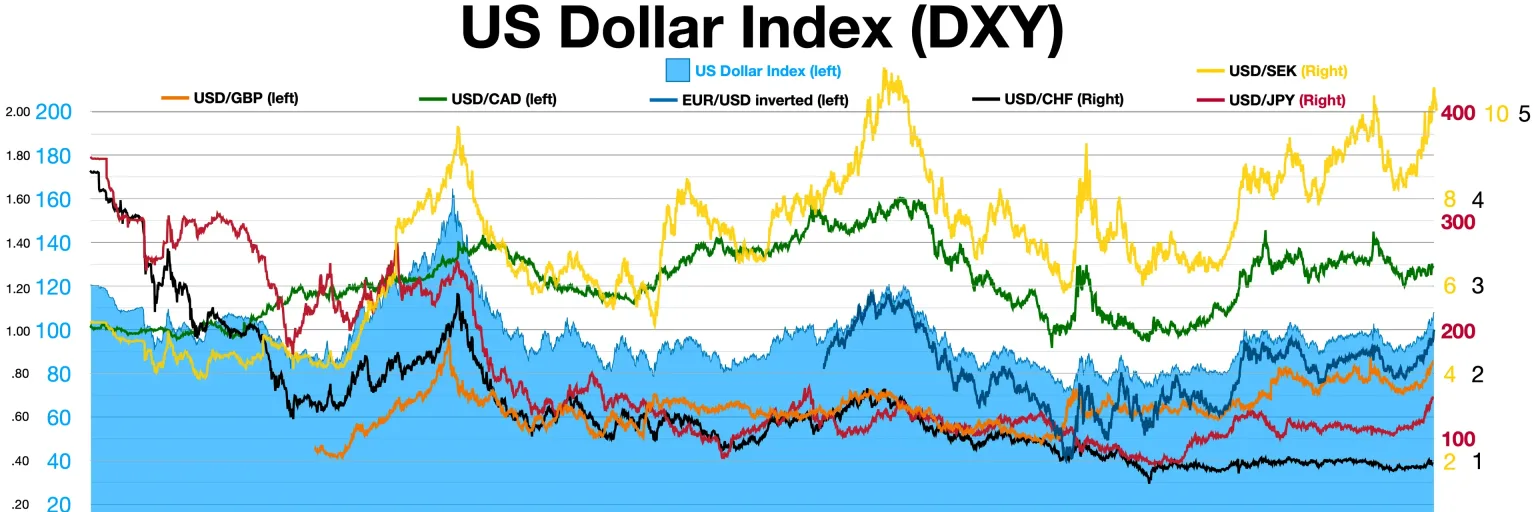
L'impennata del dollaro USA ai massimi da 18 mesi riflette una duplice narrazione: l'inquietudine globale che spinge verso beni rifugio e l'attesa di dati sull'inflazione cruciali che potrebbero consolidare ulteriori azioni della Federal Reserve.
La stretta dell'inflazione: perché l'aumento dei tassi di settembre della Fed era inevitabile
I dati sull'inflazione di agosto, in particolare l'aumento dei prezzi del petrolio e le persistenti pressioni al rialzo, hanno consolidato la decisione della Federal Reserve di aumentare i tassi a settembre, influenzando oro, dollaro e Bitcoin.