Rente mit 63 auf wackligem Grund: Jetzt die eigene Brücke bauen
Die Debatte über das Ende des abschlagsfreien Ruhestands nach 45 Jahren dreht sich um Geld, nicht um Fairness. Wer 1964 oder später geboren ist, sollte nicht auf das Gesetz warten.
Banken wie ING und VW Bank locken Neukunden mit befristeten Tagesgeldzinsen, doch die Aktion endet. Was Sparer wirklich verdienen, hängt von der Zinsgarantie und vom Folgezins ab.
Ein Viertelprozentpunkt wirkt klein, doch bei einer energiegetriebenen Inflation von 3,5 % sollten britische Kreditnehmer und Sparer nicht auf eine rasche Wende warten.
Sparer in Deutschland erhalten so hohe Festgeld-Zinsen für lange Laufzeiten wie seit 2012 nicht mehr. Alles festzulegen wäre jedoch eine Wette auf den Zinsgipfel; besser ist eine Staffelung.
Mit der Beauftragung von Telefónica und Indra wirkt der digitale Euro wie Infrastruktur und nicht mehr wie eine Debatte. Für Sparer sind Haltegrenzen und die Folgen für Bankeinlagen offen.
Zinsen über 4 % gibt es für deutsche Sparer tatsächlich, doch sie sind befristet, an Neukunden gebunden und oft mit Auflagen verknüpft. Bei unveränderter EZB-Linie gilt: als Taktik nutzen.
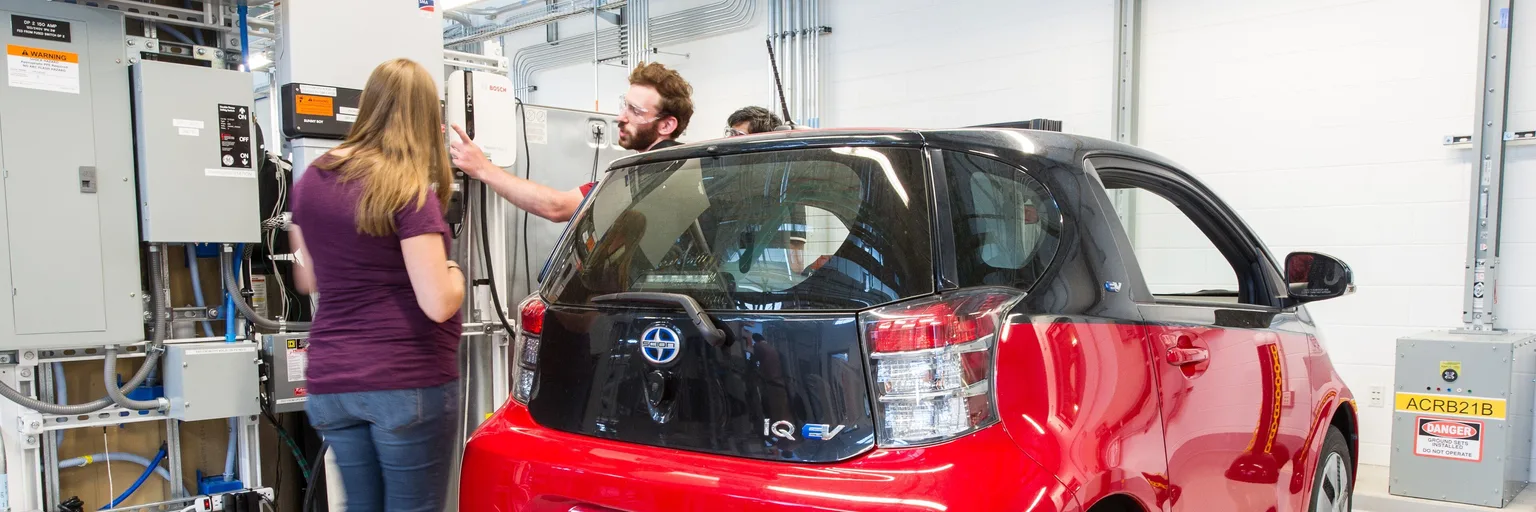
Elektrofahrzeuge, Wärmepumpen und Solarspeicher werden alltäglich. Intelligente Energiemanagementsysteme sind entscheidend für die Optimierung der Stromversorgung, die Nutzung von PV-Überschuss und die Entlastung des Netzes.
Das wegweisende Urteil des Europäischen Gerichtshofs verpflichtet Banken zu sofortigen Rückerstattungen bei Betrug, selbst bei Fahrlässigkeit der Kunden, und definiert die Verantwortung von Finanzinstituten neu.
Zukünftigen Reichtum von der Familie zu erwarten oder sich auf scheinbar stabile Steuergesetze zu verlassen, wird immer unsicherer und zwingt Einzelpersonen, robuste, aktive Altersvorsorgepläne zu entwickeln.
Die jüngste Zinserhöhung der Europäischen Zentralbank verändert die Finanzen der Haushalte grundlegend. Kredite werden teurer, während sich neue Möglichkeiten für Sparer ergeben, ihr Vermögen zu mehren.
Der stabile Einlagenzins der EZB hat den Wettbewerb unter Fintechs wie Trade Republic und Revolut angeheizt und hochverzinsliche Sparprodukte in den Vordergrund gerückt, was etablierte Banken zur Innovation zwingt, um Kundenabwanderung zu verhindern.
Trotz oft zitierter hoher Einkommen suchen Schweizer Familien im Jahr 2026 verstärkt nach innovativen Strategien, um steigende Lebenshaltungskosten zu bewältigen und ihre Finanzvorsorge neu zu definieren.