Los mercados descuentan un gasto en IA eterno y la farma no frena la caída
El día en que el gasto en IA deje de crecer será la verdadera prueba para la bolsa. A nuestro juicio, la rotación defensiva en marcha depende de la IA más de lo que parece.
Imagen generada con IA
¿Y si el momento más peligroso para las acciones de IA no es un desplome de la IA, sino el día en que el gasto simplemente deje de crecer? Los mercados no necesitan que la inversión en IA se hunda para salir dañados. Les basta con que se estabilice, porque sospechamos que los precios actuales dan por hecho que nunca lo hará.
Es la idea incómoda que recorre un artículo de Corriere della Sera, que sostiene que tarde o temprano la inversión en IA se ralentizará y que el crecimiento económico, hoy sostenido en buena parte, directa e indirectamente, por las nuevas tecnologías, se resentirá. El texto menciona también un regreso a los sectores tradicionales. Mientras tanto, un titular de AOL afirma que las acciones de IA acaban de perder 5 billones de dólares. Solo hemos visto el titular, así que conviene tomar la cifra como señal de nerviosismo, no como veredicto.
Que el crecimiento se frene duele más que una caída del gasto
Esta es la lógica, y es interpretación nuestra. Una valoración es una apuesta por el crecimiento futuro. Si los inversores pagan hoy por un gasto que no deja de subir, un gasto que solo se mantiene alto es una decepción. Los fabricantes de chips, los proveedores de la nube y otros suministradores venden al presupuesto de otro. Cuando ese presupuesto deja de expandirse, su ritmo de crecimiento baja, aunque nadie cancele un solo pedido.
La parte de la financiación parece igual de exuberante. Según un informe de Telecompaper que cita a The Telegraph, Fractile, una start-up londinense de chips de IA, estaría captando unos 700 millones de dólares con una valoración de 6.500 millones, con el Sovereign AI Fund del Reino Unido entre los inversores. Es una sola operación, y todavía no confirmada, así que no demuestra nada sobre el conjunto del mercado. Pero sugiere que el dinero público también persigue este tema. Valoraciones así solo funcionan mientras siga sonando la música.
La rotación hacia la farma es real, pero no es un refugio seguro
El primer refugio ya es visible. Según Milano Finanza, los principales índices del sector sanitario en euros ganaron más de un 8,5 % en el último mes, frente al 0,7 % de la renta variable global de países desarrollados. Un gestor de Comgest describe el sector como una fuente de «crecimiento defensivo descorrelacionado de la inteligencia artificial».
Nosotros seríamos más cautos que esa frase. En el mismo artículo, un gestor de Robeco califica la sanidad como uno de los casos más interesantes de monetización de la IA, y un directivo de ARK Invest habla de una «convergencia» entre genómica e IA. La biotecnología y la genómica acumulan subidas de más del 20 % desde principios de 2026, y un ETF de ARK sube más de un 70 %. Puede ser una buena inversión. No es, a todas luces, una vía de escape de la IA. Si el ánimo hacia el tema se agria, parte de este repunte podría agriarse con él.
El propio artículo ofrece un baño de realidad. Algunas empresas del sector aún no son rentables y sus acciones pueden oscilar con fuerza según los resultados de ensayos clínicos o las noticias regulatorias. El estratega de Lombard Odier señala además que farmacéuticas y biotecnológicas rindieron por debajo del mercado de forma reiterada desde 2022, de modo que la recuperación reciente es joven. Superar al mercado durante un mes es una señal, no una tendencia.
¿Pueden los sectores tradicionales absorber el dinero? Probablemente no todo
No disponemos de cifras sobre el peso de la parte del mercado ligada a la IA frente a la sanidad u otros sectores defensivos, así que no podemos cuantificarlo. Aun así, la pregunta merece plantearse: cuando un tema ha impulsado tanto del crecimiento reciente, ¿pueden sectores más pequeños recibir una rotación grande sin que sus precios se disparen y pierdan atractivo? Nuestra opinión es que pueden absorber una parte, no todo. La rotación puede amortiguar una corrección, pero no sustituye al motor.
Revisa cuánto de tu cartera depende de los presupuestos de IA
Esto no es un consejo, y no sabemos cuándo, ni si, el gasto se estabilizará. Pero la pregunta es práctica y barata de responder. Repasa tus fondos y ETF y suma cuánto hay en los grandes nombres de la IA, directamente o por el peso en los índices. Después comprueba si tus «diversificadores» se comportan de verdad de forma distinta o llevan la IA con otra etiqueta. Desconfía de las listas que prometen «compras» de IA muy ordenadas para la semana: te dicen qué perseguir, no qué pasa si el gasto se estabiliza.
Nuestro veredicto: el riesgo no es la IA en sí, sino dar por hecho que sus presupuestos solo suben. Los sectores defensivos merecen una mirada, pero como cobertura parcial cuyos riesgos entiendas, no como bote salvavidas. El inversor que sabe cuánto de su cartera descansa sobre esa suposición está mejor preparado que el que espera que la rotación lo arregle todo.
Aún no hay temas: abre el primero.
Más noticias
Fitch no rebajó la nota de Francia, y eso no es el alivio que parece
El A+ se mantiene, pero la perspectiva negativa y un bono a 10 años cerca del 5 % son la noticia real: al ahorrador le debe importar el coste de financiación, no el veredicto.
«La historia dice compra» es un argumento débil tras el desplome de 5 billones de la IA
Los patrones estacionales dicen que el mejor tramo para la bolsa empieza ahora. Pero ignoran la concentración, la valoración y los rendimientos actuales, y aportar de forma constante gana a adivinar el rebote.
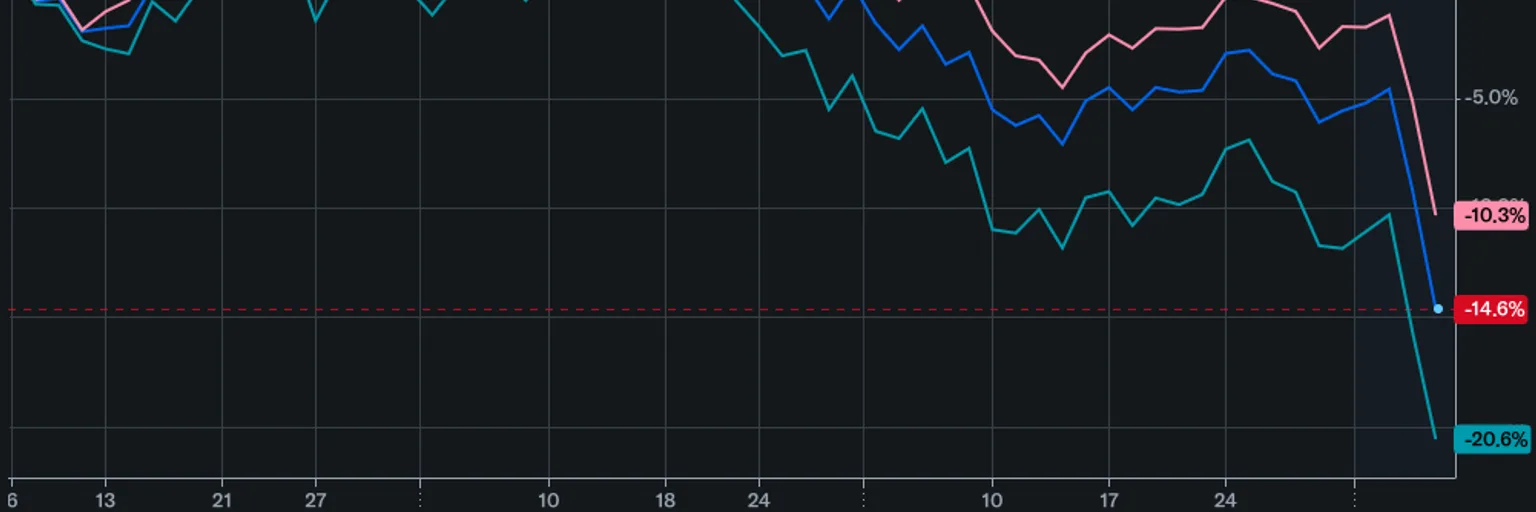
El atracón de IA de Big Tech acaba con la era de las recompras: importa el crecimiento
Big Tech devuelve la menor parte de su caja en al menos 15 años porque el gasto en IA se la come antes. Fíjate en el crecimiento y el flujo de caja libre, no en los pagos.
La ronda recortada de OpenAI avisa: acceder a una OPV es un riesgo, no un privilegio
Cuando el Nasdaq cae, las firmas de IA más cotizadas tienen que rebajar sus pretensiones. El pequeño inversor debería leerlo como una advertencia sobre las OPV y las valoraciones privadas, no como una invitación.