La subida del Banco de Inglaterra es un aviso: planifica con tipos más altos
Un cuarto de punto parece poco, pero con una inflación del 3,5 % por la energía, deudores y ahorradores británicos deben dejar de esperar un giro rápido y rehacer sus planes.
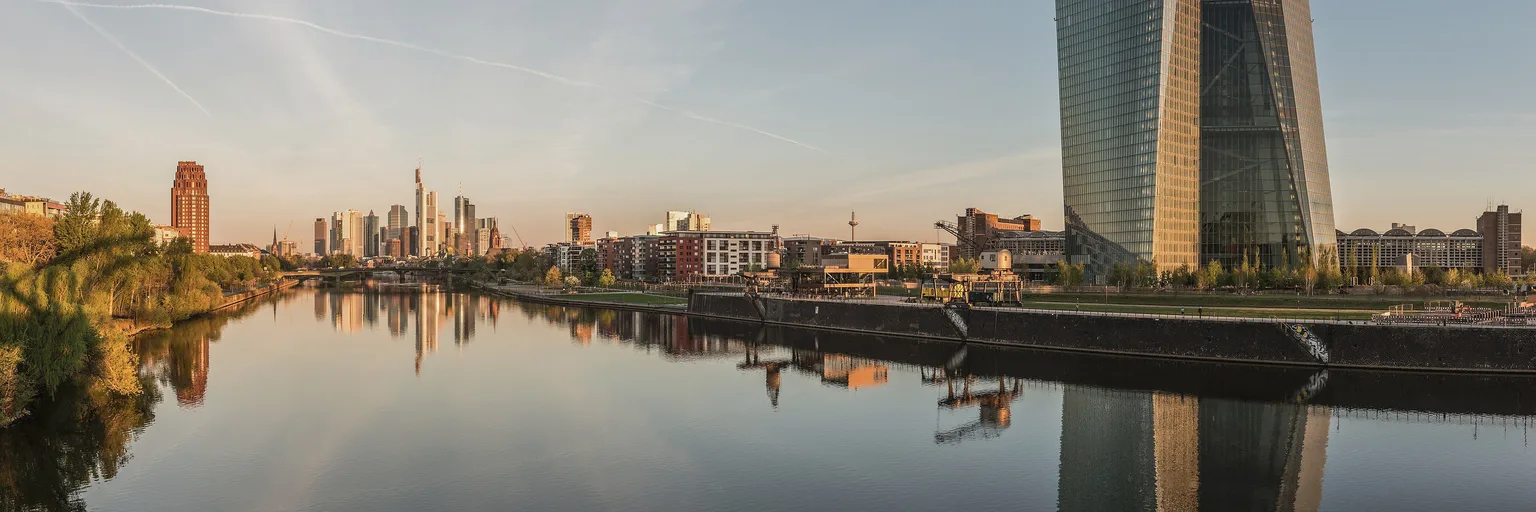
Foto: Diliff / Wikimedia Commons (CC BY-SA 3.0)
¿Merece la pena perder el sueño por una subida de tipos de un cuarto de punto? Por sí sola, probablemente no. Como señal, es lo más útil que el Banco de Inglaterra podía decir ahora mismo a los hogares británicos: la historia del dinero barato que quizá esperabas no va a volver pronto.
Los mercados dan por hecho que el Banco subirá los tipos al 4 % desde el 3,75 % el jueves 5 de noviembre, según informa AOL. Sería el primer aumento desde agosto de 2023. El detonante es la inflación: el IPC subió al 3,5 % en septiembre, muy por encima del objetivo del 2 %, con el conflicto de Oriente Medio encareciendo la gasolina y el diésel.
La subida no sorprende, y ahí está la clave
En septiembre, el Comité de Política Monetaria mantuvo los tipos en el 3,75 % por 6 votos a 3, como muestra el propio resumen del Banco, y tres miembros ya querían subirlos al 4 %. En nuestra opinión, el paso de una minoría a un consenso esperado dice más que el cuarto de punto en sí.
La subida es el síntoma; la enfermedad es la energía
Los bancos centrales no pueden producir petróleo ni gas. Lo que sí pueden es evitar que una perturbación de precios se convierta en costumbre. Esa es la lógica que describió Ellie Henderson, de Investec: cuanto más tiempo se mantengan altos los precios de la energía, mayor es el riesgo de que un shock temporal se vuelva permanente, y una subida de «gestión del riesgo» podría protegerse contra ello.
Nuestra opinión es que esto hace improbable un giro rápido. El límite de precios de Ofgem subió un 3,6 % el 1 de octubre y, según Kent Online, se prevé que salte otro 22 % en enero. Un Banco que va a subir con la economía todavía creciendo (el PIB de agosto aumentó un inesperado 0,1 %) y el desempleo en el 4,7 % tiene, a nuestro juicio, pocos motivos para correr a recortar de nuevo. Suren Thiru, del ICAEW, dijo que las previsiones actualizadas del Banco probablemente mantendrán sobre la mesa nuevas subidas.
Una nota de cautela: es un panorama lleno de previsiones. Nadie sabe cuánto durará el shock energético y los acontecimientos podrían cambiar las cuentas. Pero planificar con el mejor escenario no es planificar.
Recalcula tu presupuesto ya en lugar de esperar un alivio
Para quienes tienen hipoteca, la explicación del propio Banco es clara: cuando sube el tipo oficial, los bancos suelen cobrar más por los préstamos y pagar más por los ahorros. Además, el precio de las hipotecas se fija mirando al futuro, así que probablemente buena parte del movimiento ya está en las ofertas. Algunas webs de intermediarios citan tipos fijos medios cercanos al 6 %, pero esas páginas no tienen fecha y tomaríamos las cifras como orientativas, no como dogma. Lo práctico: si tu hipoteca a tipo fijo termina en el próximo año, pon a prueba tu presupuesto hoy con un tipo bastante más alto en lugar de esperar que la próxima oferta sea más amable. Las normas y los productos varían, así que compara ofertas o consulta a un asesor regulado; esto no es asesoramiento personal.
Para los ahorradores, el panorama es mejor, aunque no es un regalo. Un tipo oficial más alto puede mejorar los intereses ofrecidos, pero una inflación del 3,5 % se los come. Merece la pena buscar una remuneración que supere la inflación; la que solo iguale los titulares, no. No inmovilices tu dinero dando por hecho que los tipos bajarán mañana, y tampoco des por hecho que tu banco trasladará cada cuarto de punto.
Hay también un ángulo global. Otra fuente informa de que el Banco de Canadá ha subido los tipos por primera vez en más de tres años, aunque el fragmento no da detalles. No sacaríamos demasiadas conclusiones de un solo titular, pero encaja con la idea de que los bancos centrales están actuando contra la inflación causada por la energía en lugar de mirar más allá.
Nuestro veredicto: considera el 4 % un suelo para planificar
Los perdedores de un régimen de tipos altos durante más tiempo son quienes presupuestan con esperanza: deudores que cuentan con un alivio rápido y ahorradores que aparcan el efectivo con rendimientos inferiores a la inflación. Los ganadores son los hogares que recalculan pronto, crean un colchón y tratan el 4 % como un suelo para planificar, no como un techo. Fíjate en las previsiones del 5 de noviembre, no solo en la cifra principal. Si el Banco anuncia más subidas, tómale la palabra.
Aún no hay temas: abre el primero.
Más noticias
La caída industrial de China, una prueba de resistencia para tu cartera
El débil PMI chino de octubre importa menos como titular alarmante que como motivo para comprobar cuánto de tu cartera depende en silencio de la demanda china antes de actuar.
El euro digital ya tiene contratista: los ahorradores deben preguntar por los límites
Con la contratación de Telefónica e Indra, el euro digital parece ya una infraestructura y no un debate. Para el ahorrador, lo que queda en el aire son los límites de tenencia y el efecto sobre los depósitos.
El 0,6 % de España no blinda frente a una eurozona estancada
España crece más que Alemania, Francia e Italia, pero el motor es la demanda interna y el gasto público. Quien ahorre no debería confundir fortaleza relativa con inmunidad al riesgo de los tipos.
Deja de dar por hecho que el BCE bajará tipos: revisa tus cálculos
El BCE mantuvo los tipos, pero Panetta y Kocher hablan abiertamente de subidas, con la inflación italiana en el 5,4 %. Quien tenga deudas o ahorros debería replantear sus supuestos.