La Crisi del Debito Sovrano Incombe: Le Banche Sono Pronte?
Con i tassi di interesse globali destinati a rimanere elevati e le banche fortemente esposte al debito pubblico, una crisi del debito sovrano potrebbe rappresentare rischi significativi per il sistema finanziario. Sono necessarie strategie difensive robuste.
Foto: Pass3456 / Wikimedia Commons (CC BY-SA 4.0)
Le crisi finanziarie, ci insegna la storia, spesso sembrano materializzarsi da angoli inaspettati. Tuttavia, gli attuali segnali di una potenziale crisi del debito sovrano presentano una minaccia molto più visibile, una che sembra covare in piena vista. Dato che i tassi di interesse globali sono previsti rimanere elevati almeno fino al 2027, una confluenza di fattori sta amplificando le preoccupazioni sulla stabilità del sistema finanziario, in particolare data la sostanziale esposizione delle banche al debito pubblico.
Nell'ultimo decennio, le banche nazionali hanno aumentato significativamente le loro partecipazioni in debito pubblico. Tra il 2012 e il 2023, questa esposizione è aumentata di oltre il 35% nelle economie emergenti e in via di sviluppo (EMDE), raggiungendo una media del 16% degli attivi bancari. Questa cifra è quasi tre volte superiore rispetto alle economie avanzate, con alcuni paesi che affrontano difficoltà legate al debito pubblico che hanno registrato un aumento ancora più marcato, oltre il 50%, come riportato dalla Banca Mondiale nell'ottobre 2024. La pandemia di COVID-19 ha innegabilmente accelerato questa tendenza, con gli investitori stranieri che si sono ritirati dai mercati del debito locali mentre il debito pubblico è salito a massimi storici, passando dal 49% del PIL nel 2019 a quasi il 55% in media entro il 2023.
Il "Mortale Abbraccio" Risorgente
L'interconnessione tra le banche di una nazione e il suo governo, spesso definita il nesso sovrano-bancario, riflette un sano approfondimento del settore finanziario a livelli moderati. Tuttavia, negli ultimi anni, l'esposizione delle banche al debito pubblico nelle EMDE è aumentata poiché i governi hanno incrementato i prestiti e incoraggiato le banche nazionali a concedere loro prestiti. Questo aumento dei prestiti ha portato i governi a essere più indebitati e le banche nazionali più esposte a tale debito pubblico. Un fattore chiave che facilita questo accumulo è che gli standard normativi spesso trascurano il rischio di coda di un default del debito pubblico in valuta locale, una preoccupazione significativa in alcune EMDE.
Dato che nessun debito pubblico è interamente privo di rischi, e il debito pubblico delle EMDE spesso comporta un rischio maggiore rispetto a quello delle economie avanzate, questa stretta connessione espone i settori finanziari delle EMDE a rischi significativi, inclusi potenziali ristrutturazioni e default del debito pubblico. Questo 'mortale abbraccio' tra banche e governi non è esclusivo delle EMDE; la crisi dell'Eurozona ha offerto una chiara dimostrazione di queste dinamiche. Sebbene la maggior parte delle banche delle EMDE abbia mostrato resilienza e possieda buffer adeguati, un recente rapporto della Banca Mondiale ha evidenziato che su 33 EMDE con elevata esposizione bancaria al debito pubblico (oltre il 20% degli attivi bancari), 16 paesi affrontano già elevati rischi di debito pubblico. In queste nazioni, una perdita di appena il 5% sulle partecipazioni bancarie di debito pubblico—una cifra storicamente relativamente piccola—potrebbe lasciare un quinto delle banche sottocapitalizzate. Questo sottolinea la fragilità intrinseca a tali elevate esposizioni.
Le Gravi Conseguenze di una Crisi Congiunta
Uno degli scenari più preoccupanti è una crisi congiunta bancaria-debito pubblico, in cui un default governativo o una ristrutturazione del debito interno si riversa, scatenando fallimenti bancari diffusi e instabilità finanziaria. L'analisi storica indica che i paesi con un elevato nesso sovrano-bancario sono spesso meno preparati a gestire lo stress finanziario, amplificando i cicli di feedback negativi. Tali crisi combinate si sono dimostrate le più gravi, portando storicamente a un calo mediano del PIL reale pro capite del 7% entro un anno dal loro inizio, con le economie che faticano a riprendersi per diversi anni successivi. Le ricadute indirette tipicamente includono una diminuzione dei prestiti bancari, un'attività economica soffocata, un aumento della disoccupazione e una riduzione delle entrate fiscali, che grava ulteriormente sulla spesa pubblica e potenzialmente aggrava il debito pubblico. Queste crisi, la storia lo dimostra, colpiscono in modo sproporzionato i segmenti più poveri e vulnerabili della popolazione.
Percorsi di Mitigazione
Affrontare questi rischi sistemici richiede solide politiche fiscali e macroeconomiche per garantire la sostenibilità del debito pubblico. Sebbene le autorità bancarie delle EMDE non possano risolvere i rischi del nesso sovrano-bancario in isolamento, possono implementare misure concrete per incoraggiare le banche a una più prudente assunzione di rischi e rafforzare la resilienza del settore finanziario. Ciò implica uno sforzo concertato tra governi e regolatori bancari per impedire che il 'mortale abbraccio' si stringa ulteriormente e per costruire robuste difese contro potenziali shock futuri.
Ancora nessun argomento: apri il primo.
Altri articoli
Il riacquisto di azioni di Amundi: un segnale forte in un mercato incerto
Il completamento del programma di riacquisto di azioni proprie da 500 milioni di euro di Amundi segnala una forte fiducia interna e un impegno verso il valore per gli azionisti che risuona nell'attuale economia globale in evoluzione.
La Corda Tesa della BCE: I Rendimenti Potrebbero Imporre una Pausa al QT
La previsione di Morgan Stanley suggerisce che l'escalation dei rendimenti obbligazionari dell'Eurozona potrebbe costringere la BCE a mettere in pausa il suo quantitative tightening, sollevando interrogativi cruciali sull'equilibrio tra controllo dell'inflazione e stabilità economica.
Tassi Alti, Crescita Robusta: Un Cambio di Paradigma nella Logica di Mercato
I mercati azionari sfidano la saggezza tradizionale, vedendo i tassi d'interesse elevati non come un freno, ma come un sottoprodotto di una crescita economica robusta, richiedendo una rivalutazione degli approcci d'investimento.
L'ascesa del dollaro: porto sicuro o presagio d'inflazione?
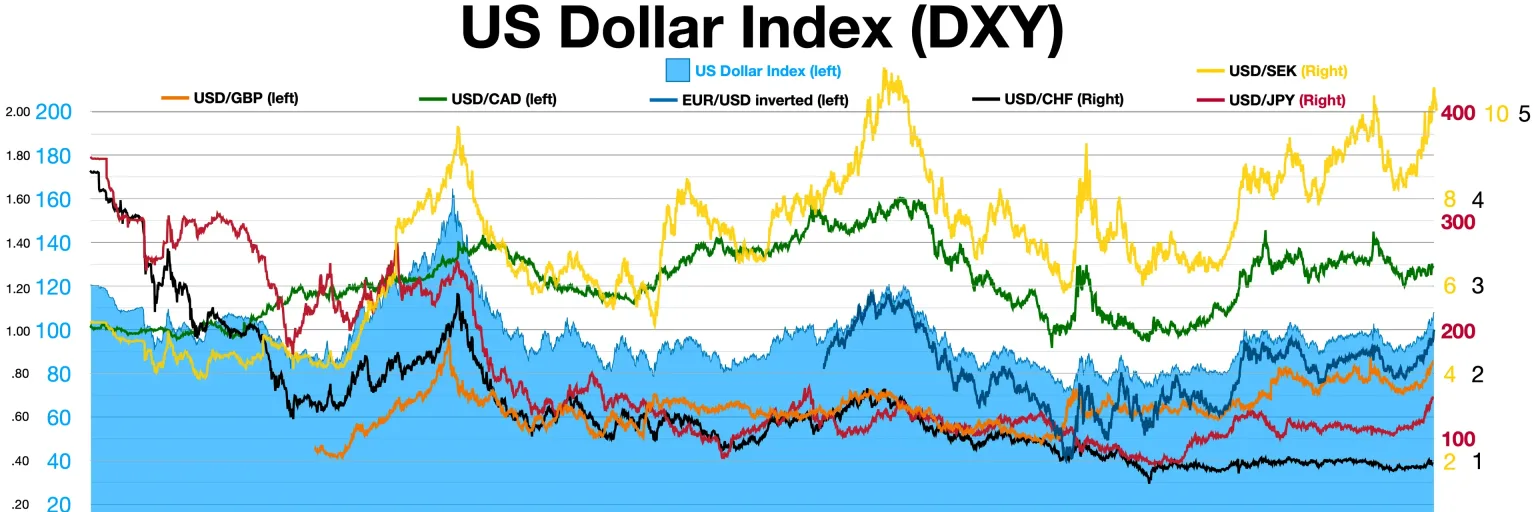
L'impennata del dollaro USA ai massimi da 18 mesi riflette una duplice narrazione: l'inquietudine globale che spinge verso beni rifugio e l'attesa di dati sull'inflazione cruciali che potrebbero consolidare ulteriori azioni della Federal Reserve.