A ambição da Oracle na nuvem de IA: Mina de Ouro ou Campo Minado para a Avaliação?
O recorde de US$ 664 bilhões em backlog de nuvem da Oracle sinaliza uma imensa demanda por IA, mas os investidores devem analisar as taxas de conversão e a intensidade de capital em relação a uma avaliação de mercado elevada.
Imagem gerada por IA
Será que uma empresa outrora considerada uma "ação confiável e previsível" pelos investidores, e há muito esquecida na era da nuvem, pode se transformar com sucesso em uma potência de inteligência artificial? A trajetória recente da Oracle sugere que ela está certamente tentando. A empresa, que antes lutava com o crescimento, agora busca liderar a expansão da nuvem impulsionada por IA, posicionando-se contra gigantes como Microsoft, Amazon e Alphabet.
Hoje, a Oracle está em um ponto crucial, evidenciado por um impressionante $664 bilhões em backlog de nuvem. Esse valor, frequentemente referido como Obrigações de Desempenho Remanescentes (RPO), representa contratos assinados para futuros serviços de nuvem que ainda não foram reconhecidos como receita. É uma prova da imensa demanda por infraestrutura de IA, mas também apresenta um complexo desafio de avaliação para os investidores.
A Nova Oracle: Do Software Legado à Infraestrutura de IA
Por décadas, a Oracle foi avaliada por métricas tradicionais como preço-lucro e rendimento de dividendos, refletindo seu status como um provedor de software legado estável e gerador de caixa. No entanto, esse "antigo manual de avaliação não funciona mais", como observado pela TIKR. O negócio está mudando fundamentalmente. Com despesas de capital atuais atingindo US$ 50,6 bilhões apenas no ano fiscal de 2026, levando o fluxo de caixa livre a ser profundamente negativo, a Oracle está investindo pesadamente na construção da infraestrutura necessária para cumprir seus maciços contratos de nuvem. Essa escala de investimento por meio da depreciação suprime os lucros de curto prazo, tornando os índices P/L tradicionais de software menos relevantes. Em vez disso, métricas como o EV/EBITDA dos Próximos Doze Meses (NTM), que reflete as expectativas de consenso para a recuperação da margem à medida que a construção amadurece, oferecem uma lente mais útil.
Essa transformação não é isenta de riscos. As ações da Oracle registraram volatilidade significativa, incluindo uma queda de 13% em dezembro de 2025 devido a previsões sombrias e gastos crescentes. Seu valor foi reduzido pela metade, caindo mais de 50% de seu pico de setembro de 2025 de US$ 345,72 para uma mínima de US$ 134,57 em fevereiro de 2026, à medida que os investidores intensificaram sua cautela em relação às ações de IA, de acordo com a Bloomberg. Desde então, a ação se recuperou parcialmente, mas o mercado continua a descontar tanto a lacuna no fluxo de caixa livre quanto o risco de execução associado à conversão de seu vasto backlog.
A Escala da Ambição e do Investimento em IA
A ambição da Oracle no espaço de IA é sublinhada por acordos monumentais. No início de julho de 2025, a OpenAI teria assinado um dos maiores contratos de aluguel de data centers da história com a Oracle, garantindo 4,5 GW de capacidade de data center nos EUA. Essa capacidade por si só é estimada em aproximadamente 25% da capacidade operacional atual de data centers nos EUA. Analistas do BNP Paribas estimam que isso poderia gerar entre US$ 30 bilhões e US$ 60 bilhões em receita anual para a Oracle, embora o custo de construção possa ser substancial, variando de US$ 180 bilhões a US$ 225 bilhões.
Demonstrando ainda mais seu compromisso, a Oracle teria comprado cerca de 400.000 GPUs Blackwell, avaliadas em US$ 40 bilhões, no final de maio de 2025 para expandir seu data center de Abilene, que oferece suporte à OpenAI. Além disso, a Oracle anunciou no final de junho de 2025 outros acordos significativos de serviços em nuvem, incluindo um grande contrato que deve contribuir com mais de US$ 30 bilhões em receita anual a partir do ano fiscal de 2028. Este acordo, por si só, é quase 25% maior do que todo o negócio de nuvem da Oracle no ano fiscal de 2025.
Para atender a essa demanda crescente, a Oracle está expandindo agressivamente sua presença. A empresa planeja triplicar seus data centers MultiCloud, construindo mais 47 nos 12 meses seguintes a julho de 2025, somando-se aos 23 existentes. Também visa dobrar sua presença de data centers Oracle Cloud@Customer, com mais 30 sendo construídos no ano fiscal de 2026, além dos 29 já em funcionamento. Como o CTO e presidente Larry Ellison implicou, cada US$ 1 bilhão em receita de suporte a banco de dados poderia valer US$ 5 bilhões na nuvem, devido a custos associados de computação, rede, armazenamento e outras taxas. O co-CEO Clay Magouyrk afirmou que a demanda por infraestrutura de IA continua a exceder a oferta, visível diretamente em seu RPO.
O Teste de Conversão: Do Backlog à Receita
O backlog de US$ 664 bilhões é a carteira de pedidos da Oracle, mas a questão crucial para os investidores é a rapidez e eficiência com que esse backlog se converte em receita reconhecida. A Oracle espera que metade desse backlog se converta em receita nos próximos 36 meses. Os números recentes são encorajadores: a receita da Oracle Cloud Infrastructure (OCI) aumentou 121% para $7,4 bilhões, refletindo um aumento significativo na conversão do backlog.
No terceiro trimestre do ano fiscal de 2026, a receita da OCI atingiu US$ 4,9 bilhões, marcando um aumento de 84% ano a ano, acelerando de 68% no segundo trimestre e 49% um ano antes. Essa aceleração sequencial indica que a demanda contratada está se convertendo em receita real a uma taxa crescente. Além disso, o segmento de banco de dados multinuvem registrou um crescimento de receita de 531% ano a ano no terceiro trimestre, enquanto a receita de infraestrutura de IA cresceu 243%. O co-CEO Clay Magouyrk confirmou que 90% da capacidade comprometida foi entregue no prazo ou antes, sugerindo forte execução na implantação.
A vantagem competitiva da Oracle na nuvem, em nossa opinião, vem de sua capacidade de entregar IA de baixa latência e alto desempenho em escala, alavancando suas profundas raízes em banco de dados e fortes recursos de vetor. A empresa espera que o banco de dados em nuvem se torne seu terceiro principal motor de receita no ano fiscal de 2026, juntamente com IaaS e SaaS estratégico.
O Caminho Adiante: Análise do Fluxo de Caixa Livre e da Execução
O caso de avaliação para a Oracle, em nossa análise, depende inteiramente de a recuperação projetada do fluxo de caixa livre se materializar conforme o previsto até o ano fiscal de 2029. Com adiantamentos de clientes de US$ 11,4 bilhões e um déficit de fluxo de caixa livre de US$ 5,4 bilhões relatado juntamente com o backlog de US$ 664 bilhões, o financiamento dessas construções massivas continua sendo uma preocupação fundamental. Embora a Oracle negocie com um prêmio em relação a muitos pares de software, esse prêmio só é justificável se a taxa de crescimento da receita da nuvem da Oracle puder ser sustentada no ano fiscal de 2027 e além, e se ela atender ao CAGR de receita total de consenso de 21% do ano fiscal de 2025 ao ano fiscal de 2030.
A transformação da Oracle em um provedor de nuvem impulsionado por IA é um esforço ambicioso e com uso intensivo de capital. O backlog recorde e a receita acelerada da OCI demonstram forte demanda e execução inicial. No entanto, os investidores devem permanecer diligentes, monitorando cuidadosamente a conversão do RPO em receita real e a trajetória do fluxo de caixa livre. A capacidade da empresa de gerenciar suas enormes despesas de capital e cumprir suas obrigações contratuais será o determinante final de se suas ambições de IA levarão a uma mina de ouro para os investidores ou a um campo minado para a avaliação.
Ainda não há temas: abra o primeiro.
Mais matérias
Interferência Eleitoral da Meta: Uma Ameaça à Integridade Democrática e à Confiança no Mercado
As restrições admitidas pela Meta à campanha de Lula e o favoritismo algorítmico a Flávio Bolsonaro no Brasil levantam sérias questões sobre sua influência nos resultados políticos e seu compromisso com um discurso digital justo, sinalizando potenciais desafios regulatórios e de mercado.
Fusão Tesla-SpaceX: Uma Aposta Arriscada na Visão Unificada de Elon Musk
A aguardada combinação de Tesla e SpaceX, impulsionada por previsões de analistas do Barclays, promete sinergias radicais, mas também introduz complexidades financeiras e de governança substanciais que poderiam diluir o valor para os acionistas existentes.
Aquisição da TAP pela Lufthansa: Uma Jogada de Mestre nos Céus Europeus
A vitória da Lufthansa na disputa pela TAP Air Portugal contra a Air France-KLM representa uma consolidação crucial na aviação europeia, abrindo caminho para mercados de crescimento essenciais e redefinindo o cenário competitivo.
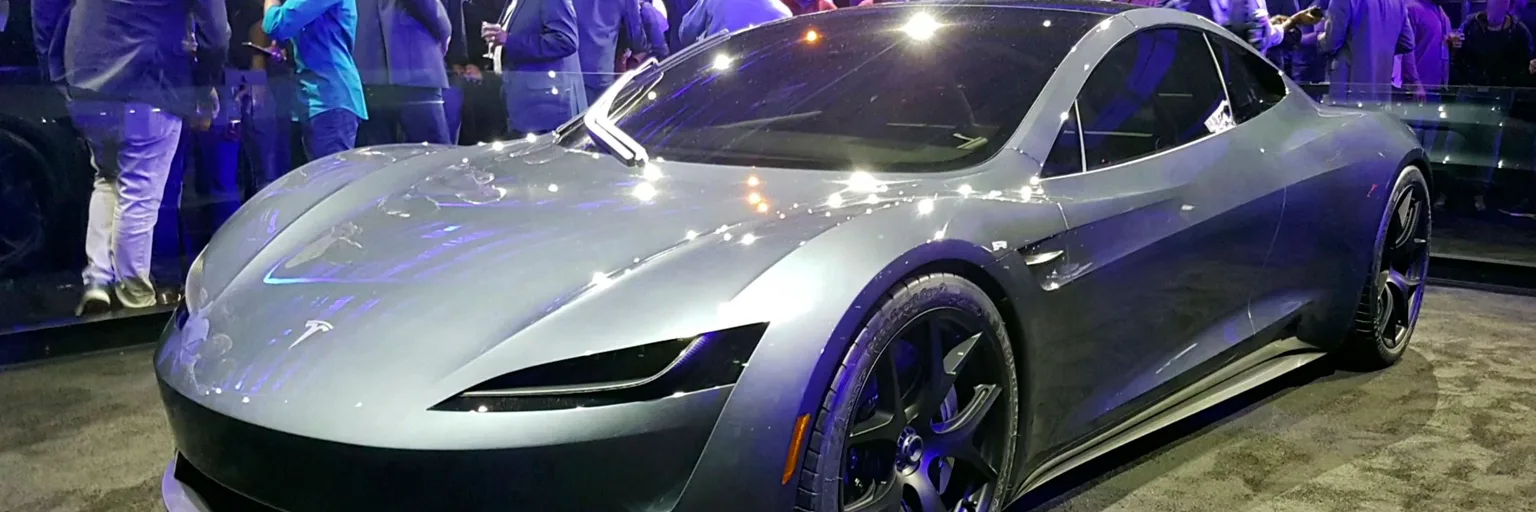
Tesla Roadster: Hype Versus a Dura Realidade
Após anos de atrasos e alegações cada vez mais audaciosas, a revelação do Roadster esta noite determinará se a Tesla consegue transformar promessas audaciosas em produtos tangíveis e manter a confiança dos investidores.