Ações de IA não precisam de juros mais altos para balançar, mas eles dariam o golpe final
A queda da IA tem a ver com queima de caixa, não com bancos centrais, mas as empresas que se endividam para continuar construindo são as mais expostas se o dinheiro encarecer. Teste sua carteira.
Imagem gerada por IA
E se a aposta em IA não precisar de uma recessão, de um regulador ou de um produto fracassado para rachar, mas apenas de um dólar um pouco mais caro? É a ideia incômoda que estamos revirando nesta semana. É uma tese nossa, não algo que os dados provem, mas merece ser levada a sério, porque os números combinam com ela de um jeito incômodo.
A queda é sobre caixa, e caixa é o que os juros punem
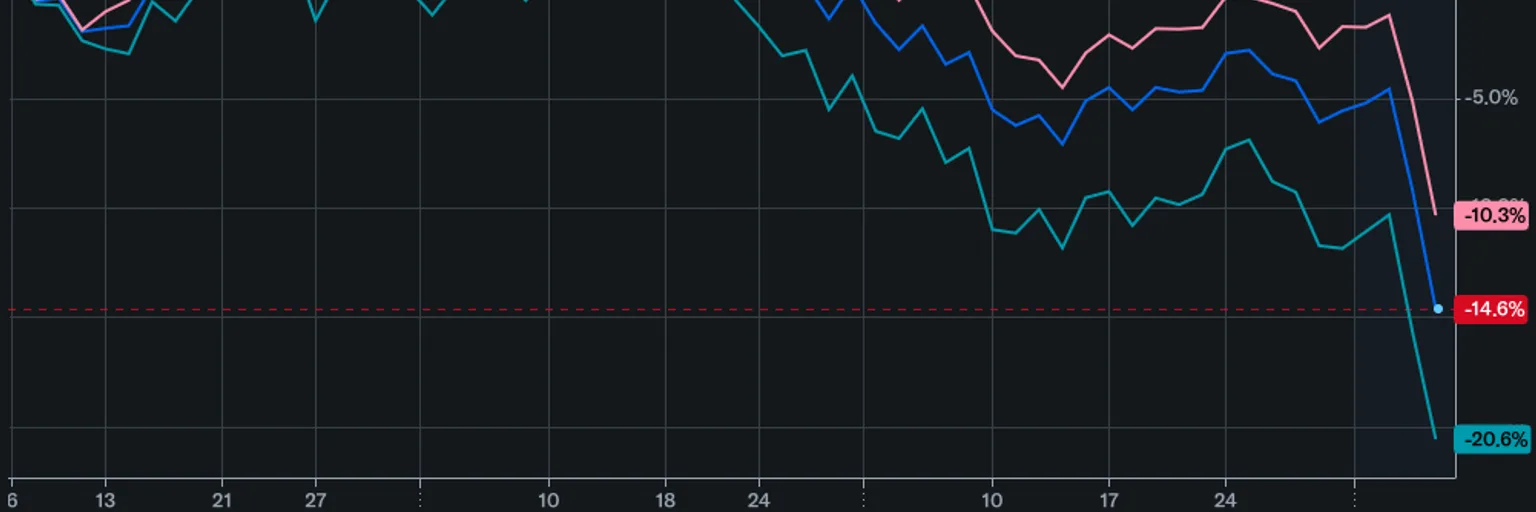
O Nasdaq Composite caiu 2,86% em 30 de outubro, a pior queda em um único dia desde junho, segundo o Foreign Policy Journal. A projeção fraca da Intel pesou, mas o mesmo veículo argumenta que o fator principal foi a conta da IA. Citando Julian Emanuel, estrategista da EvercoreISI, ele informa que os grandes gastadores em IA caminham para um déficit combinado de fluxo de caixa livre perto de US$ 200 bilhões negativos em doze meses.
Dois dados tornam isso concreto. O fluxo de caixa livre da Amazon nos últimos doze meses passou a uma saída de US$ 42,4 bilhões, e a Alphabet registrou fluxo de caixa livre negativo de US$ 9,1 bilhões no trimestre mais recente, contra um consenso de US$ 3,5 bilhões negativos. O CEO da Amazon, Andy Jassy, disse esperar cerca de US$ 220 bilhões em capex em caixa em 2026 e gastar "significativamente mais em 2027".
Por que os juros ainda importam, mesmo sem serem o gatilho
Aqui nuançamos nossa própria tese. Nada do que vimos indica que os juros foram o que atingiu o mercado na sexta-feira. O gatilho é que as contas da infraestrutura de IA estão chegando mais rápido que o dinheiro para pagá-las.
Então por que falar de juros? Porque uma história de crescimento é uma aposta em fluxos de caixa distantes, e fluxos de caixa distantes valem menos quando o dinheiro custa mais. Quando as empresas ganham bastante, financiamento barato é um bônus. Quando queimam caixa e, segundo a mesma reportagem, acumulam dívida para continuar construindo, é o oxigênio. Na nossa visão, a história da IA nunca foi só sobre tecnologia; foi também sobre paciência, e paciência fica cara.
Precisamos ser honestos sobre os limites. Temos apenas indícios sobre o cenário de juros, como uma manchete do Guardian sobre uma alta de juros iminente no Reino Unido e um relatório de emprego dos EUA previsto para esta semana, o que não basta para dizer para onde vão os juros americanos. Trate o "juros altos por mais tempo" como um cenário a testar, não como uma previsão.
A ação "segura" ligada à IA pode não ser tão segura
A tentação é se abrigar na Apple, que em grande parte ficou fora da corrida de gastos. Como informa a Reuters, essa contenção funcionou: as ações sobem cerca de 27% neste ano, superando Microsoft, Alphabet, Meta e Amazon. Mas a recompensa parece já precificada. O Yahoo Finance observa que a Apple negocia a 38 vezes os lucros projetados, o topo de sua faixa de cinco anos, e divulga resultados hoje, após o fechamento.
É um múltiplo alto para uma empresa da qual os analistas esperam o menor crescimento trimestral de lucro em seis trimestres, por causa do custo dos chips de memória, e o crescimento mais lento de serviços em mais de três anos. A Apple pode ser a melhor casa de um bairro ruim. Continua sendo uma casa precificada para boas notícias, e esse é exatamente o tipo de ativo que costuma sofrer mais se as taxas de desconto continuarem altas.
As empresas de chips também não oferecem uma saída óbvia. A Qualcomm negocia a cerca de 18 vezes os lucros projetados, a Nvidia perto de 17 e a Broadcom perto de 19, e a fonte diz que isso deixa pouca margem de valorização para a Qualcomm se o balanço de 4 de novembro decepcionar. Não é um veredicto de bolha, apenas um lembrete de que a margem para erro diminuiu.
O que faríamos de fato com isso
Isto não é recomendação de investimento, e sua situação, seu país e suas regras tributárias são só seus. Mas o exercício é universal e barato:
- Conte sua exposição real à IA. Fundos de índice e carteiras de tecnologia "diversificadas" costumam se sobrepor bastante aos mesmos poucos grandes gastadores. Some tudo.
- Rode o cenário feio. Pergunte o que acontece com sua carteira se as ações de crescimento perderem parte do valor porque os juros continuam altos, e não porque os lucros desabaram. Se a resposta tirar seu sono, essa é a informação que você queria.
- Não confunda uma boa empresa com um bom preço. A disciplina da Apple é admirável, e 38 vezes o lucro continua sendo 38 vezes o lucro.
- Olhe o fluxo de caixa, não só o lucro. Se uma empresa precisa dos mercados de dívida para financiar suas ambições, sua ação é uma aposta em juros, ela admita ou não.
Nosso veredicto: o risco provavelmente corre nessa direção, mesmo que a queda de hoje tenha mais a ver com queima de caixa do que com bancos centrais. A IA pode muito bem ser uma mudança tecnológica genuína e, ao mesmo tempo, uma história de avaliação frágil. A resposta sensata não é entrar em pânico nem declarar o fim da festa. É saber, antes da próxima manchete, quanto do seu dinheiro está apostando em silêncio que o dinheiro continuará barato.
Ainda não há temas: abra o primeiro.
Mais matérias
O resgate do mercado em Pequim é um alarme de incêndio, não uma rede de proteção
Quando o Estado compra ações para conter uma queda, pode acalmar o pânico. Mas também revela que as autoridades estão preocupadas, e isso não protege as ações chinesas.
A OPEP+ não está passiva: com o petróleo perto de 118 dólares, contenção é estratégia
Ao congelar as metas de dezembro com o Brent perto de 118 dólares, a OPEP+ deixa os preços altos fazerem o trabalho. Para o investidor, energia é insumo de inflação, não porto seguro.

Mercados precificam gastos eternos com IA, e a farmacêutica não segura a queda
O dia em que o investimento em IA parar de crescer será o verdadeiro teste para as ações. Na nossa visão, a rotação defensiva em curso depende da IA mais do que parece.
"A história diz compre" é um argumento fraco após a queda de US$ 5 trilhões da IA
Padrões sazonais dizem que o melhor período para as ações começa agora. Mas as taxas-base ignoram concentração, avaliação e os juros de hoje, e aportes regulares valem mais que adivinhar o repique.