Pausa nos juros é alerta fiscal, e seu financiamento provavelmente não vai ficar mais barato
A primeira manutenção do Copom após a eleição, a 13,75%, reflete desconfiança com as contas públicas e expectativas de inflação em alta. Poupadores devem planejar; quem toma crédito, não deve esperar.
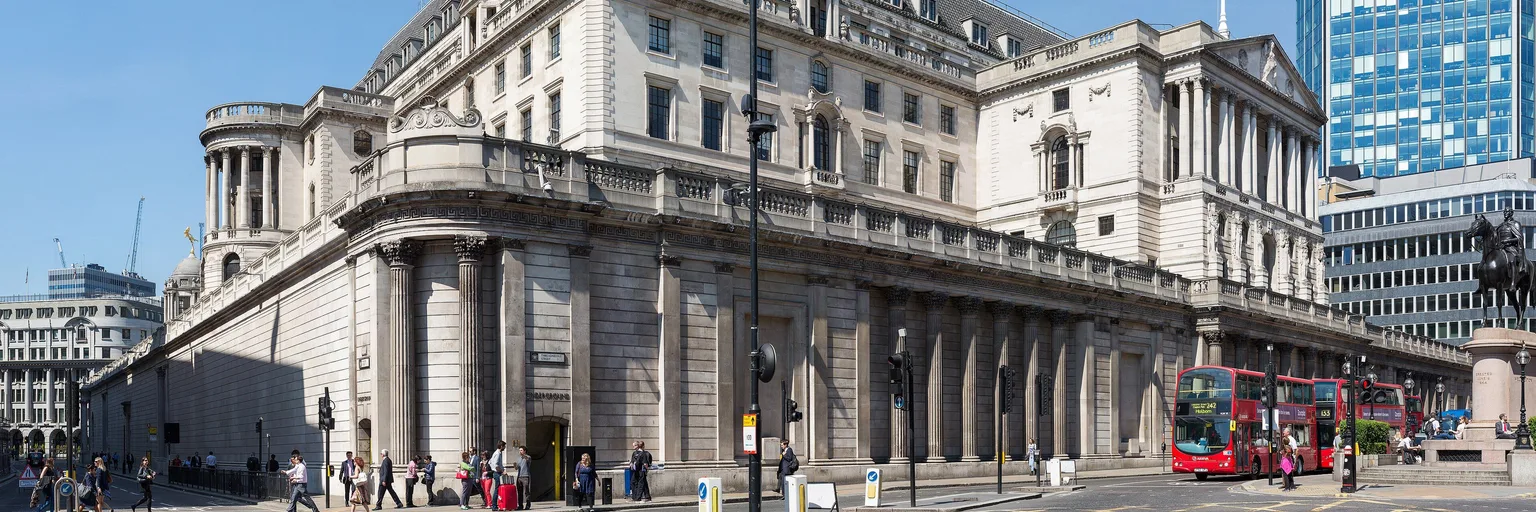
Foto: Thomas Hobbs / Wikimedia Commons (CC BY-SA 2.0)
Uma pausa do banco central é só uma pausa? Quando ela vem logo depois de uma reeleição surpreendente, com o dólar disparando e as expectativas de inflação subindo, duvidamos. O Copom parou de cortar juros nesta semana, e sua linguagem de calma e cautela esconde uma mensagem mais direta: a festa do dinheiro barato está suspensa até que Brasília mostre que as contas fecham.
O que aconteceu
Na quarta-feira, 4 de novembro, o Copom manteve a Selic em 13,75% por unanimidade, encerrando uma sequência de cinco cortes consecutivos de 0,25 ponto percentual iniciada em março. Foi a primeira reunião do comitê após a reeleição do presidente Lula, que veio em meio a uma forte alta do dólar e a dúvidas sobre as contas públicas.
O comunicado afirmou que as expectativas de inflação de prazo mais longo seguem desancoradas. O boletim Focus indica expectativa de inflação de 5,22% para 2026, e o próprio Banco Central elevou para 3,5% sua estimativa para o horizonte relevante (o segundo trimestre de 2028), contra uma meta de 3%.
A pausa é economia política, não engenharia
Alguns comentaristas, como o CFO da Cora, Thiago Aor, em texto publicado pelo Conexão Tocantins, veem a decisão como tecnicamente coerente, e em sentido estrito ela é. Mas olhe o que a motivou: um real mais fraco, investidores exigindo mais compensação para manter ativos brasileiros e dúvidas sobre as contas públicas. São variáveis fiscais e de credibilidade, não uma peculiaridade de um modelo de projeção.
O mesmo diagnóstico aparece em todo lugar. O economista-chefe do Santander Brasil, Marco Antonio Caruso, disse a jornalistas que, no curto prazo, o Brasil tem três problemas: o fiscal, o fiscal e o fiscal (tradução nossa). Ele falava da economia em geral, não do Copom, mas a frase cabe. José Márcio Camargo, da Genial, citado pelo InfoMoney, foi além: lembrou que nos últimos dez dias a bolsa caiu quase 20 pontos percentuais e a curva de juros se deslocou dois pontos, e que isso provavelmente levará o próximo Copom a subir os juros. É a projeção de um economista, não um consenso, mas sugere que o risco deixou de ser simétrico.
Juros altos doem, e entendemos quem quer alívio. Mas um banco central que cortasse juros em meio a uma queda da moeda e a expectativas em alta provavelmente compraria um alívio passageiro e o pagaria depois, com inflação maior.
Poupadores: trate os 13,75% como base, não como presente
A maioria dos analistas espera estabilidade. A XP projeta a Selic em 13,75% até o fim do próximo ano, e a Nomad espera manutenção em dezembro. Se isso se confirmar, produtos atrelados à taxa, como o Tesouro Selic e os produtos bancários indexados ao CDI, podem continuar pagando bem. É uma projeção, não uma promessa, e o retorno real depende de impostos, taxas e prazo.
Nossa visão: monte seu plano supondo que esse patamar vai durar, e não que é um pico temporário. Não parta do princípio de que os juros vão cair logo e mantenha a liquidez compatível com suas necessidades. Uma taxa que fica onde está é boa para a renda de quem poupa, mas é sintoma de um problema, não recompensa.
Quem toma crédito: pare de esperar o corte
Com juros tão altos, os consumidores podem continuar com dificuldade para contratar empréstimos ou financiar um imóvel, e a pausa em si já estava em grande parte precificada, então muda pouco no curto prazo. A retomada dos cortes depende de contas públicas mais claras e de um dólar mais estável. Vitor Kayo, da Nomad, diz que o dólar provavelmente seguirá mais sensível aos sinais fiscais do novo governo do que à política monetária. Ninguém consegue cravar uma data para isso.
Por isso, esperar um financiamento imobiliário mais barato nos parece uma aposta ruim. Se você consegue pagar a compra ao custo de hoje e precisa do imóvel, a questão é a parcela, não o momento de um corte de juros. Se hoje não cabe no orçamento, a esperança de um corte não deveria ser o plano.
Veredito
A Selic a 13,75% é menos uma decisão do que uma conta a pagar. Na nossa leitura, ela só será quitada com medidas críveis de controle de gastos, e a pausa é a forma de o Banco Central esperar por elas. Até lá, quem poupa deve aproveitar o rendimento sem confundi-lo com estabilidade, e quem toma crédito deve se planejar para um crédito caro. Os próximos sinais a observar são o dado de inflação de 12 de novembro e qualquer anúncio fiscal concreto. O resto é ruído. Esta é uma análise, não uma recomendação personalizada de investimento.
Ainda não há temas: abra o primeiro.
Mais matérias
A alta do BCE em dezembro é o cenário-base, e quem poupa deve se preparar
Com a inflação da zona do euro em 4% por causa da energia, os mercados acertam ao precificar uma alta em dezembro. A pergunta mais esperta é se será a última e o que isso significa para o seu dinheiro.
A pausa esperada da Selic é um veredicto fiscal, não monetário
O mercado agora aposta que o Copom vai interromper os cortes após a disparada do dólar. A lição: crédito barato depende de credibilidade fiscal, então não planeje contar com juros menores logo.
Warsh não escolhe entre falcão e pomba: ele vigia a conta de juros
Com os juros da dívida dos EUA acima de US$ 1 trilhão, os sinais mistos do Fed podem ter menos a ver com confusão e mais com gestão da dívida. Quem poupa deve se planejar.
A alta esperada do Banco da Inglaterra é um alerta: planeje para juros mais altos
Um quarto de ponto parece pouco, mas com inflação de 3,5 % puxada pela energia, quem deve e quem poupa no Reino Unido precisa parar de esperar uma reviravolta rápida.