Sonnen-Insolvenz: Auf der richtigen Seite der Geschichte zu stehen, zahlt sich nicht aus
Der deutsche Heimspeicher-Pionier meldete zwei Monate nach dem Verkauf durch Shell Insolvenz an. Cleantech-Anleger sollten auf Margen und asiatische Konkurrenz achten, nicht auf Geschichten.
KI-generiertes Bild
Kann ein Unternehmen jahrelang auf der richtigen Seite der Energiewende stehen und trotzdem das Geld verlieren? Sonnen, der im Allgäu ansässige Pionier für Heimspeicher, hat diese Frage gerade beantwortet. Die Antwort ist unbequem für alle, die allein nach Erzählungen investieren.
Das ist passiert: Wie pv magazine berichtet, hat die Sonnen GmbH Insolvenz angemeldet, nur Monate nachdem Shell das Unternehmen an das Family Office Tiven verkauft hatte. Rund 400 verbliebene Beschäftigte wurden am Donnerstag informiert. Der Service für mehr als 150.000 Kunden soll weiterlaufen, doch zahlreiche Tochtergesellschaften sollen liquidiert oder in Eigenverwaltung saniert werden. Nur ein Produktionsstandort soll bestehen bleiben.
Nicht die Geschichte war das Problem, sondern die Gewinn- und Verlustrechnung
Niemand bezweifelt, dass Heimspeicher nützlich sind oder dass Sonnen früh dran war. Das Unternehmen gewann 2021 sogar den Nachhaltigkeits-Designpreis „Pioneer“. Doch Erster zu sein heißt nicht, profitabel zu sein. Laut Handelsblatt-Zahlen, die Renewable Energy Industry wiedergibt, brach der Konzernumsatz 2024 um rund 55 Prozent ein, und allein die deutsche Gesellschaft verbuchte einen Nettoverlust von etwa 106,6 Millionen Euro. Schon der geprüfte Jahresabschluss 2023 wies auf ein Risiko für die Unternehmensfortführung hin, das Überleben hing von der Unterstützung der Muttergesellschaft ab.
Dieses letzte Detail ist wichtig. Offenbar lebte das Unternehmen jahrelang von der Geduld eines finanzstarken Eigentümers und nicht vom eigenen Cashflow. Shell kaufte es 2019, legte ein Restrukturierungsprogramm namens „Sunrise“ auf und verkaufte schließlich. Unserer Ansicht nach ist ein Pionier, der das Scheckbuch seiner Mutter zum Überleben braucht, kein Pionier eines Geschäftsmodells, sondern nur einer Produktkategorie.
Asien bestimmt den Preis, Installateure suchen die Gewinner aus
Die zweite Lehre betrifft den Wettbewerb. Derselbe Bericht zitiert eine Analyse von P3 und der RWTH Aachen: Der gemeinsame Anteil der fünf größten Hersteller an der neu installierten Speicherkapazität in Deutschland sank von knapp 55 Prozent im Jahr 2024 auf gut 45 Prozent im Jahr 2025. Sonnen kam 2025 nur auf 3,3 Prozent, während der chinesische Hersteller BYD mit 16,5 Prozent vorn lag. Weitere asiatische Anbieter wie Anker und Fox ESS legten zu.
Auch die Vertriebswege verschieben sich. Große Installateure wie Enpal und 1Komma5° arbeiten mit ausgewählten Herstellern zusammen und verkaufen zunehmend standardisierte Systeme. Enpal etwa kooperiert mit Fox ESS. Wenn eine Handvoll Installateure entscheidet, welche Batterie aufs Dach kommt, verliert eine europäische Premiummarke ihre Preissetzungsmacht. Das ist aus unserer Sicht der eigentliche Druck: kein Nachfragemangel, denn laut demselben Bericht bleiben die Installationszahlen hoch, sondern ein Markt, in dem die Hardware austauschbar wird.
Sonnen steht nicht allein da. RCT Power meldete im September Insolvenz an, bei VARTA Storage wurde Anfang Oktober das Insolvenzverfahren eröffnet, und Senec von EnBW nimmt schon seit Juli keine Neukunden mehr an. Ein einzelnes Scheitern kann schlechtes Management sein; vier in wenigen Monaten sehen nach einem Branchenproblem aus.
Wo das Geld tatsächlich liegen könnte
Es gibt ein Gegenargument, und das sollte man ernst nehmen. Am selben Tag teilte Sonnen USA mit, der Absatz in den USA habe sich im Jahresvergleich verdoppelt und die Produktion verdreifacht; in diesem Jahr würden voraussichtlich mehr als 180 MWh Heimspeicher verkauft. Das Wachstum stützt sich auf virtuelle Kraftwerke, an denen mehr als 6.000 Haushalte in Texas teilnehmen. Das ist die Eigendarstellung des Unternehmens, und sie stammt aus einem anderen Markt mit anderen Regeln.
Dennoch deutet sich etwas an, das wir für plausibel halten, wobei es unsere Interpretation und keine bewiesene Tatsache ist: Der Wert könnte in Software und Energiemanagement liegen, nicht in der Box an der Garagenwand. Selbst 1Komma5° baut Berichten zufolge eine eigene Speichertechnologie auf und bindet zugleich Batterien anderer Hersteller in seine Plattform ein. Wer die Kundenbeziehung und die Optimierungsebene besitzt, verdient womöglich die Marge; wer nur Hardware liefert, konkurriert beim Preis mit Asien.
Was Anleger daraus mitnehmen sollten
Dies ist keine Anlageberatung, und eine einzelne Insolvenz verurteilt nicht eine ganze Branche. Aber die Checkliste ist klar. Bevor man in einen Cleantech-Wert investiert, sollte man fragen, ob er ohne eine subventionierende Muttergesellschaft Geld verdient, ob seine Bruttomarge beim Preis eines chinesischen Wettbewerbers standhält und ob er seinen Vertriebskanal kontrolliert. Lautet die Antwort dreimal Nein, ist eine edle Mission nur eine hübsche Folie.
Die Energiewende wird wahrscheinlich über Jahrzehnte eine großartige Geschichte sein. Sonnen erinnert uns daran, dass sie nicht für alle Beteiligten ein großartiges Geschäft wird.
Noch keine Themen: Eröffne das erste.
Weitere Artikel
Airlines: Ticketpreise sinken nicht mit dem Kerosin – darauf sollte man nicht wetten
Der Finanzchef von American sagt, die Preise könnten auch bei sinkenden Spritkosten bleiben, und die Airlines fliegen lieber mit leereren Maschinen. Reisende sollten planen; Anleger zweifeln.
VW will offenbar Steuerzahler an den Kosten des Stellenabbaus beteiligen – Anleger sollten hellhörig werden
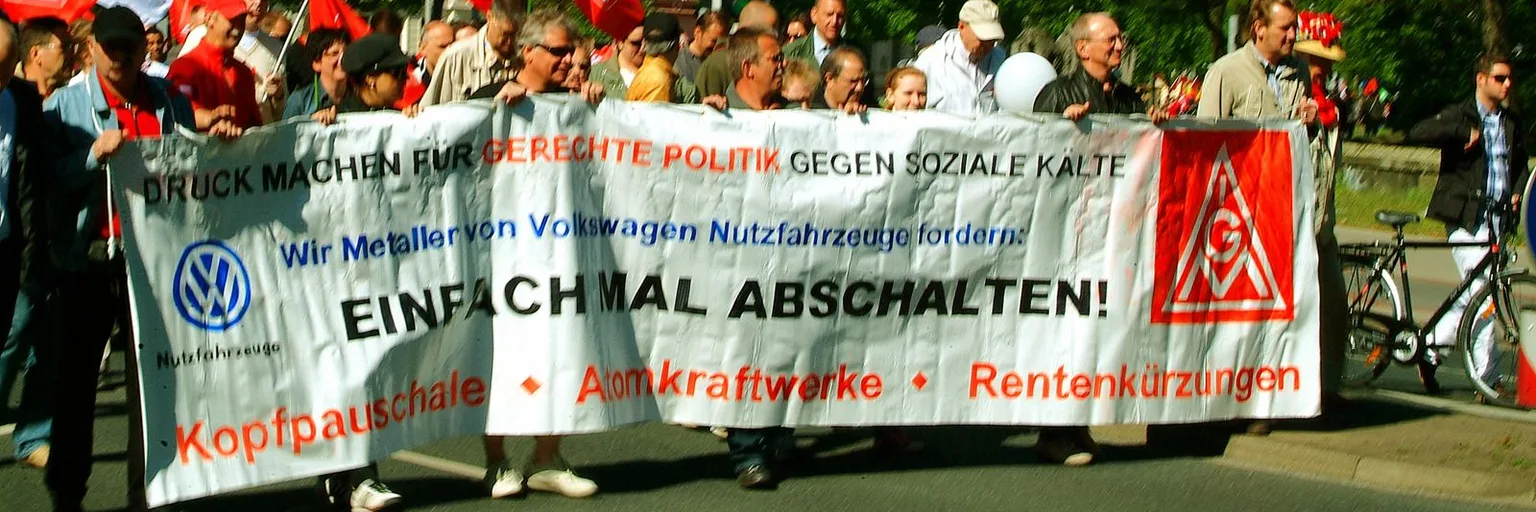
Die Forderung nach einer öffentlich finanzierten Transfergesellschaft deutet darauf hin, dass der Umbau bei Volkswagen größer und teurer ausfällt als der im September gefeierte „Durchbruch“.
Smith & Nephew und J&J: Governance, nicht der Preis, lässt Deal scheitern
Die Gespräche über einen Zusammenschluss von Smith & Nephew mit der Orthopädiesparte von J&J scheiterten Berichten zufolge an der Frage der Führung. Auch fortgeschrittene Gespräche sind nur Optionen.
Bank of Americas Mythos-Patchrechnung ist ein neuer Kostenposten
1.000 externe Kräfte für Lücken, die ein KI-Modell aufgedeckt hat: Das spricht dafür, dass die Suche nach Schwachstellen für Banken zur dauerhaften Ausgabe wird. Wer plant sie ein?