El rescate bursátil de Pekín es una alarma de incendios, no una red de seguridad
Cuando el Estado compra acciones para frenar una caída, puede calmar el pánico. Pero también revela que los dirigentes están preocupados, y eso no protege a la bolsa china.
Foto: Quintin Soloviev / Wikimedia Commons (CC BY 4.0)
Si el Gobierno compra tus acciones, ¿deberías sentirte más seguro? Normalmente, lo contrario. Un rescate es lo que ves cuando los responsables han decidido que el mercado está demasiado enfermo para dejarlo solo.
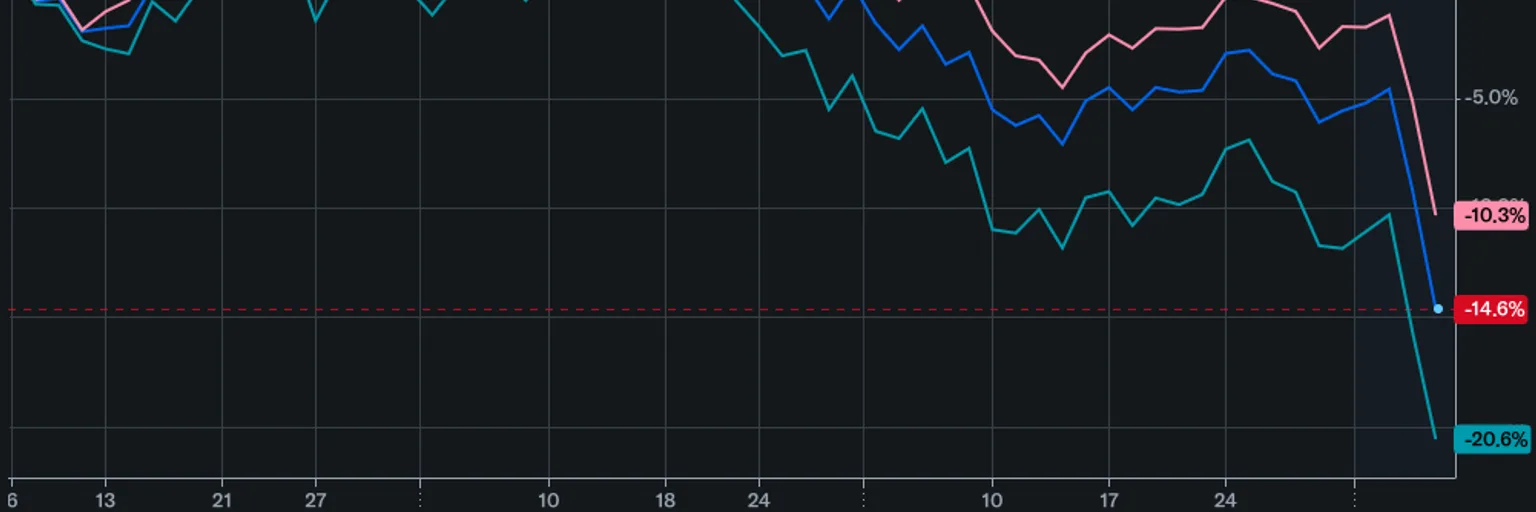
Así leemos las últimas noticias de China. Según informó Bloomberg, a través de ZeroHedge, medios locales aseguran que el banco central, los reguladores de valores y algunos intermediarios y fondos se reunirán el lunes. El asunto es cómo impulsar un programa de refinanciación que financia recompras de acciones y aumentos de participación. El contexto es feo. El CSI 300 cayó un 8,5 % en octubre, su mayor descenso mensual desde principios de 2016. Además, retrocedió durante 12 semanas seguidas, un récord, y entró en mercado bajista.
El dinero vinculado al Estado ya ha entrado en juego. Goldman Sachs señaló que las compras del "equipo nacional" en nueve ETF favoritos alcanzaron los 84.000 millones de yuanes (12.600 millones de dólares) en volumen negociado. Entretanto, los índices oficiales de gestores de compras de octubre volvieron a situarse en terreno de contracción.
Una opción de venta del Estado cambia la velocidad de la caída, no su dirección
La protección frente a las caídas sirve para una cosa: frena las ventas desordenadas. Un comprador al que no le importa el precio puede absorber el pánico en los peores días. Eso es real, y nadie debería restarle importancia.
Pero el apoyo se dirige al síntoma. La explicación de investinglive señala que el mayor riesgo para los inversores es la señal política: la intervención puede significar que a los responsables les incomoda la velocidad, la dirección o ambas. Creemos que es la lente correcta. Un coche de bomberos en la puerta no te dice que el edificio sea seguro. Te dice que algo ardía.
Hay también un límite práctico. Bloomberg Intelligence afirma que el equipo nacional quizá necesite acelerar las compras y que las compras estatales por sí solas pueden no bastar. A nosotros eso nos suena a una factura sin techo. Si el comprador tiene que presentarse cada vez con más dinero, el precio que defiende no es un suelo. Es un blanco móvil.
El problema son los beneficios, y esos no se pueden decretar
La cifra más reveladora no es la caída del índice. Según Business Standard, citando datos de Bloomberg, el mercado chino ha perdido 3,5 billones de dólares de valor desde el máximo de mayo, y el titular habla de unos beneficios en caída que son una trampa más profunda. Las recompras y las compras de ETF pueden sostener los precios. No pueden crear beneficios.
Aquí el rescate tiene además un objetivo inusual. ZeroHedge sostiene que lo que Pekín apuntala esta vez es la apuesta por la IA. Lo tomaríamos como su interpretación, no como un hecho probado. Aun así, encaja con el panorama mundial: Yahoo Finance calculó que las mayores acciones de IA y chips han perdido unos 5 billones de dólares de capitalización desde el 6 de octubre. Si el tema se está deshaciendo en todas partes, un Estado puede frenar el descenso en casa, pero no puede derogar la revalorización a la baja.
Nuestra opinión: la "opción de venta del Gobierno" está sobrevalorada como motivo para comprar. Una opción de venta te protege a un precio de ejercicio conocido, con una contraparte obligada a pagar. Nada de lo que hemos leído menciona un nivel, una cantidad ni una duración. El comprador puede parar cuando cambien las prioridades políticas o cuando el coste crezca. Eso es esperanza, no un seguro.
No conviertas el rescate en tu tesis de inversión
Nada de esto significa que las acciones chinas no puedan subir a partir de ahora. Las compras del Estado pueden provocar repuntes fuertes, y es posible que los operadores a corto plazo intenten aprovecharlos. Tampoco significa que el mercado esté condenado. Significa que el apoyo no debería ser tu tesis.
Algunas conclusiones prácticas, ninguna de ellas un consejo personal:
- Juzga un rebote por los beneficios y los datos de actividad, no por quién compra. Si los beneficios y los PMI se estabilizan, el argumento mejora por méritos propios.
- Trata cada anuncio como información sobre la tensión. Una herramienta de rescate mayor o más creativa es, a nuestro juicio, señal de que el problema es mayor, no menor.
- Recuerda que un repunte impulsado por fondos estatales puede desvanecerse cuando estos se retiran, porque los compradores naturales quizá no hayan llegado.
La frase de Semafor de que los mercados chinos, parecidos a un casino, siempre han sido un mal barómetro de la salud de la economía vale en ambos sentidos. Los precios son una señal débil, pero la decisión de intervenir es una señal fuerte. En nuestra opinión, un Gobierno que convoca una reunión así rara vez está tranquilo con su mercado.
Nuestro veredicto: lee la reunión del lunes, según lo publicado, como una alarma de incendios. Es posible que calme la sala unos días. Pero la respuesta correcta a una alarma no es comprar el edificio. Es preguntar qué se está quemando y esperar a que la respuesta aparezca en los beneficios y no en los titulares de rescate.
Aún no hay temas: abre el primero.
Más noticias
La OPEP+ no está pasiva: con el crudo cerca de 118 dólares, la contención es estrategia
Al congelar los objetivos de diciembre con el Brent cerca de 118 dólares, la OPEP+ deja que el precio haga el trabajo. La energía es un factor de inflación, no un refugio.

Fitch no rebajó la nota de Francia, y eso no es el alivio que parece
El A+ se mantiene, pero la perspectiva negativa y un bono a 10 años cerca del 5 % son la noticia real: al ahorrador le debe importar el coste de financiación, no el veredicto.
Los mercados descuentan un gasto en IA eterno y la farma no frena la caída
El día en que el gasto en IA deje de crecer será la verdadera prueba para la bolsa. A nuestro juicio, la rotación defensiva en marcha depende de la IA más de lo que parece.
«La historia dice compra» es un argumento débil tras el desplome de 5 billones de la IA
Los patrones estacionales dicen que el mejor tramo para la bolsa empieza ahora. Pero ignoran la concentración, la valoración y los rendimientos actuales, y aportar de forma constante gana a adivinar el rebote.