Pekings Börsenrettung ist ein Rauchmelder, kein Sicherheitsnetz
Kauft der Staat Aktien, um einen Absturz zu stoppen, kann das Panik dämpfen. Es zeigt aber auch, dass die Verantwortlichen besorgt sind – ein Schutz für chinesische Aktien ist es nicht.
Foto: Quintin Soloviev / Wikimedia Commons (CC BY 4.0)
Wenn der Staat Ihre Aktien kauft, sollten Sie sich dann sicherer fühlen? Meist ist das Gegenteil richtig. Eine Rettungsaktion sieht man erst, nachdem die Verantwortlichen entschieden haben, dass der Markt zu krank ist, um ihn sich selbst zu überlassen.
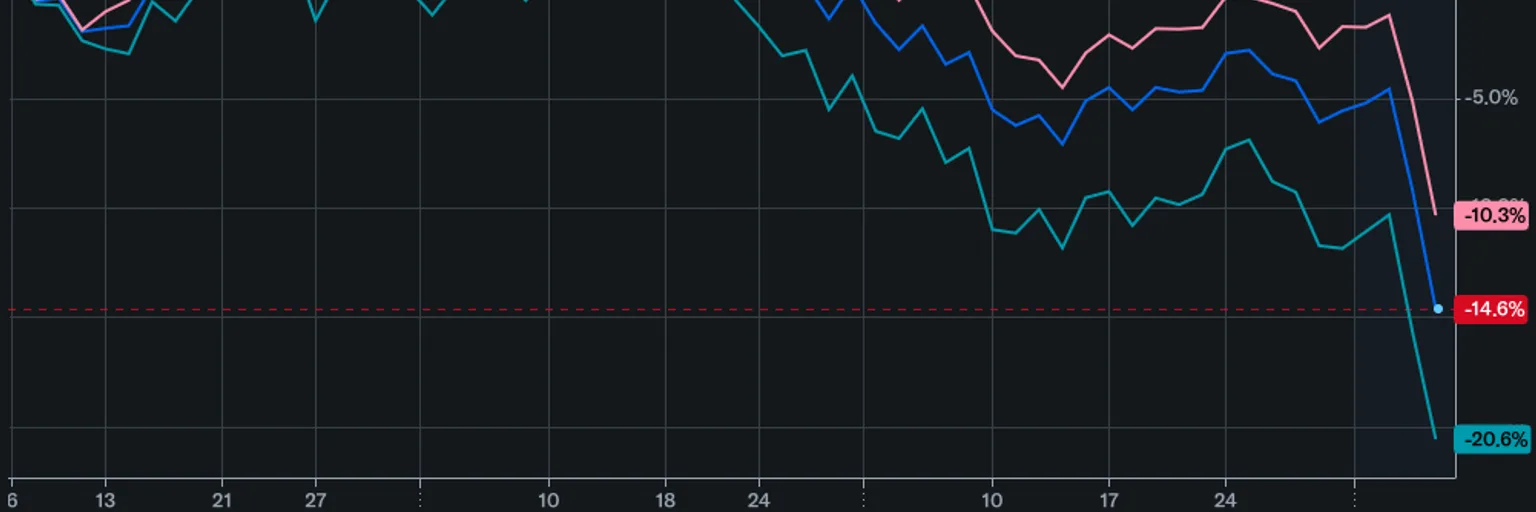
So lesen wir die jüngsten Nachrichten aus China. Wie Bloomberg laut ZeroHedge berichtete, sollen sich laut lokalen Medien die Zentralbank, die Wertpapieraufsicht sowie einige Broker und Fonds am Montag treffen. Thema ist, wie sich ein Refinanzierungsprogramm ankurbeln lässt, das Aktienrückkäufe und Beteiligungsaufstockungen finanziert. Der Hintergrund ist unerfreulich. Der CSI 300 verlor im Oktober 8,5 %, der stärkste Monatsverlust seit Anfang 2016. Zudem fiel er 12 Wochen in Folge, ein Rekord, und rutschte in den Bärenmarkt.
Staatsnahes Geld ist bereits eingestiegen. Goldman Sachs verwies darauf, dass die Käufe des „nationalen Teams“ in neun bevorzugten ETFs ein Umsatzvolumen von 84 Mrd. RMB (12,6 Mrd. US-Dollar) erreichten. Die offiziellen Einkaufsmanagerindizes für Oktober fielen unterdessen wieder in den Kontraktionsbereich zurück.
Eine Staats-Put-Option ändert das Tempo des Falls, nicht die Richtung
Kursstützung leistet eines: Sie stoppt ungeordnete Verkäufe. Ein Käufer, dem der Preis egal ist, kann an den schlimmsten Tagen die Panik auffangen. Das ist real, und niemand sollte es abtun.
Doch die Stütze setzt am Symptom an. Die Erläuterung von investinglive weist darauf hin, dass das größere Risiko für Anleger im politischen Signal liegt: Ein Eingriff kann bedeuten, dass den Verantwortlichen das Tempo, die Richtung oder beides missfällt. Wir halten das für die richtige Sichtweise. Die Feuerwehr vor der Tür sagt nicht, dass das Gebäude sicher ist. Sie sagt, dass etwas gebrannt hat.
Hinzu kommt eine praktische Grenze. Bloomberg Intelligence zufolge muss das nationale Team seine Käufe womöglich beschleunigen, und staatliche Käufe allein reichen möglicherweise nicht aus. Das klingt für uns nach einer Rechnung ohne Obergrenze. Muss der Käufer jedes Mal mit mehr Geld erscheinen, ist der verteidigte Kurs kein Boden. Er ist ein bewegliches Ziel.
Das Problem sind die Gewinne, und die lassen sich nicht verordnen
Die aussagekräftigste Zahl ist nicht der Indexverlust. Laut Business Standard unter Berufung auf Bloomberg-Daten hat Chinas Markt seit dem Hoch im Mai 3,5 Billionen US-Dollar an Wert verloren, und die Schlagzeile nennt sinkende Gewinne eine tiefere Falle. Rückkäufe und ETF-Käufe können Kurse stützen. Gewinne können sie nicht schaffen.
Hier hat die Rettung zudem ein ungewöhnliches Ziel. ZeroHedge argumentiert, Peking stütze diesmal den KI-Trade. Wir würden das als deren Deutung betrachten, nicht als gesicherte Tatsache. Dennoch passt es ins globale Bild: Yahoo Finance hat errechnet, dass die größten KI- und Chipwerte seit dem 6. Oktober rund 5 Billionen US-Dollar an Börsenwert eingebüßt haben. Wenn sich das Thema überall auflöst, kann ein Staat den Abstieg im Inland bremsen, aber die Neubewertung nicht aufheben.
Unsere Meinung: Die „Regierungs-Put-Option“ wird als Kaufgrund überschätzt. Ein Put schützt Sie zu einem bekannten Ausübungspreis, mit einem Vertragspartner, der zur Zahlung verpflichtet ist. In der Berichterstattung, die wir gesehen haben, wird weder ein Niveau noch ein Betrag noch eine Dauer genannt. Der Käufer kann aufhören, wenn sich die politischen Prioritäten ändern oder die Kosten steigen. Das ist Hoffnung, keine Versicherung.
Die Rettung sollte nicht Ihre Anlagethese sein
Nichts davon heißt, dass chinesische Aktien von hier aus nicht steigen können. Staatliche Käufe können scharfe Erholungen auslösen, und kurzfristig orientierte Händler werden vermutlich versuchen, darauf aufzuspringen. Es heißt auch nicht, dass der Markt verloren ist. Es heißt, dass die Stützung nicht Ihre These sein sollte.
Einige praktische Schlussfolgerungen, die keine persönliche Anlageberatung sind:
- Beurteilen Sie eine Erholung anhand von Gewinnen und Konjunkturdaten, nicht danach, wer kauft. Stabilisieren sich Gewinne und Einkaufsmanagerindizes, verbessert sich das Argument aus eigener Kraft.
- Betrachten Sie jede Ankündigung als Information über Stress. Ein größeres oder kreativeres Rettungsinstrument ist unserer Ansicht nach ein Zeichen dafür, dass das Problem größer ist, nicht kleiner.
- Bedenken Sie, dass eine von Staatsfonds getragene Rally verpuffen kann, wenn diese sich zurückziehen, weil die natürlichen Käufer womöglich noch nicht eingetroffen sind.
Semafors Einschätzung, Chinas kasinoartige Märkte seien schon immer ein schlechtes Barometer für den Zustand der Wirtschaft gewesen, gilt in beide Richtungen. Kurse sind ein schwaches Signal, die Entscheidung zum Eingriff dagegen ein starkes. Unserer Ansicht nach ist eine Regierung, die ein solches Treffen einberuft, selten entspannt, was ihren Markt angeht.
Unser Fazit: Das berichtete Treffen am Montag ist als Rauchmelder zu verstehen. Es mag den Raum für ein paar Tage beruhigen. Doch die richtige Reaktion auf einen Alarm ist nicht, das Gebäude zu kaufen. Man sollte fragen, was brennt, und abwarten, bis die Antwort in den Gewinnen auftaucht und nicht in Rettungsschlagzeilen.
Noch keine Themen: Eröffne das erste.
Weitere Artikel
OPEC+ ist nicht passiv: Bei Brent nahe 118 Dollar ist Zurückhaltung eine Strategie
Mit dem Festhalten an den Dezember-Zielen lässt OPEC+ bei Brent nahe 118 Dollar die hohen Preise wirken. Anleger sollten Energie als Inflationsfaktor sehen, nicht als sicheren Hafen.

Fitch hat Frankreich nicht herabgestuft – das ist kein Trost
Das A+ bleibt, doch der negative Ausblick und eine Rendite von fast 5 % bei zehnjährigen Anleihen sind die eigentliche Nachricht: Sparer sollten auf die Finanzierungskosten achten, nicht aufs Urteil.
Märkte preisen endlose KI-Ausgaben ein, und Pharma fängt den Fall nicht auf
Der Tag, an dem die KI-Investitionen nicht mehr wachsen, ist der eigentliche Test für Aktien. Die defensive Rotation ist aus unserer Sicht weniger unabhängig von KI, als sie aussieht.
„Die Geschichte sagt kaufen“ ist nach dem KI-Einbruch um 5 Billionen Dollar ein schwaches Argument
Saisonale Muster sehen die beste Phase für Aktien jetzt beginnen. Doch Basisraten blenden Konzentration, Bewertung und heutige Renditen aus, und regelmäßiges Einzahlen schlägt das Raten der Erholung.