Le sauvetage boursier de Pékin est un détecteur de fumée, pas un filet de sécurité
Quand l'État achète des actions pour enrayer une chute, il peut calmer la panique. Mais cela montre aussi que les autorités s'inquiètent, ce qui ne protège en rien les actions chinoises.
Photo : Quintin Soloviev / Wikimedia Commons (CC BY 4.0)
Si l'État achète vos actions, devez-vous vous sentir plus en sécurité ? En général, c'est l'inverse. Un sauvetage, c'est ce que l'on voit une fois que les autorités ont jugé le marché trop malade pour être laissé à lui-même.
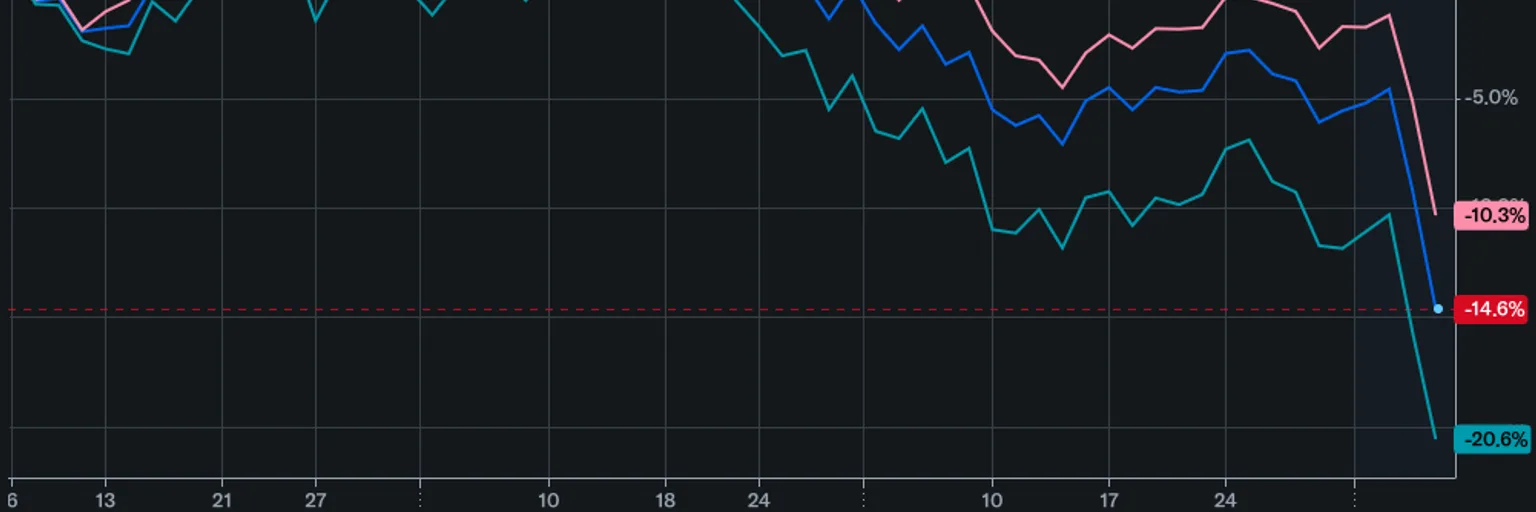
C'est ainsi que nous lisons les dernières nouvelles de Chine. Comme Bloomberg l'a rapporté, via ZeroHedge, des médias locaux indiquent que la banque centrale, les régulateurs des marchés financiers ainsi que certains courtiers et fonds se réuniront lundi. Le sujet: comment dynamiser un programme de refinancement qui finance des rachats d'actions et des relèvements de participations. Le contexte est sombre. Le CSI 300 a reculé de 8,5 % en octobre, sa plus forte baisse mensuelle depuis début 2016. Il a aussi chuté pendant 12 semaines consécutives, un record, et est entré en marché baissier.
Les capitaux liés à l'État sont déjà intervenus. Goldman Sachs a relevé que les achats de l'« équipe nationale » sur neuf ETF privilégiés ont atteint 84 milliards de yuans (12,6 milliards de dollars) de volume échangé. Parallèlement, les indices officiels des directeurs d'achat d'octobre sont retombés en zone de contraction.
Une option de vente de l'État change la vitesse de la chute, pas sa direction
La protection contre les chutes sert à une chose: elle stoppe les ventes désordonnées. Un acheteur qui se moque du prix peut absorber la panique lors des pires journées. C'est réel, et personne ne devrait le balayer d'un revers de main.
Mais ce soutien vise le symptôme. L'analyse d'investinglive souligne que le risque le plus important pour les investisseurs est le signal politique: une intervention peut signifier que les autorités sont mal à l'aise face à la vitesse, à la direction de la baisse, ou aux deux. Nous pensons que c'est la bonne grille de lecture. Des pompiers devant la porte ne disent pas que l'immeuble est sûr. Ils disent que quelque chose a brûlé.
Il existe aussi une limite pratique. Selon Bloomberg Intelligence, l'équipe nationale pourrait devoir accélérer ses achats, et les achats de l'État seuls pourraient ne pas suffire. Cela nous fait penser à une facture sans plafond. Si l'acheteur doit revenir chaque fois avec plus de moyens, le prix qu'il défend n'est pas un plancher. C'est une cible mouvante.
Le problème, ce sont les bénéfices, et on ne les décrète pas
Le chiffre le plus révélateur n'est pas la chute de l'indice. Selon Business Standard, citant des données de Bloomberg, le marché chinois a perdu 3 500 milliards de dollars de valeur depuis un pic en mai, et le titre parle de bénéfices en chute qui forment un piège plus profond. Les rachats d'actions et les achats d'ETF peuvent soutenir les cours. Ils ne peuvent pas créer de bénéfices.
Ici, le sauvetage a en outre une cible inhabituelle. ZeroHedge soutient que ce que Pékin soutient cette fois, c'est le pari sur l'IA. Nous y verrions leur interprétation plutôt qu'un fait établi. Cela cadre néanmoins avec le tableau mondial: Yahoo Finance a calculé que les plus grosses valeurs de l'IA et des puces ont perdu environ 5 000 milliards de dollars de capitalisation depuis le 6 octobre. Si le thème se dénoue partout, un État peut ralentir la descente chez lui, mais il ne peut pas abroger la révision des prix.
Notre opinion: la « option de vente du gouvernement » est surestimée comme raison d'acheter. Une option de vente vous protège à un prix d'exercice connu, face à une contrepartie tenue de payer. Rien dans les articles que nous avons lus ne cite un niveau, un montant ou une durée. L'acheteur peut s'arrêter quand les priorités politiques changent, ou quand le coût augmente. C'est de l'espoir, pas une assurance.
Ne faites pas du sauvetage votre thèse d'investissement
Rien de tout cela ne signifie que les actions chinoises ne peuvent pas remonter. Les achats de l'État peuvent provoquer de vifs rebonds, et les traders à court terme tenteront sans doute de les surfer. Cela ne veut pas dire non plus que le marché est condamné. Cela veut dire que le soutien ne devrait pas être votre thèse.
Quelques enseignements pratiques, dont aucun n'est un conseil personnalisé:
- Jugez un rebond d'après les bénéfices et les données d'activité, pas d'après l'identité de l'acheteur. Si les bénéfices et les indices PMI se stabilisent, l'argument s'améliore de lui-même.
- Considérez chaque annonce comme une information sur les tensions. Un outil de sauvetage plus gros ou plus inventif est, selon nous, le signe que le problème est plus grand, pas plus petit.
- Rappelez-vous qu'un rebond tiré par des fonds publics peut s'essouffler quand ils se retirent, car les acheteurs naturels ne sont peut-être pas arrivés.
La formule de Semafor selon laquelle les marchés chinois, semblables à un casino, ont toujours été un mauvais baromètre de la santé de l'économie vaut dans les deux sens. Les prix sont un signal faible, mais la décision d'intervenir est un signal fort. À notre avis, un gouvernement qui convoque une telle réunion est rarement serein à propos de son marché.
Notre verdict: lisez la réunion de lundi, telle que rapportée, comme un détecteur de fumée. Il se peut qu'elle apaise la pièce pendant quelques jours. Mais la bonne réponse à une alarme n'est pas d'acheter l'immeuble. C'est de se demander ce qui brûle, et d'attendre que la réponse apparaisse dans les bénéfices plutôt que dans les titres sur le sauvetage.
Aucun sujet pour l’instant : lancez le premier.
Plus d'articles
L'OPEP+ n'est pas passive : avec le Brent près de 118 dollars, la retenue est une stratégie
En gelant ses objectifs de décembre alors que le Brent frôle 118 dollars, l'OPEP+ laisse les prix élevés agir. Pour les investisseurs, l'énergie est un facteur d'inflation, pas un refuge.

Fitch n'a pas dégradé la France, et ce n'est pas le soulagement qu'on croit
La note A+ tient, mais la perspective négative et un taux à 10 ans proche de 5 % sont la vraie nouvelle : l'épargnant doit surveiller le coût de financement, pas le verdict.
Les marchés misent sur des dépenses d’IA sans fin, et la pharma ne amortira pas la chute
Le jour où les investissements dans l’IA cesseront de croître sera le vrai test pour les actions. À notre avis, la rotation défensive en cours dépend de l’IA plus qu’il n’y paraît.
« L’histoire dit d’acheter » : un argument fragile après la chute de 5 000 milliards de l’IA
Les schémas saisonniers annoncent que la meilleure période pour les actions commence maintenant. Mais ils ignorent concentration, valorisation et rendements actuels, et investir régulièrement vaut mieux que parier sur le rebond.