Un PIB del 3,4 % no es luz verde: la Fed piensa en subir tipos, no en bajarlos
EE. UU. creció un 3,4 % mientras se aceleraba el indicador de inflación favorito de la Fed. El debate ya no es cuándo llegarán las bajadas, sino si hará falta otra subida.
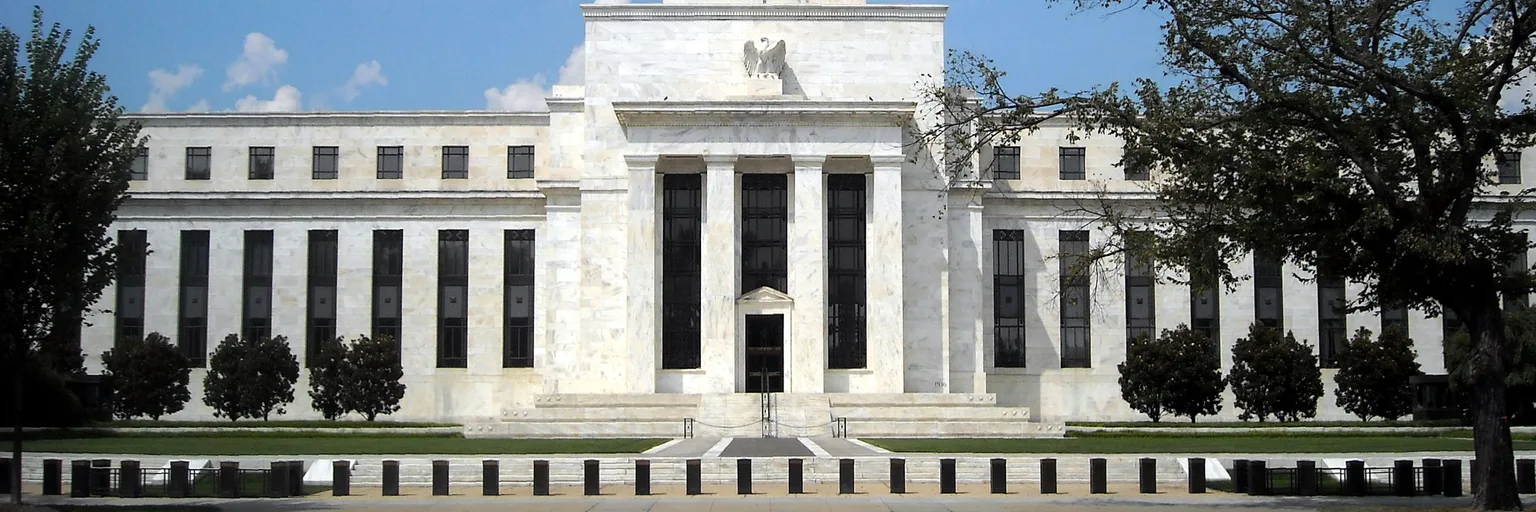
Foto: AgnosticPreachersKid / Wikimedia Commons (CC BY-SA 3.0)
Cuando la economía se acelera y los precios se aceleran con ella, ¿quién puede celebrarlo? Desde luego, no quien espera dinero más barato. El dato del PIB del tercer trimestre parece una buena noticia, pero creemos que conviene leerlo como una etiqueta de advertencia sobre el panorama de los tipos de interés.
Los hechos son sencillos. La primera estimación del Departamento de Comercio sitúa el crecimiento de la economía estadounidense en un 3,4 % anualizado en el tercer trimestre, frente al 2,2 % del segundo. Según Benzinga, la cifra superó las previsiones, mientras que la inflación PCE de septiembre se situó en el 3,6 %, en línea con lo esperado. Yahoo Finance señala que esa cifra supera el 3,4 % de agosto.
El debate real es una subida, no una bajada
Nuestra tesis necesita un matiz: decir que «las bajadas están descartadas» se queda corto. La Fed no está esperando para bajar; está decidiendo si vuelve a endurecer su política. El miércoles mantuvo el rango objetivo entre el 3,75 % y el 4 %, pero por 10 votos a 2, con Lisa Cook y Beth Hammack partidarias de una subida de un cuarto de punto. Los inversores siguen descontando una subida en diciembre; investinglive sitúa la probabilidad en torno al 84 %.
Ese es el contexto del dato del PIB. En un ciclo normal, un crecimiento más rápido es el premio a una política paciente. Aquí llega encima de un IPC del 3,7 % interanual, de una gasolina que se encareció un 9,1 % solo en septiembre y de un presidente de la Fed, Kevin Warsh, que sostiene que el trabajo del banco central es asegurar que los cambios de precios relativos en algunos sectores «no se extiendan al conjunto de la economía». A nuestro juicio, una demanda fuerte es justo lo que permite que esa extensión ocurra.
Un crecimiento basado en el gasto en IA es una fortaleza extraña
La composición importa más que el titular. The National informa de que la economía creó solo 29.000 empleos el mes pasado, con un desempleo del 4,2 %. El crecimiento parece apoyarse en la inversión en IA y no en una contratación generalizada, y zerohedge describe el trimestre como una juerga de gasto de capital en IA financiada con deuda. Se puede discutir ese enfoque, pero el dato de empleo es difícil de ignorar.
Aquí está la parte incómoda, en nuestra opinión. Warsh ha dicho que los banqueros centrales deben reconocer la inversión en IA como un «shock», y algunos responsables de la Fed la han admitido como un factor de inflación. Los analistas de Morgan Stanley, según The National, esperan que Alphabet, Amazon, Meta y Microsoft aumenten su gasto de capital más de un 50 % en 2027 y dicen que probablemente podrán soportar unos costes de financiación más altos. Si los que más gastan son en buena medida sordos al precio del dinero, las subidas de tipos pueden morder menos donde está la demanda. Eso dejaría a la Fed apretando a los hogares y a los prestatarios más pequeños para enfriar una economía a la que esas subidas no llegan con facilidad. Warsh rechazó la idea de que las tecnologías avanzadas estén «desvinculadas del resto de la economía», pero si eso es cierto es justo lo que se está poniendo a prueba.
Un analista citado por The National, Ahmed Azzam, de Equiti Group, plantea bien el riesgo: la Fed podría estar sobrestimando la capacidad de la economía para absorber las presiones inflacionistas mediante mejoras de productividad, lo que supondría un periodo más largo de «tipos altos durante más tiempo» hasta 2027. Es una previsión, no un hecho, pero resulta plausible.
No planifiques contando con una bajada de tipos
No damos asesoramiento de inversión personal, pero sí podemos decir cómo no leer los datos. Una cifra sólida no es señal de que el panorama de los tipos se haya vuelto amable. Que el bono del Tesoro a 10 años ronde el 5 % es, en nuestra lectura, un voto del mercado a favor de que endeudarse seguirá siendo caro. Quien tenga un plan que dependa de una bajada de tipos, ya sea un préstamo a tipo variable, una refinanciación o una valoración que suponga tasas de descuento más bajas, corre el riesgo de equivocarse.
Hay un contraargumento que merece respeto. Una subida en diciembre está casi totalmente descontada, así que un dato fuerte cambia poco, e investinglive apuntó que el mayor riesgo para el mercado era una lectura más floja. Una confianza del consumidor débil también podría acabar frenando el gasto, como advirtió un economista malasio. El propio Warsh dijo que la estabilidad de precios no depende de «un dato aislado».
Así que nuestro veredicto: ni aplaudas el 3,4 % ni te asustes por él. Fíjate en la inflación subyacente, el empleo y los precios de la energía más que en el titular del PIB. Mientras los precios no se enfríen, un crecimiento fuerte significa que la Fed tiene margen para seguir endureciendo su política, y la carga de la prueba recae en quienes aún esperan bajadas.
Aún no hay temas: abre el primero.
Más noticias
La deuda de EE UU al 100 % del PIB es una factura lenta, no una fecha fatídica
La deuda federal ya iguala a la economía de EE UU. El riesgo no es un día de colapso, sino unos rendimientos a largo plazo cercanos al 5 % que encarecen en silencio el crédito de todos.

Los precios abusivos tras el accidente de tren en España son un fallo de mercado
Si una línea de tren cae de la noche a la mañana, subir las tarifas aéreas con la demanda deja de ser eficiente. El tope de Iberia marca el camino, pero pesan más las normas y el colchón propio.
La pausa del BCE es una tregua con el mercado de deuda, no una victoria
Los tipos seguirán en el 2,50 % mientras la rentabilidad de la deuda francesa marca máximos desde 2002 y la inflación sigue alta. Ahorradores e hipotecados deberían leer la pausa como un aviso, no como un alivio.
Menos reuniones de la Fed no serán menos sobresaltos, sino más grandes
Reducir las votaciones de tipos a siete en 2027 y seis en 2028 no calmará los mercados. Con menos fechas de decisión, cada una pesará más, y el inversor debe planificar con ello.