3,4 % BIP-Wachstum ist kein grünes Licht: Die Fed denkt an Zinserhöhungen, nicht an Senkungen
Die US-Wirtschaft wuchs um 3,4 %, während der von der Fed bevorzugte Inflationsindikator anzog. Debattiert wird nicht mehr, wann Senkungen kommen, sondern ob noch eine Erhöhung nötig ist.
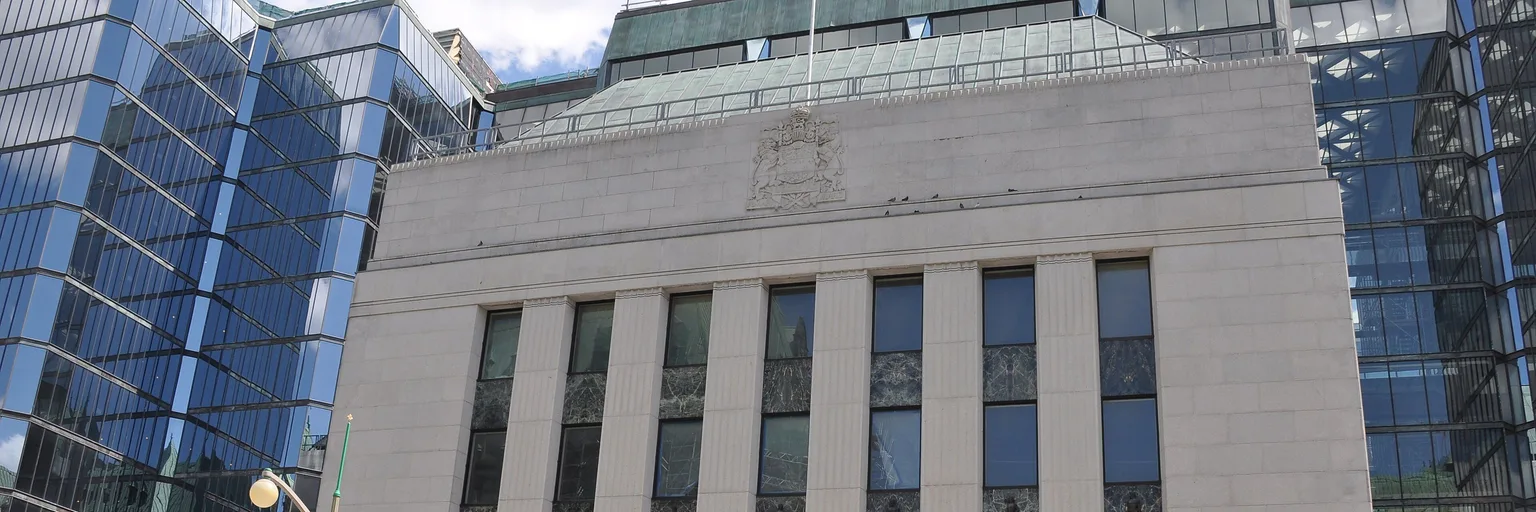
Foto: AgnosticPreachersKid / Wikimedia Commons (CC BY-SA 3.0)
Wenn die Wirtschaft schneller wächst und die Preise mitziehen, wer darf dann feiern? Jedenfalls nicht jene, die auf billigeres Geld warten. Die BIP-Zahl für das dritte Quartal sieht nach guter Nachricht aus, doch wir halten es für sinnvoller, sie als Warnhinweis für den Zinsausblick zu lesen.
Die Fakten sind schnell erzählt. Laut erster Schätzung des Handelsministeriums ist die US-Wirtschaft im dritten Quartal mit einer annualisierten Rate von 3,4 % gewachsen, nach 2,2 % im zweiten. Wie Benzinga berichtet, übertraf das die Prognosen, während die PCE-Inflation im September mit 3,6 % den Erwartungen entsprach. Yahoo Finance weist darauf hin, dass sie im August bei 3,4 % lag.
Die eigentliche Debatte dreht sich um eine Erhöhung, nicht um eine Senkung
Unsere These braucht eine Nuance: „Senkungen sind vom Tisch“ greift zu kurz. Die Fed wartet nicht auf eine Senkung, sie entscheidet, ob sie erneut straffen soll. Am Mittwoch beließ sie die Zielspanne bei 3,75 bis 4 %, allerdings mit 10 zu 2 Stimmen; Lisa Cook und Beth Hammack plädierten für eine Anhebung um einen Viertelpunkt. Anleger preisen weiterhin eine Erhöhung im Dezember ein, investinglive beziffert die Wahrscheinlichkeit auf rund 84 %.
Das ist der Rahmen für die BIP-Zahl. In einem normalen Zyklus ist schnelleres Wachstum der Lohn für eine geduldige Geldpolitik. Hier trifft es auf eine Verbraucherpreisinflation von 3,7 % im Jahresvergleich, einen Benzinpreis, der allein im September um 9,1 % sprang, und einen Fed-Chef, Kevin Warsh, der sagt, die Aufgabe der Fed sei es sicherzustellen, dass sich Relativpreisänderungen in einzelnen Sektoren „nicht auf die gesamte Wirtschaft ausweiten“. Nach unserer Einschätzung ermöglicht gerade eine starke Nachfrage diese Ausweitung.
Wachstum, das auf KI-Ausgaben beruht, ist eine seltsame Art von Stärke
Die Zusammensetzung zählt mehr als die Schlagzeile. The National berichtet, die Wirtschaft habe im vergangenen Monat nur 29.000 Stellen geschaffen, die Arbeitslosenquote liege bei 4,2 %. Das Wachstum stützt sich offenbar eher auf KI-Investitionen als auf breite Einstellungen, und zerohedge beschreibt das Quartal als schuldenfinanzierten Investitionsrausch in KI. Über diese Einordnung lässt sich streiten, die Beschäftigungszahl ist jedoch schwer zu übersehen.
Unbequem wird es, wie wir finden, an dieser Stelle. Warsh hat erklärt, Notenbanker müssten KI-Investitionen als „Schock“ anerkennen, und Fed-Vertreter haben sie als Inflationstreiber eingeräumt. Analysten von Morgan Stanley erwarten laut The National, dass Alphabet, Amazon, Meta und Microsoft ihre Investitionsausgaben 2027 um mehr als 50 % erhöhen, und sagen, die Konzerne dürften höhere Finanzierungskosten wohl verkraften. Wenn die größten Ausgeber weitgehend taub für den Preis des Geldes sind, greifen Zinserhöhungen dort womöglich weniger, wo die Nachfrage sitzt. Die Fed würde dann Haushalte und kleinere Kreditnehmer unter Druck setzen, um eine Wirtschaft abzukühlen, die diese Erhöhungen kaum erreichen. Warsh wies die Vorstellung zurück, fortgeschrittene Technologien seien „vom Rest der Wirtschaft abgekoppelt“, doch ob das stimmt, wird gerade getestet.
Ein von The National zitierter Analyst, Ahmed Azzam von der Equiti Group, benennt das Risiko treffend: Die Fed könnte die Fähigkeit der Wirtschaft überschätzen, Inflationsdruck durch Produktivitätsgewinne aufzufangen, was eine längere Phase mit „höheren Zinsen für längere Zeit“ bis 2027 bedeuten würde. Das ist eine Prognose, keine Tatsache, aber eine plausible.
Nicht mit fallenden Zinsen planen
Wir geben keine persönliche Anlageberatung, können aber sagen, wie man die Daten nicht lesen sollte. Eine starke Zahl ist kein Signal, dass sich die Zinsgeschichte freundlich gedreht hat. Die Rendite zehnjähriger US-Staatsanleihen von rund 5 % ist unserer Lesart nach ein Votum des Marktes dafür, dass Kredite teuer bleiben. Wer seine Planung auf fallende Zinsen stützt, sei es ein Kredit mit variablem Zins, eine Umschuldung oder eine Bewertung, die niedrigere Diskontsätze unterstellt, läuft Gefahr, falschzuliegen.
Ein Gegenargument verdient Respekt. Eine Erhöhung im Dezember ist nahezu vollständig eingepreist, eine heiße Zahl ändert daher wenig, und investinglive deutete an, das größere Marktrisiko sei eine schwächere Zahl. Auch ein schwaches Verbrauchervertrauen könnte die Ausgaben letztlich dämpfen, wie ein malaysischer Ökonom warnte. Warsh selbst sagte, bei Preisstabilität gehe es nicht um „einen isolierten Datenpunkt“.
Unser Urteil lautet also: Die 3,4 % nicht bejubeln, aber auch nicht in Panik verfallen. Entscheidend sind Kerninflation, Arbeitsmarkt und Energiepreise, nicht die BIP-Schlagzeile. Solange sich die Preise nicht abkühlen, bedeutet Stärke, dass die Fed Spielraum für weitere Straffungen hat, und die Beweislast liegt bei denen, die weiter Senkungen erwarten.
Noch keine Themen: Eröffne das erste.
Weitere Artikel
US-Schulden bei 100 % des BIP: eine schleichende Rechnung, kein Stichtag des Crashs
Die Bundesschulden haben die Größe der US-Wirtschaft erreicht. Das Risiko ist kein Crash-Tag, sondern langfristige Renditen nahe 5 %, die Kredite für alle leise verteuern könnten.

Die EZB-Pause ist ein Waffenstillstand am Anleihemarkt, kein Triumph
Die Zinsen bleiben wohl bei 2,50 %, während die Renditen französischer Staatsanleihen so hoch liegen wie seit 2002 nicht mehr und die Inflation hoch bleibt. Sparer und Kreditnehmer sollten die Pause als Warnung verstehen.
Weniger Fed-Sitzungen bedeuten nicht weniger Schocks, sondern größere
Nur sieben Zinsentscheidungen 2027 und sechs 2028 beruhigen die Märkte nicht. Weniger Termine heißen wohl, dass jeder einzelne mehr Gewicht hat – darauf sollten Anleger sich einstellen.
Kanadas Zinserhöhung ist ein Warnschuss, kein Einzelfall
Die Bank of Canada hebt den Leitzins auf 2,5 % an – wegen eines Ölpreisschocks, der nicht nur Kanada betrifft. Kreditnehmer anderswo sollten nicht auf rasche Zinssenkungen setzen.